O documento apresenta uma análise abrangente das demonstrações financeiras, abordando conceitos como balanço patrimonial, demonstração de resultados e fluxo de caixa, bem como metodologias de análise. O texto detalha a importância das demonstrações para a tomada de decisão por diversos públicos, incluindo sócios, administradores e instituições financeiras. Além disso, explora índices de liquidez, estrutura de capital e rentabilidade, fundamentais para a avaliação da saúde financeira da empresa.
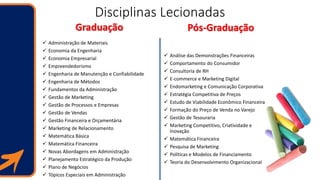
Disciplinas Lecionadas
Graduação
Administraçãode Materiais
Economia da Engenharia
Economia Empresarial
Empreendedorismo
Engenharia de Manutenção e Confiabilidade
Engenharia de Métodos
Fundamentos da Administração
Gestão de Marketing
Gestão de Processos e Empresas
Gestão de Vendas
Gestão Financeira e Orçamentária
Marketing de Relacionamento
Matemática Básica
Matemática Financeira
Novas Abordagens em Administração
Planejamento Estratégico da Produção
Plano de Negócios
Tópicos Especiais em Administração
Pós-Graduação
Análise das Demonstrações Financeiras
Comportamento do Consumidor
Consultoria de RH
E-commerce e Marketing Digital
Endomarketing e Comunicação Corporativa
Estratégia Competitiva de Preços
Estudo de Viabilidade Econômico Financeira
Formação do Preço de Venda no Varejo
Gestão de Tesouraria
Marketing Competitivo, Criatividade e
Inovação
Matemática Financeira
Pesquisa de Marketing
Políticas e Modelos de Financiamento
Teoria do Desenvolvimento Organizacional
Roteiro
1. Introdução aAnálise das Demonstrações Financeiras
2. Demonstrações Contábeis
3. Metodologias de Análise
4. Índices de Liquidez
5. Estrutura de Capital
6. Índices de Estrutura Patrimonial
7. Administração do Capital de Giro
8. Índices de Atividade
9. Índices de Rentabilidade
10. Alavancagem
11. Índices de Valor de Mercado
Demonstrações Financeiras
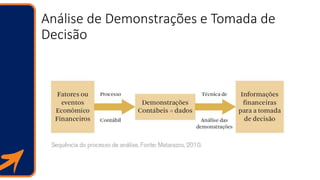
As demonstraçõesfinanceiras podem ser consideradas como o
produto final do processo de apuração contábil
Contém dados extraídos dos livros, registros e documentos que
compõem o sistema contábil de uma empresa
Demonstrações Contábeis
• Segundoa legislação vigente temos as seguintes demonstrações
financeiras, como obrigatórias:
• Balanço Patrimonial
• Demonstração de Resultado do Exercício
• Demonstração das Mutações do Patrimônio Líquido
• Demonstração dos Fluxos de Caixa
• DVA - Demonstrativo do Valor Adicionado (para Companhia
Aberta)
19.
Balanço Patrimonial
• Conjuntode bens, direitos e obrigações vinculados a uma
entidade empresarial num determinado momento, susceptíveis
de avaliação econômica
• Trata-se do demonstrativo que visa apresentar a situação
financeira e patrimonial da empresa em um determinado
momento, ou seja em uma data específica
20.
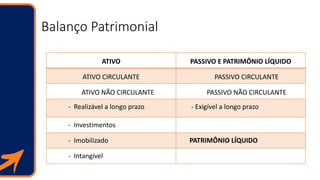
Balanço Patrimonial
ATIVO PASSIVOE PATRIMÔNIO LÍQUIDO
ATIVO CIRCULANTE PASSIVO CIRCULANTE
ATIVO NÃO CIRCULANTE PASSIVO NÃO CIRCULANTE
- Realizável a longo prazo - Exigível a longo prazo
- Investimentos
- Imobilizado PATRIMÔNIO LÍQUIDO
- Intangível
21.
Balanço Patrimonial
Ativo Passivoe Patrimônio Líquido
Circulante
Compreende contas que estão constantemente em giro
em movimento, sua conversão em dinheiro ocorrerá, no
máximo, até o próximo exercício social.
Não Circulante
• Realizável a Longo Prazo
Incluem-se nessa conta bens e direitos que se
transformarão em dinheiro após o exercício seguinte.
• Investimento
São as aplicações de caráter permanente que geram
rendimentos não necessários à manutenção da atividade
principal da empresa.
• Imobilizado
Abarca itens de natureza permanente que serão utilizados
para a manutenção da atividade básica da empresa.
• Intangível
São bens e direitos não palpáveis que a empresa possui.
Circulante
Compreende obrigações exigíveis que serão liquidadas no
próximo exercício social: nos próximos 365 dias após o
levantamento do balanço.
Não Circulante
Relacionam-se nessa conta obrigações exigíveis que serão
liquidadas com prazo superior a um ano dívidas a longo
prazo.
Patrimônio Líquido
São recursos dos proprietários aplicados na empresa. Os
recursos significam o capital mais o seu rendimento lucros
e reservas. Se houver prejuízo, o total dos investimentos
proprietários será reduzido.
22.
Demonstração de Resultadodo Exercício
• A demonstração de resultados do exercício tem como objetivo
básico, apurar o lucro ou prejuízo obtido pela empresa durante
determinado período (exercício social), com base no regime de
competência, independente do que foi efetivamente pago e/ou
recebido
23.
Demonstração de Resultadodo Exercício
DEMONSTRAÇÃO DE RESULTADOS DO EXERCÍCIO
Receita bruta de vendas de bens ou serviços
(-) Impostos sobre vendas
(-) Devoluções, descontos e abatimentos
(=) Receita operacional líquida
(-) Custo da mercadoria / produto / serviço vendido
(=) Resultado bruto
(-) Despesas administrativas
(-) Despesas comerciais
= Resultado Operacional da Atividade ou Lucro Operacional Próprio
(-) Resultado financeiro líquido (receitas financeiras – despesas financeiras)
(-) Outras receitas/despesas operacionai0s
(=) Resultado operacional
(-) Receitas não operacionais
(-) Despesas não operacionais
(=) Resultado antes do imposto de renda
(-) Provisão para imposto de renda
(-) Participações no lucro
(=) Lucro ou Prejuízo líquido do exercício
24.
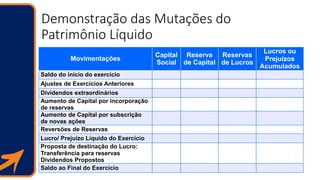
Demonstração das Mutaçõesdo
Patrimônio Líquido
• Esta demonstração nos permite detalhar as principais
modificações que afetaram o patrimônio líquido no período
• Através dela podemos verificar as destinações do resultado
obtido no período, se ocorreram modificações no capital social
através de novos aportes de recursos dos sócios, se foram
constituídas reservas decorrentes de processos de reavaliação de
ativos da empresa, dentre outras situações
25.
Demonstração das Mutaçõesdo
Patrimônio Líquido
Movimentações
Capital
Social
Reserva
de Capital
Reservas
de Lucros
Lucros ou
Prejuízos
Acumulados
Saldo do início do exercício
Ajustes de Exercícios Anteriores
Dividendos extraordinários
Aumento de Capital por incorporação
de reservas
Aumento de Capital por subscrição
de novas ações
Reversões de Reservas
Lucro/ Prejuízo Líquido do Exercício
Proposta de destinação do Lucro:
Transferência para reservas
Dividendos Propostos
Saldo ao Final do Exercício
26.
Demonstração das Mutaçõesdo
Patrimônio Líquido
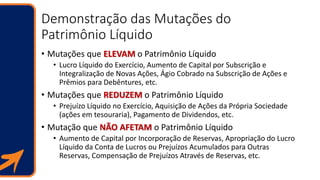
• Mutações que ELEVAM o Patrimônio Líquido
• Lucro Líquido do Exercício, Aumento de Capital por Subscrição e
Integralização de Novas Ações, Ágio Cobrado na Subscrição de Ações e
Prêmios para Debêntures, etc.
• Mutações que REDUZEM o Patrimônio Líquido
• Prejuízo Líquido no Exercício, Aquisição de Ações da Própria Sociedade
(ações em tesouraria), Pagamento de Dividendos, etc.
• Mutação que NÃO AFETAM o Patrimônio Líquido
• Aumento de Capital por Incorporação de Reservas, Apropriação do Lucro
Líquido da Conta de Lucros ou Prejuízos Acumulados para Outras
Reservas, Compensação de Prejuízos Através de Reservas, etc.
27.
Demonstração do Fluxode Caixa
• Identificar o processo de circulação do dinheiro, através da
variação de caixa (e equivalentes)
• A análise do fluxo de caixa examina a origem e aplicação do
dinheiro que transitou pela empresa
28.
Demonstração do Fluxode Caixa
• Atividades Operacionais
• As principais atividades geradoras de receita da entidade bem como
outras atividades não enquadradas como financiamento ou
investimento
• Atividades de Investimento
• Aquelas referentes à aquisição e venda de ativos (a maioria de longo
prazo) e, também, os investimentos não incluídos nos equivalentes de
caixa
• Atividades de Financiamento
• Aquelas que resultam em mudanças no tamanho e na composição do
capital próprio e endividamento da entidade
29.
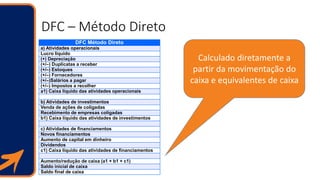
DFC – MétodoDireto
DFC Método Direto
a) Atividades operacionais
Lucro líquido
(+) Depreciação
(+/–) Duplicatas a receber
(+/–) Estoques
(+/–) Fornecedores
(+/–)Salários a pagar
(+/–) Impostos a recolher
a1) Caixa líquido das atividades operacionais
b) Atividades de investimentos
Venda de ações de coligadas
Recebimento de empresas coligadas
b1) Caixa líquido das atividades de investimentos
c) Atividades de financiamentos
Novos financiamentos
Aumento de capital em dinheiro
Dividendos
c1) Caixa líquido das atividades de financiamentos
Aumento/redução de caixa (a1 + b1 + c1)
Saldo inicial de caixa
Saldo final de caixa
Calculado diretamente a
partir da movimentação do
caixa e equivalentes de caixa
30.
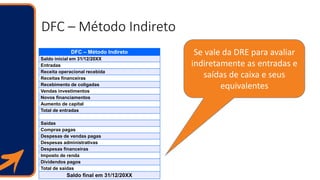
DFC – MétodoIndireto
DFC – Método Indireto
Saldo inicial em 31/12/20XX
Entradas
Receita operacional recebida
Receitas financeiras
Recebimento de coligadas
Vendas investimentos
Novos financiamentos
Aumento de capital
Total de entradas
Saídas
Compras pagas
Despesas de vendas pagas
Despesas administrativas
Despesas financeiras
Imposto de renda
Dividendos pagos
Total de saídas
Saldo final em 31/12/20XX
Se vale da DRE para avaliar
indiretamente as entradas e
saídas de caixa e seus
equivalentes
31.
Demonstração do ValorAdicionado
• Evidencia os valores correspondentes à formação da riqueza
gerada pela empresa em determinado período e sua respectiva
distribuição
• A riqueza gerada pela empresa, medida no conceito de valor
adicionado, é calculada a partir da diferença entre o valor de sua
produção e o dos bens e serviços produzidos por terceiros
utilizados no processo de produção da empresa
Metodologias de Análise
•Análise Vertical
• A Análise Vertical é obtida pela transformação dos valores de um grupo
qualquer dos demonstrativos contábeis em percentuais; com isso,
podemos visualizar melhor a importância de cada grupo no total que
estamos considerando.
• A análise vertical é a técnica mais simples e também uma das mais
completas para a realização da análise econômico-financeira
• Ela mede PROPORÇÕES entre valores, ajudando-nos a determinar quais
as contas de maior importância e relevância para a análise
34.
Metodologias de Análise
•Análise Horizontal
• A Análise Horizontal mostra evolução histórica dos itens dos
demonstrativos contábeis de um período para outro, visando
caracterizar tendências
• É sempre realizada através de índices
• O índice do ano-base é 100 e os anos subsequentes são expressos em
relação ao ano-base
35.
Análises por Quocientes/ Índices
• Podemos, na Análise das Demonstrações Financeiras, dividir os
índices em quatro grupos:
• Índices de Liquidez
• Índices de Estrutura Patrimonial
• Índices da Atividade ou Operacionais
• Índices de Rentabilidade e Lucratividade
Índices de Liquidez
•A saúde financeira de uma operação empresarial, em
determinado momento , pode ser avaliada pela capacidade de
cobertura das exigibilidades de curto prazo e de longo prazo, ou
seja, pelos níveis de liquidez observados
• De forma mais simples, os índices de liquidez avaliam quantos
reais a empresa dispõe nos seus Ativos para fazer face aos
compromisso/obrigações assumidas que estão contempladas nos
seus Passivos
Taxa de MínimaAtratividade (TMA)
Deve representar uma média
ponderada dos custos dos capitais
investidos na empresa, seja capital
oriundo dos sócios ou oriundo de
terceiros
41.
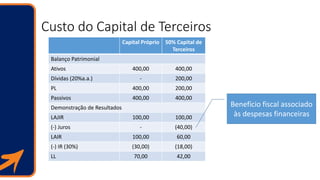
Custo do Capitalde Terceiros
Capital Próprio 50% Capital de
Terceiros
Balanço Patrimonial
Ativos 400,00 400,00
Dívidas (20%a.a.) - 200,00
PL 400,00 200,00
Passivos 400,00 400,00
Demonstração de Resultados
LAJIR 100,00 100,00
(-) Juros - (40,00)
LAIR 100,00 60,00
(-) IR (30%) (30,00) (18,00)
LL 70,00 42,00
Benefício fiscal associado
às despesas financeiras
42.
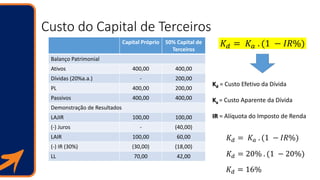
Custo do Capitalde Terceiros
Capital Próprio 50% Capital de
Terceiros
Balanço Patrimonial
Ativos 400,00 400,00
Dívidas (20%a.a.) - 200,00
PL 400,00 200,00
Passivos 400,00 400,00
Demonstração de Resultados
LAJIR 100,00 100,00
(-) Juros - (40,00)
LAIR 100,00 60,00
(-) IR (30%) (30,00) (18,00)
LL 70,00 42,00
𝐾 𝑑 = 𝐾𝑎 . (1 − 𝐼𝑅%)
Kd = Custo Efetivo da Dívida
Ka = Custo Aparente da Dívida
IR = Alíquota do Imposto de Renda
𝐾 𝑑 = 𝐾 𝑎 . (1 − 𝐼𝑅%)
𝐾 𝑑 = 20% . (1 − 20%)
𝐾 𝑑 = 16%
43.
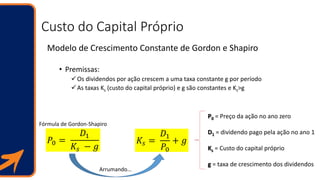
Custo do CapitalPróprio
Modelo de Crescimento Constante de Gordon e Shapiro
• Premissas:
Os dividendos por ação crescem a uma taxa constante g por período
As taxas Ks (custo do capital próprio) e g são constantes e Ks>g
𝑃0 =
𝐷1
𝐾𝑠 − 𝑔
𝐾𝑠 =
𝐷1
𝑃0
+ 𝑔
P0 = Preço da ação no ano zero
D1 = dividendo pago pela ação no ano 1
Ks = Custo do capital próprio
g = taxa de crescimento dos dividendos
Arrumando...
Fórmula de Gordon-Shapiro
44.
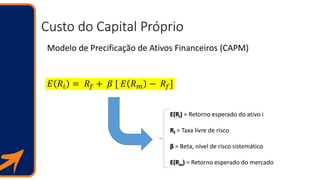
Custo do CapitalPróprio
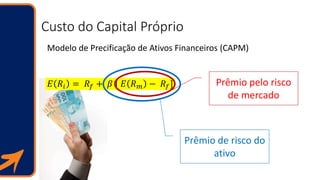
Modelo de Precificação de Ativos Financeiros (CAPM)
𝐸 𝑅𝑖 = 𝑅𝑓 + 𝛽 [ 𝐸 𝑅 𝑚 − 𝑅𝑓]
E(Ri) = Retorno esperado do ativo i
Rf = Taxa livre de risco
β = Beta, nível de risco sistemático
E(Rm) = Retorno esperado do mercado
45.
Custo do CapitalPróprio
Modelo de Precificação de Ativos Financeiros (CAPM)
𝐸 𝑅𝑖 = 𝑅𝑓 + 𝛽 [ 𝐸 𝑅 𝑚 − 𝑅𝑓] Prêmio pelo risco
de mercado
Prêmio de risco do
ativo
46.
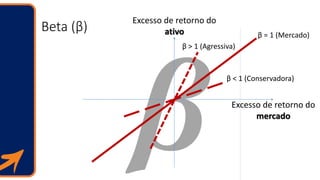
Beta (β)
Excesso deretorno do
ativo
Excesso de retorno do
mercado
β = 1 (Mercado)
β < 1 (Conservadora)
β > 1 (Agressiva)
47.
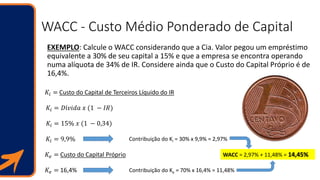
WACC - CustoMédio Ponderado de Capital
EXEMPLO: Calcule o WACC considerando que a Cia. Valor pegou um empréstimo
equivalente a 30% de seu capital a 15% e que a empresa se encontra operando
numa alíquota de 34% de IR. Considere ainda que o Custo do Capital Próprio é de
16,4%.
𝐾𝑖 = 𝐷í𝑣𝑖𝑑𝑎 𝑥 (1 − 𝐼𝑅)
𝐾𝑖 = 15% 𝑥 (1 − 0,34)
𝐾𝑖 = 9,9%
𝐾𝑖 = Custo do Capital de Terceiros Líquido do IR
𝐾𝑒 = Custo do Capital Próprio
𝐾𝑒 = 16,4%
Contribuição do Ki = 30% x 9,9% = 2,97%
Contribuição do Ke = 70% x 16,4% = 11,48%
WACC = 2,97% + 11,48% = 14,45%
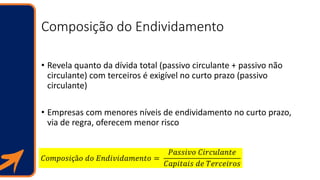
Composição do Endividamento
•Revela quanto da dívida total (passivo circulante + passivo não
circulante) com terceiros é exigível no curto prazo (passivo
circulante)
• Empresas com menores níveis de endividamento no curto prazo,
via de regra, oferecem menor risco
𝐶𝑜𝑚𝑝𝑜𝑠𝑖çã𝑜 𝑑𝑜 𝐸𝑛𝑑𝑖𝑣𝑖𝑑𝑎𝑚𝑒𝑛𝑡𝑜 =
𝑃𝑎𝑠𝑠𝑖𝑣𝑜 𝐶𝑖𝑟𝑐𝑢𝑙𝑎𝑛𝑡𝑒
𝐶𝑎𝑝𝑖𝑡𝑎𝑖𝑠 𝑑𝑒 𝑇𝑒𝑟𝑐𝑒𝑖𝑟𝑜𝑠
50.
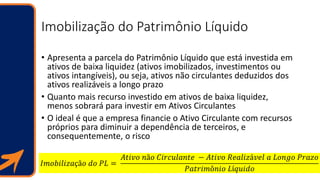
Imobilização do PatrimônioLíquido
• Apresenta a parcela do Patrimônio Líquido que está investida em
ativos de baixa liquidez (ativos imobilizados, investimentos ou
ativos intangíveis), ou seja, ativos não circulantes deduzidos dos
ativos realizáveis a longo prazo
• Quanto mais recurso investido em ativos de baixa liquidez,
menos sobrará para investir em Ativos Circulantes
• O ideal é que a empresa financie o Ativo Circulante com recursos
próprios para diminuir a dependência de terceiros, e
consequentemente, o risco
𝐼𝑚𝑜𝑏𝑖𝑙𝑖𝑧𝑎çã𝑜 𝑑𝑜 𝑃𝐿 =
𝐴𝑡𝑖𝑣𝑜 𝑛ã𝑜 𝐶𝑖𝑟𝑐𝑢𝑙𝑎𝑛𝑡𝑒 − 𝐴𝑡𝑖𝑣𝑜 𝑅𝑒𝑎𝑙𝑖𝑧á𝑣𝑒𝑙 𝑎 𝐿𝑜𝑛𝑔𝑜 𝑃𝑟𝑎𝑧𝑜
𝑃𝑎𝑡𝑟𝑖𝑚ô𝑛𝑖𝑜 𝐿í𝑞𝑢𝑖𝑑𝑜
51.
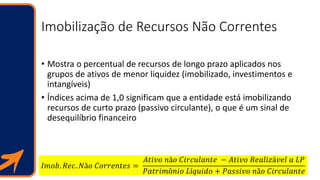
Imobilização de RecursosNão Correntes
• Mostra o percentual de recursos de longo prazo aplicados nos
grupos de ativos de menor liquidez (imobilizado, investimentos e
intangíveis)
• Índices acima de 1,0 significam que a entidade está imobilizando
recursos de curto prazo (passivo circulante), o que é um sinal de
desequilíbrio financeiro
𝐼𝑚𝑜𝑏. 𝑅𝑒𝑐. 𝑁ã𝑜 𝐶𝑜𝑟𝑟𝑒𝑛𝑡𝑒𝑠 =
𝐴𝑡𝑖𝑣𝑜 𝑛ã𝑜 𝐶𝑖𝑟𝑐𝑢𝑙𝑎𝑛𝑡𝑒 − 𝐴𝑡𝑖𝑣𝑜 𝑅𝑒𝑎𝑙𝑖𝑧á𝑣𝑒𝑙 𝑎 𝐿𝑃
𝑃𝑎𝑡𝑟𝑖𝑚ô𝑛𝑖𝑜 𝐿í𝑞𝑢𝑖𝑑𝑜 + 𝑃𝑎𝑠𝑠𝑖𝑣𝑜 𝑛ã𝑜 𝐶𝑖𝑟𝑐𝑢𝑙𝑎𝑛𝑡𝑒
52.
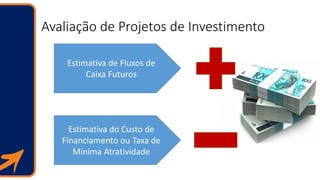
Avaliação de Projetosde Investimento
Estimativa de Fluxos de
Caixa Futuros
Estimativa do Custo de
Financiamento ou Taxa de
Mínima Atratividade
53.
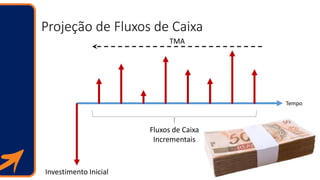
Projeção de Fluxosde Caixa
Tempo
Investimento Inicial
Fluxos de Caixa
Incrementais
TMA
54.
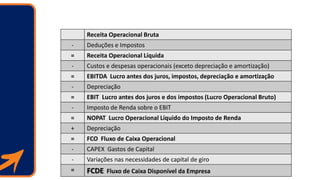
Fluxo de CaixaDisponível da Empresa (FCDE)
Receita Operacional Bruta
- Deduções e Impostos
= Receita Operacional Líquida
- Custos e despesas operacionais (exceto depreciação e amortização)
= EBITDA Lucro antes dos juros, impostos, depreciação e amortização
- Depreciação
= EBIT Lucro antes dos juros e dos impostos (Lucro Operacional Bruto)
- Imposto de Renda sobre o EBIT
= NOPAT Lucro Operacional Líquido do Imposto de Renda
+ Depreciação
= FCO Fluxo de Caixa Operacional
- CAPEX Gastos de Capital
- Variações nas necessidades de capital de giro
= FCDE Fluxo de Caixa Disponível da Empresa
55.
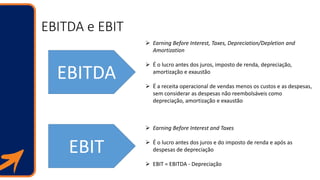
EBITDA e EBIT
EBITDA
EBIT
Earning Before Interest, Taxes, Depreciation/Depletion and
Amortization
É o lucro antes dos juros, imposto de renda, depreciação,
amortização e exaustão
É a receita operacional de vendas menos os custos e as despesas,
sem considerar as despesas não reembolsáveis como
depreciação, amortização e exaustão
Earning Before Interest and Taxes
É o lucro antes dos juros e do imposto de renda e após as
despesas de depreciação
EBIT = EBITDA - Depreciação
56.
NOPAT – LucroOperacional Líquido do IR
NOPAT
Net Operating Profit After Taxes
NOPAT = EBIT – Imposto de Renda
57.
CAPEX - Gastosde Capital
CAPEX
Capital Expenditures
As variações nos gastos de capital representam todos os
acréscimos necessários de investimentos em ativos fixos previstos
no horizonte de tempo
Em períodos de forte crescimento ou de implantação de novos
projetos de investimentos na empresa, o fluxo de gastos de
capital costuma ser elevado, reduzindo-se em anos de maior
estabilidade
58.
Variações nas Necessidadesde Capital de
Giro
Outros acréscimos de investimento são
as necessidades incrementais de capital
de giro
Aumentos na necessidade de capital de
giro reduzem o caixa e, em
consequência, os fluxos de caixa
previstos
Reduções no giro, ao contrário, liberam
recursos financeiros, elevando os fluxos
de caixa
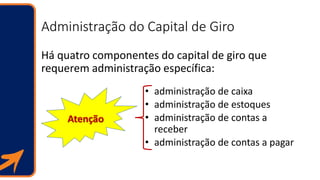
Administração do Capitalde Giro
Há quatro componentes do capital de giro que
requerem administração específica:
• administração de caixa
• administração de estoques
• administração de contas a
receber
• administração de contas a pagar
Atenção
62.
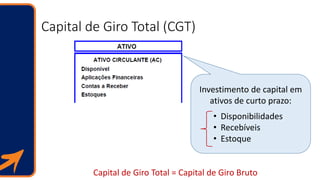
Capital de GiroTotal (CGT)
Capital de Giro Total = Capital de Giro Bruto
Investimento de capital em
ativos de curto prazo:
• Disponibilidades
• Recebíveis
• Estoque
63.
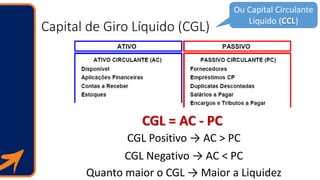
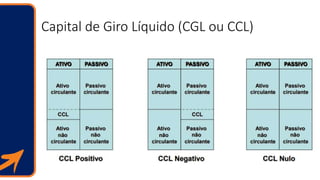
Capital de GiroLíquido (CGL)
CGL = AC - PC
CGL Positivo → AC > PC
CGL Negativo → AC < PC
Quanto maior o CGL → Maior a Liquidez
Ou Capital Circulante
Líquido (CCL)
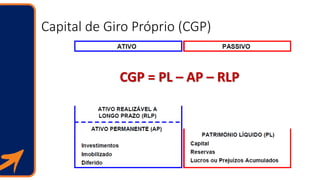
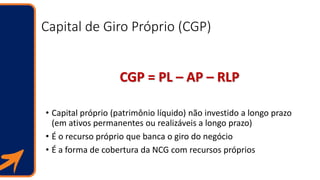
Capital de GiroPróprio (CGP)
• Capital próprio (patrimônio líquido) não investido a longo prazo
(em ativos permanentes ou realizáveis a longo prazo)
• É o recurso próprio que banca o giro do negócio
• É a forma de cobertura da NCG com recursos próprios
CGP = PL – AP – RLP
67.
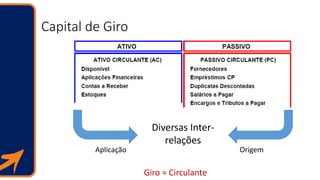
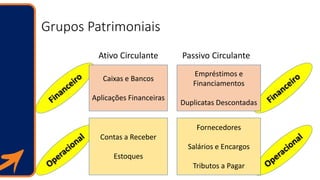
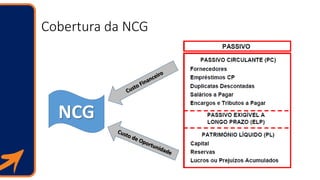
Grupos Patrimoniais
Ativo CirculantePassivo Circulante
Caixas e Bancos
Aplicações Financeiras
Empréstimos e
Financiamentos
Duplicatas Descontadas
Contas a Receber
Estoques
Fornecedores
Salários e Encargos
Tributos a Pagar
68.
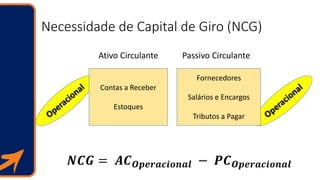
Necessidade de Capitalde Giro (NCG)
Ativo Circulante Passivo Circulante
Contas a Receber
Estoques
Fornecedores
Salários e Encargos
Tributos a Pagar
𝑵𝑪𝑮 = 𝑨𝑪 𝑶𝒑𝒆𝒓𝒂𝒄𝒊𝒐𝒏𝒂𝒍 − 𝑷𝑪 𝑶𝒑𝒆𝒓𝒂𝒄𝒊𝒐𝒏𝒂𝒍
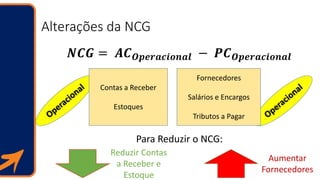
Alterações da NCG
𝑵𝑪𝑮= 𝑨𝑪 𝑶𝒑𝒆𝒓𝒂𝒄𝒊𝒐𝒏𝒂𝒍 − 𝑷𝑪 𝑶𝒑𝒆𝒓𝒂𝒄𝒊𝒐𝒏𝒂𝒍
Contas a Receber
Estoques
Fornecedores
Salários e Encargos
Tributos a Pagar
Para Reduzir o NCG:
Reduzir Contas
a Receber e
Estoque
Aumentar
Fornecedores
71.
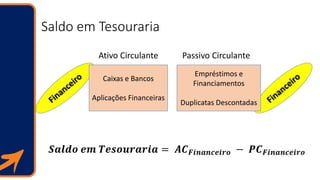
Saldo em Tesouraria
AtivoCirculante Passivo Circulante
Caixas e Bancos
Aplicações Financeiras
Empréstimos e
Financiamentos
Duplicatas Descontadas
𝑺𝒂𝒍𝒅𝒐 𝒆𝒎 𝑻𝒆𝒔𝒐𝒖𝒓𝒂𝒓𝒊𝒂 = 𝑨𝑪 𝑭𝒊𝒏𝒂𝒏𝒄𝒆𝒊𝒓𝒐 − 𝑷𝑪 𝑭𝒊𝒏𝒂𝒏𝒄𝒆𝒊𝒓𝒐
72.
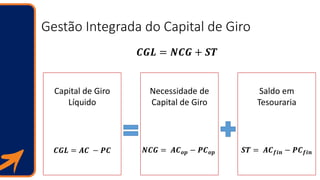
Gestão Integrada doCapital de Giro
𝑪𝑮𝑳 = 𝑵𝑪𝑮 + 𝑺𝑻
Capital de Giro
Líquido
Necessidade de
Capital de Giro
Saldo em
Tesouraria
𝑪𝑮𝑳 = 𝑨𝑪 − 𝑷𝑪 𝑵𝑪𝑮 = 𝑨𝑪 𝒐𝒑 − 𝑷𝑪 𝒐𝒑 𝑺𝑻 = 𝑨𝑪 𝒇𝒊𝒏 − 𝑷𝑪 𝒇𝒊𝒏
73.
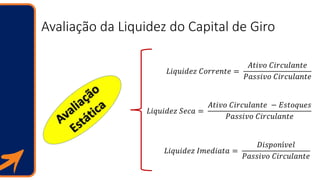
Avaliação da Liquidezdo Capital de Giro
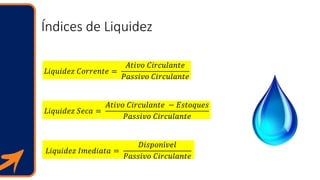
𝐿𝑖𝑞𝑢𝑖𝑑𝑒𝑧 𝐶𝑜𝑟𝑟𝑒𝑛𝑡𝑒 =
𝐴𝑡𝑖𝑣𝑜 𝐶𝑖𝑟𝑐𝑢𝑙𝑎𝑛𝑡𝑒
𝑃𝑎𝑠𝑠𝑖𝑣𝑜 𝐶𝑖𝑟𝑐𝑢𝑙𝑎𝑛𝑡𝑒
𝐿𝑖𝑞𝑢𝑖𝑑𝑒𝑧 𝑆𝑒𝑐𝑎 =
𝐴𝑡𝑖𝑣𝑜 𝐶𝑖𝑟𝑐𝑢𝑙𝑎𝑛𝑡𝑒 − 𝐸𝑠𝑡𝑜𝑞𝑢𝑒𝑠
𝑃𝑎𝑠𝑠𝑖𝑣𝑜 𝐶𝑖𝑟𝑐𝑢𝑙𝑎𝑛𝑡𝑒
𝐿𝑖𝑞𝑢𝑖𝑑𝑒𝑧 𝐼𝑚𝑒𝑑𝑖𝑎𝑡𝑎 =
𝐷𝑖𝑠𝑝𝑜𝑛í𝑣𝑒𝑙
𝑃𝑎𝑠𝑠𝑖𝑣𝑜 𝐶𝑖𝑟𝑐𝑢𝑙𝑎𝑛𝑡𝑒
74.
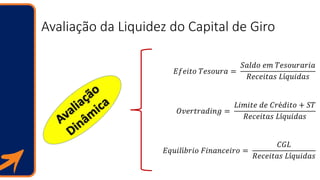
Avaliação da Liquidezdo Capital de Giro
𝐸𝑓𝑒𝑖𝑡𝑜 𝑇𝑒𝑠𝑜𝑢𝑟𝑎 =
𝑆𝑎𝑙𝑑𝑜 𝑒𝑚 𝑇𝑒𝑠𝑜𝑢𝑟𝑎𝑟𝑖𝑎
𝑅𝑒𝑐𝑒𝑖𝑡𝑎𝑠 𝐿í𝑞𝑢𝑖𝑑𝑎𝑠
𝑂𝑣𝑒𝑟𝑡𝑟𝑎𝑑𝑖𝑛𝑔 =
𝐿𝑖𝑚𝑖𝑡𝑒 𝑑𝑒 𝐶𝑟é𝑑𝑖𝑡𝑜 + 𝑆𝑇
𝑅𝑒𝑐𝑒𝑖𝑡𝑎𝑠 𝐿í𝑞𝑢𝑖𝑑𝑎𝑠
𝐸𝑞𝑢𝑖𝑙í𝑏𝑟𝑖𝑜 𝐹𝑖𝑛𝑎𝑛𝑐𝑒𝑖𝑟𝑜 =
𝐶𝐺𝐿
𝑅𝑒𝑐𝑒𝑖𝑡𝑎𝑠 𝐿í𝑞𝑢𝑖𝑑𝑎𝑠
75.
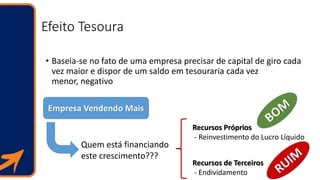
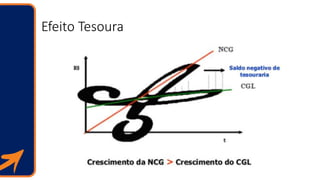
Efeito Tesoura
• Baseia-seno fato de uma empresa precisar de capital de giro cada
vez maior e dispor de um saldo em tesouraria cada vez
menor, negativo
Empresa Vendendo Mais
Quem está financiando
este crescimento???
Recursos Próprios
- Reinvestimento do Lucro Líquido
Recursos de Terceiros
- Endividamento
Overtrading
• Ato defazer negócios superiores à capacidade de financiamento da
NCG, decorrente desses negócios;
• É a condição de impossibilidade de financiamento do Efeito Tesoura
• A organização não consegue obter recursos financeiros para bancar
sua necessidade de capital de giro
Dar um passo maior que as pernas!
79.
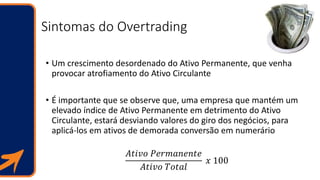
Sintomas do Overtrading
•Um crescimento desordenado do Ativo Permanente, que venha
provocar atrofiamento do Ativo Circulante
• É importante que se observe que, uma empresa que mantém um
elevado índice de Ativo Permanente em detrimento do Ativo
Circulante, estará desviando valores do giro dos negócios, para
aplicá-los em ativos de demorada conversão em numerário
𝐴𝑡𝑖𝑣𝑜 𝑃𝑒𝑟𝑚𝑎𝑛𝑒𝑛𝑡𝑒
𝐴𝑡𝑖𝑣𝑜 𝑇𝑜𝑡𝑎𝑙
𝑥 100
80.
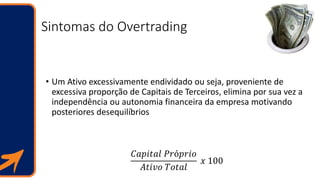
Sintomas do Overtrading
•Um Ativo excessivamente endividado ou seja, proveniente de
excessiva proporção de Capitais de Terceiros, elimina por sua vez a
independência ou autonomia financeira da empresa motivando
posteriores desequilíbrios
𝐶𝑎𝑝𝑖𝑡𝑎𝑙 𝑃𝑟ó𝑝𝑟𝑖𝑜
𝐴𝑡𝑖𝑣𝑜 𝑇𝑜𝑡𝑎𝑙
𝑥 100
81.
Sintomas do Overtrading
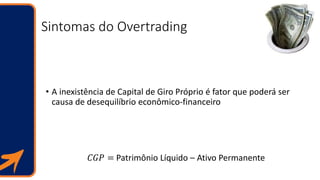
•A inexistência de Capital de Giro Próprio é fator que poderá ser
causa de desequilíbrio econômico-financeiro
𝐶𝐺𝑃 = Patrimônio Líquido – Ativo Permanente
82.
Sintomas do Overtrading
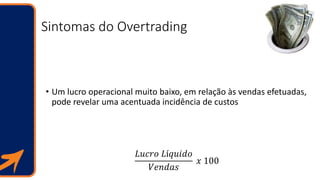
•Um lucro operacional muito baixo, em relação às vendas efetuadas,
pode revelar uma acentuada incidência de custos
𝐿𝑢𝑐𝑟𝑜 𝐿í𝑞𝑢𝑖𝑑𝑜
𝑉𝑒𝑛𝑑𝑎𝑠
𝑥 100
83.
Equilíbrio Financeiro
• Avaliaa gestão equilibrada do capital de giro, aferida pelo Capital
de Giro Líquido relativamente às receitas da organização
• A existência de CGL positivo representa a aplicação de recursos de
longo prazo no Capital de Giro: “Folga Financeira”
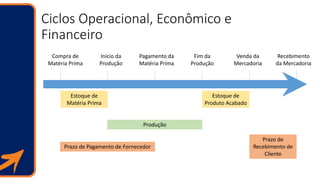
Ciclos Operacional, Econômicoe
Financeiro
Compra de
Matéria Prima
Início da
Produção
Fim da
Produção
Venda da
Mercadoria
Recebimento
da Mercadoria
Pagamento da
Matéria Prima
Estoque de
Matéria Prima
Estoque de
Produto Acabado
Produção
Prazo de Pagamento de Fornecedor
Prazo de
Recebimento de
Cliente
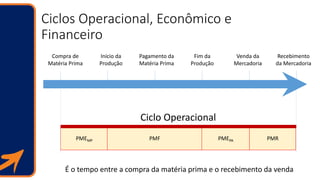
86.
PMEMP PMF PMEPAPMR
Ciclos Operacional, Econômico e
Financeiro
Compra de
Matéria Prima
Início da
Produção
Fim da
Produção
Venda da
Mercadoria
Recebimento
da Mercadoria
Pagamento da
Matéria Prima
Ciclo Operacional
É o tempo entre a compra da matéria prima e o recebimento da venda
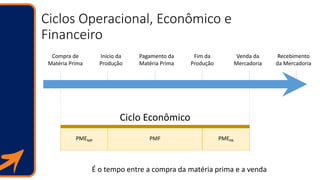
87.
PMEPAPMEMP PMF
Ciclos Operacional,Econômico e
Financeiro
Compra de
Matéria Prima
Início da
Produção
Fim da
Produção
Venda da
Mercadoria
Recebimento
da Mercadoria
Pagamento da
Matéria Prima
Ciclo Econômico
É o tempo entre a compra da matéria prima e a venda
88.
Ciclos Operacional, Econômicoe
Financeiro
Compra de
Matéria Prima
Início da
Produção
Fim da
Produção
Venda da
Mercadoria
Recebimento
da Mercadoria
Pagamento da
Matéria Prima
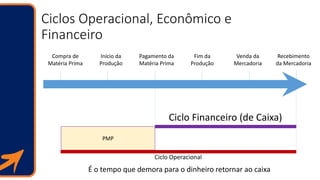
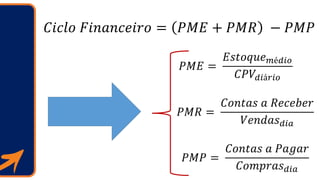
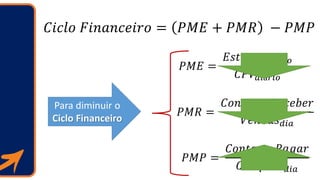
Ciclo Financeiro (de Caixa)
É o tempo que demora para o dinheiro retornar ao caixa
PMP
Ciclo Operacional
89.
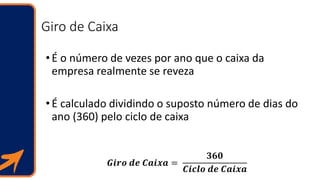
Giro de Caixa
•Éo número de vezes por ano que o caixa da
empresa realmente se reveza
•É calculado dividindo o suposto número de dias do
ano (360) pelo ciclo de caixa
𝑮𝒊𝒓𝒐 𝒅𝒆 𝑪𝒂𝒊𝒙𝒂 =
𝟑𝟔𝟎
𝑪𝒊𝒄𝒍𝒐 𝒅𝒆 𝑪𝒂𝒊𝒙𝒂
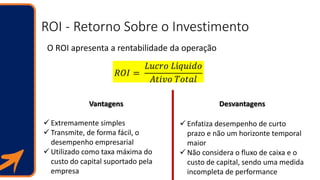
ROI - RetornoSobre o Investimento
O ROI apresenta a rentabilidade da operação
𝑅𝑂𝐼 =
𝐿𝑢𝑐𝑟𝑜 𝐿í𝑞𝑢𝑖𝑑𝑜
𝐴𝑡𝑖𝑣𝑜 𝑇𝑜𝑡𝑎𝑙
Vantagens Desvantagens
Extremamente simples
Transmite, de forma fácil, o
desempenho empresarial
Utilizado como taxa máxima do
custo do capital suportado pela
empresa
Enfatiza desempenho de curto
prazo e não um horizonte temporal
maior
Não considera o fluxo de caixa e o
custo de capital, sendo uma medida
incompleta de performance
94.
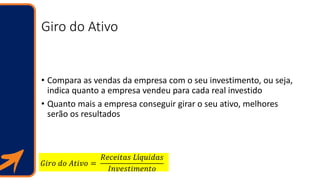
Giro do Ativo
•Compara as vendas da empresa com o seu investimento, ou seja,
indica quanto a empresa vendeu para cada real investido
• Quanto mais a empresa conseguir girar o seu ativo, melhores
serão os resultados
𝐺𝑖𝑟𝑜 𝑑𝑜 𝐴𝑡𝑖𝑣𝑜 =
𝑅𝑒𝑐𝑒𝑖𝑡𝑎𝑠 𝐿í𝑞𝑢𝑖𝑑𝑎𝑠
𝐼𝑛𝑣𝑒𝑠𝑡𝑖𝑚𝑒𝑛𝑡𝑜
95.
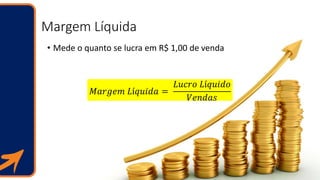
Margem Líquida
• Medeo quanto se lucra em R$ 1,00 de venda
𝑀𝑎𝑟𝑔𝑒𝑚 𝐿í𝑞𝑢𝑖𝑑𝑎 =
𝐿𝑢𝑐𝑟𝑜 𝐿í𝑞𝑢𝑖𝑑𝑜
𝑉𝑒𝑛𝑑𝑎𝑠
96.
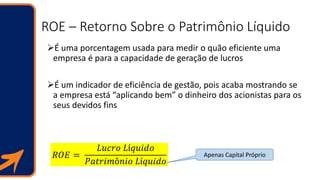
ROE – RetornoSobre o Patrimônio Líquido
É uma porcentagem usada para medir o quão eficiente uma
empresa é para a capacidade de geração de lucros
É um indicador de eficiência de gestão, pois acaba mostrando se
a empresa está “aplicando bem” o dinheiro dos acionistas para os
seus devidos fins
𝑅𝑂𝐸 =
𝐿𝑢𝑐𝑟𝑜 𝐿í𝑞𝑢𝑖𝑑𝑜
𝑃𝑎𝑡𝑟𝑖𝑚ô𝑛𝑖𝑜 𝐿í𝑞𝑢𝑖𝑑𝑜
Apenas Capital Próprio
97.
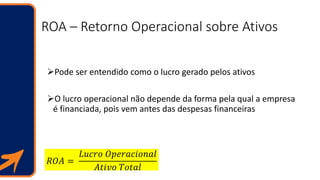
ROA – RetornoOperacional sobre Ativos
Pode ser entendido como o lucro gerado pelos ativos
O lucro operacional não depende da forma pela qual a empresa
é financiada, pois vem antes das despesas financeiras
𝑅𝑂𝐴 =
𝐿𝑢𝑐𝑟𝑜 𝑂𝑝𝑒𝑟𝑎𝑐𝑖𝑜𝑛𝑎𝑙
𝐴𝑡𝑖𝑣𝑜 𝑇𝑜𝑡𝑎𝑙
98.
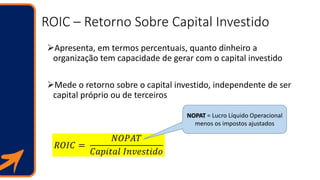
ROIC – RetornoSobre Capital Investido
Apresenta, em termos percentuais, quanto dinheiro a
organização tem capacidade de gerar com o capital investido
Mede o retorno sobre o capital investido, independente de ser
capital próprio ou de terceiros
𝑅𝑂𝐼𝐶 =
𝑁𝑂𝑃𝐴𝑇
𝐶𝑎𝑝𝑖𝑡𝑎𝑙 𝐼𝑛𝑣𝑒𝑠𝑡𝑖𝑑𝑜
NOPAT = Lucro Líquido Operacional
menos os impostos ajustados
99.
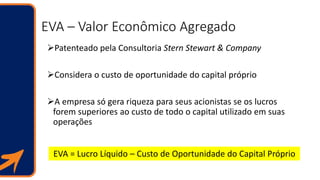
EVA – ValorEconômico Agregado
Patenteado pela Consultoria Stern Stewart & Company
Considera o custo de oportunidade do capital próprio
A empresa só gera riqueza para seus acionistas se os lucros
forem superiores ao custo de todo o capital utilizado em suas
operações
EVA = Lucro Líquido – Custo de Oportunidade do Capital Próprio
100.
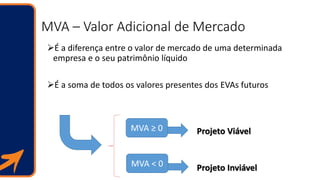
MVA – ValorAdicional de Mercado
É a diferença entre o valor de mercado de uma determinada
empresa e o seu patrimônio líquido
É a soma de todos os valores presentes dos EVAs futuros
MVA ≥ 0
MVA < 0
Projeto Viável
Projeto Inviável