Ir para o conteúdo principal
PLANEJAMENTO DO
ESTABELECIMENTO
AGROPECUÁRIO
Atuação do Engenheiro Agrônomo
Planejamento estratégico das
propriedades rurais
■ O produtor rural tem como principal objetivo obter lucro e
produtividade a curto prazo.
■ O planejamento permitirá identificar todas as variáveis
relacionadas ao processo produtivo, isto é, todos os fatores
envolvidos na atividade agrícola.
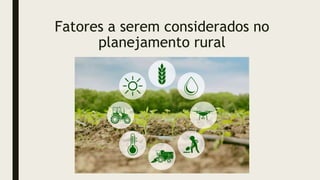
Fatores a serem considerados no
planejamento rural
Mas afinal, o que é planejar??
■ Planejar quer dizer arquitetar um trabalho, serviço ou negócio
mais complexo. Pode corresponder, ainda, à determinação dos
objetivos.
Planejamento estratégico das
propriedades rurais
■ O primeiro passo do planejamento consiste na escolha das
atividades a serem implantadas; o segundo é o diagnóstico da
propriedade. Que consiste em levantar informações:
– principais usos da terra;
– construções presentes na propriedade;
– levantamento dos solos presentes na área a ser trabalhada;
– tipo de vegetação existente;
– presença de áreas degradadas ou de nascentes.
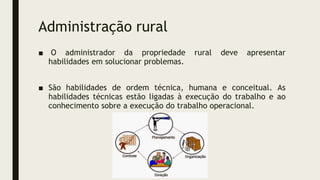
Administração rural
■ O administrador da propriedade rural deve apresentar
habilidades em solucionar problemas.
■ São habilidades de ordem técnica, humana e conceitual. As
habilidades técnicas estão ligadas à execução do trabalho e ao
conhecimento sobre a execução do trabalho operacional.
Administração rural
■ A gestão da propriedade rural é dividida em quatro áreas:
– vendas ou produção;
– finanças;
– comercialização e marketing;
– recursos humanos.
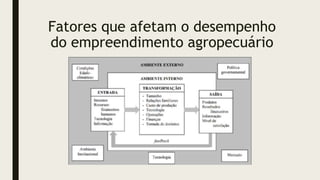
Fatores que afetam o desempenho
do empreendimento agropecuário
Planejamento estratégico das
propriedades rurais
■ Os rendimentos das propriedades estão relacionados ao emprego
da tecnologia e à administração.
■ É importante salientar que os rendimentos da agricultura são
também influenciados pelo clima, que afetará o potencial de
produção por meio de variações na temperatura, na umidade e
na luminosidade.
Planejamento estratégico das
propriedades rurais
Comercialização
■ A comercialização dos produtos é com certeza um dos passos
mais importantes dentro da atividade agropecuária. Essa etapa
pode perpetuar ou não o empreendimento, caso obtenha lucro ou
prejuízo, respectivamente.
PROCESSO DE GESTÃO DE
PROPRIEDADES RURAIS
(EMPRESAS RURAIS)
Como o agronegócio mudou a maneira de
administrar uma propriedade rural?
■ A partir da segunda metade da década de 1960, começa a ocorrer
um processo de modernização da agricultura brasileira, com
intensificação das relações agricultura/indústria.
■ Com essa evolução agrícola, o termo agricultura deixa de
abranger a complexidade do setor. “Já não se tratava mais de
propriedades autossuficientes, mas de todo um complexo de
bens, serviços e infraestrutura que envolvem agentes diversos e
interdependentes”.
Sistema agroindustrial
Por que é importante gerir a propriedade
rural como empresa rural?
■ Quando se fala em administrar a propriedade como uma
empresa rural, é preciso considerar, além dos aspectos
econômicos, questões relacionadas à gestão dos colaboradores.
■ Em uma empresa, o gestor lidera pessoas e gerencia tecnologia,
estoques, recursos financeiros, etc.
Por que é importante gerir a propriedade
rural como empresa rural?
■ É preciso promover a eficiência produtiva em equilíbrio com a
eficiência econômica. Para isso, a propriedade rural precisa se
profissionalizar, se modernizar e ser encarada como uma empresa
de fato.
■ A empresa rural deve buscar informações do mercado em que
participa, bem como relacionamentos dentro desse mercado e
deve trocar informações com fornecedores, clientes, instituições
de pesquisa e colaboradores.
“A união faz a força”
■ O associativismo possibilita que trabalhadores e pequenos
proprietários participem do mercado e concorram de maneira
mais igual.
■ Ao se unirem, os pequenos produtores podem obter melhor
desempenho econômico e podem negociar preços de insumo e de
venda de maneira conjunta, aumentando o seu poder de
barganha.
As gerações de agricultores
■ Geração de agricultores maduros, nascidos antes de 1945
– Ele considera a tecnologia hard tech como o conjunto de mecanização,
genética e economias de escala. Geralmente é cético com relação à
tecnologia digital.
■ Tomadores de decisões tradicionais, nascidos depois de 1945
– É o CEO que quer ter o controle, que gosta de ficar de mãos sujas, de
lidar diretamente com a terra, mas que também divide o seu tempo com
o escritório. Está propenso a adaptar a tecnologia na fazenda e no
escritório. Esse tipo de agricultor confia em marcas tradicionais e é fiel a
elas. . A sua conexão com o mundo mistura o analógico e o digital.
As gerações de agricultores
■ 1965−1980: geração X
– Esse agricultor é menos presente, e as mulheres participam mais ativamente
na gestão da propriedade rural, tendo o papel de parceiras ou tomadoras de
decisão. Em relação à tecnologia, ele adota e integra todos os aspectos do
processo de gestão, sendo digitalmente experiente. A sua conexão com o
mundo é baseada no envio de mensagens de WhatsApp e no uso de e-mail,
Google, YouTube e mídias sociais.
■ 1981−1996: millenials
– É considerado um empreendedor, um agricultor de primeira geração. Está
constantemente ligado à tecnologia e preocupado com sustentabilidade,
biotecnologia e preferências do consumidor. A sua conexão com o mundo se dá
por meio de reunião de amigos, e interessa-se pela educação, participando de
cursos, eventos e palestras do setor.
As gerações de agricultores
■ 1997−dias atuais: geração Z
– Esse agricultor pode ser considerado o aprendiz, que tem possibilidades
infinitas de aprendizado. A sua conexão com o mundo se dá por meio de
qualquer aparelho móvel. Valoriza muito o contato com professores e é leal
com quem o incentiva a investir em seu futuro. É aberto, inovador, orientado
por propósitos e busca um mundo melhor e mais sustentável. Utiliza redes
sociais como Instagram, Snapchat, WhatsApp e não usa o Facebook.
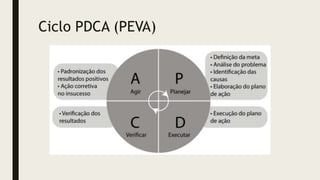
Ciclo PDCA
■ A metodologia PDCA foi desenvolvida por Walter A. Shewhart, na
década de 1930, e foi empregado com sucesso nas empresas
japonesas a fim de aumentar a qualidade de seus processos.
Ciclo PDCA (PEVA)
ANÁLISE DE CUSTO
DE PRODUÇÃO
Conceitos
■ Incertezas do setor:
– Clima
– Política
– Economia
– Legislação
■ Instabilidade de renda
– Variações de preço
– Dificuldades na comercialização
– Crédito
– Perecibilidade dos produtos
Conceitos
■ Para serem bem sucedidas no longo prazo, as organizações devem
estabelecer objetivos de desempenho para :
– fazer certo as coisas (vantagem da qualidade)
– fazer as coisas com rapidez (vantagem em rapidez)
– fazer as coisas em tempo (vantagem da confiabilidade)
– mudar ou adaptar as atividades de produção (vantagem da flexibilidade)
– fazer as coisas o mais barato possível (vantagem de custo)
Conceitos
■ Custo de produção
Soma dos valores de todos os recursos (insumos e serviços)
utilizados no processo produtivo de uma atividade agrícola, em
certo período de tempo e que podem ser classificados em curto e
longo prazos.
Conceitos
Em termos econômicos, a questão relativa ao curto ou longo prazo refere-
se à possibilidade de variação dos fatores de produção. Considera-se curto
prazo se pelo menos um dos fatores de produção não puder variar no
período considerado, quando no longo prazo, todos os fatores podem
variar (CASTRO et al, 2009).
Conceitos
■ O custo econômico considera os custos explícitos, que se referem ao
desembolso efetivamente realizado.
■ Custos implícitos dizem respeito àqueles para os quais não ocorrem
desembolsos efetivos, como é o caso da depreciação e do custo de
oportunidade, que se refere ao valor que um determinado fator poderia
receber em algum uso alternativo.
Conceitos
■ CUSTOS VARIÁVEIS: Oscilam proporcionalmente ao volume de
produção, isto é, oscilam na razão direta dos aumentos ou reduções das
quantidades.
■ CUSTOS FIXOS: São custos que, em valor absoluto são estáveis, isto é,
não sofrem oscilações proporcionais ao volume de produção, dentro de
certos limites. Podem ser encarados como encargos necessários para
que a empresa tenha condições de produzir e não como encargo de um
produto específico.
Custos Variáveis
■ máquinas: as despesas de combustíveis seriam registradas de acordo
com as indicações do fabricante;
■ implementos e utensílios;
■ manutenção de benfeitorias:
■ mão de obra temporária: valor de mercado com encargos sociais;
Custos Variáveis
■ insumos: sementes, fertilizantes, agrotóxicos, valor dos bens
consumidos;
■ despesas com irrigação
■ despesas gerais;
■ transporte externo: frete pago até unidade armazenadora;
■ armazenagem: valor de mercado (tabela de órgãos oficiais);
Custos Fixos
■ depreciação: consideram-se as máquinas, equipamentos, utensílios,
implementos, benfeitorias, instalações, solo (sistematização e
correção), animais de trabalho e embalagens;
■ remuneração sobre o capital próprio não depreciado: taxa de retorno
– custo de oportunidade;
■ seguros, taxas e impostos: de acordo com as normas tributárias;
■ mão de obra fixa: para o administrador, 6 a 10% dos custos variáveis;
para os demais casos, o preço de mercado;
■ remuneração da terra: valor da terra ou o valor do arrendamento;
Orçamento (Custo Estimado)
■ Realizado de três a quatro meses antes do início das operações de
preparo de solo. O cálculo tem por base os preços correntes de todos os
insumos e serviços a serem utilizados no decorrer do processo
produtivo, levantados num determinado momento.
Orçamento (Custo Efetivo)
■ Calculado a partir dos preços praticados na época oportuna de
utilização, determina o custo efetivamente incorrido pelo produtor e
serve para controle, avaliação, estudos de rentabilidade e subsídios às
futuras políticas para o setor.
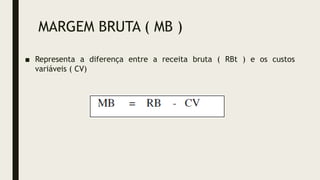
Margem Bruta
■ Indica para o empresário o quanto sobra das vendas para que a
empresa possa pagar suas despesas fixas e gerar lucro.
■ É essa sobra que consideramos como sendo a Margem de Contribuição.
■ É a parcela do preço de venda que ultrapassa os custos e despesas
variáveis e que contribuirá para a absorção dos custos (depesas) fixos
e, ainda, para formar o lucro.
Depreciação
■ Um dos aspectos essenciais para o custo de produção é a depreciação
que refere-se à perda de valor ou eficiência produtiva, causada pelo
desgaste pelo uso, ação da natureza ou obsolescência tecnológica.
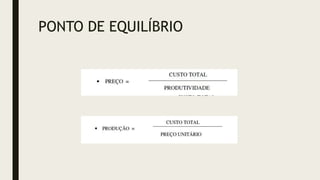
Ponto de Equilíbrio
■ É o ponto que representa o volume de venda em que não há lucro nem
prejuízo, ou seja, onde os custos totais são iguais as receitas totais
CÁLCULOS
MARGEM BRUTA ( MB )
■ Representa a diferença entre a receita bruta ( RBt ) e os custos
variáveis ( CV)
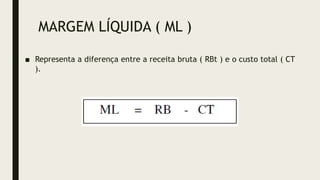
MARGEM LÍQUIDA ( ML )
■ Representa a diferença entre a receita bruta ( RBt ) e o custo total ( CT
).
PONTO DE EQUILÍBRIO
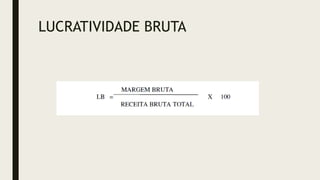
LUCRATIVIDADE BRUTA
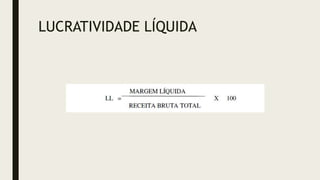
LUCRATIVIDADE LÍQUIDA