Ir para o conteúdo principal
Orçamento na construção civil
consultoria, projeto e execução
ºCOPYRIGHT EDITORA PINI LTDA. Todos os direitos de reprodução
reservados pela Editora Pini Ltda.
Dados Internacionais de Catalogação na Publicação (CIP)
(Câmara Brasileira do Livro, SP, Brasil)
Tisaka, Maçahiko
Orçamento na construção civil : consultoria, projeto e
execução / Maçahiko Tisaka. — São Paulo : Editora Pini,
2006.
ISBN 85-7266-173-5
1. Construção - Custos 2. Engenharia civil 3. Orçamento
1. Título.
06-4030 CDD-692.5
índices para catálogo sistemático:
1. Construção civil : Orçamento : Tecnologia
692.5
2. Orçamento : Construção civil : Tecnologia
692.5
Coordenação de Manuais Técnicos: Josiani Souza
Diagramação e capa: Mayara L. Pereira Revisão:
Mônica Costa
Editora Pini Ltda.
Rua Anhaia, 964 - CEP 01130-900 São Paulo, SP
Fone: 11 3352-7558 - Fax 11 3352-7587
Internet: www.piniweb.com - E-mail: manuais@pini.com.br
1
a
edição
1
a
tiragem: 2.000 exemplares, junho/2006
reimpressão: 1.000 exemplares, janeiro/2007
ORÇAMENTO NA CONSTRUÇÃO CIVIL
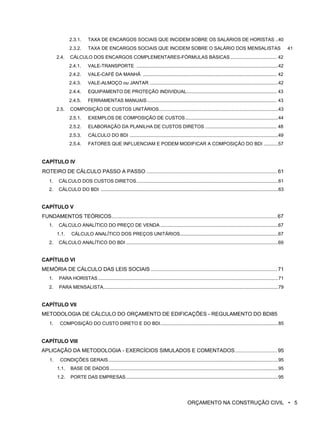
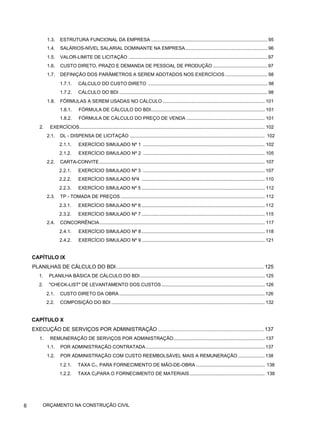
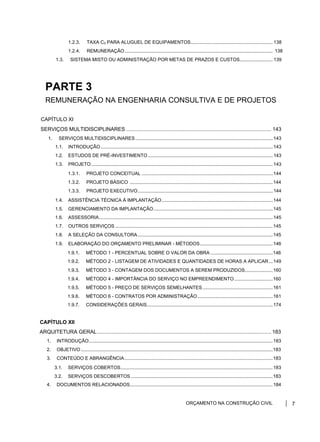
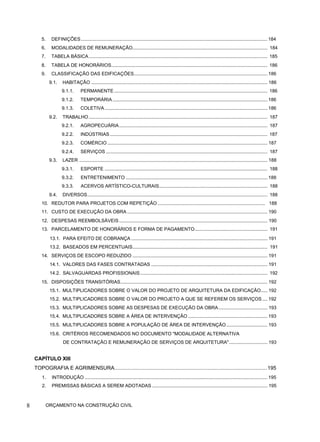
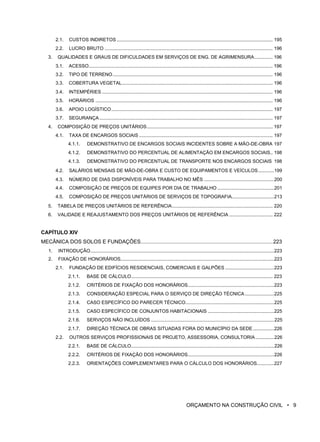
sumário
Capa - Orelha - Contracapa
APRESENTAÇÃO DO EDITOR ...............................................................................................................................15
PREFÁCIO ............................................................................................................................................................... 17
PRELIMINARES ...................................................................................................................................................... 18
ESCLARECIMENTOS NECESSÁRIOS ...................................................................................................................20
RESPONSABILIDADE DO ORÇAMENTISTA PERANTE A LEGISLAÇÃO BRASILEIRA.......................................21
PARTE 1
PRESTAÇÃO DE SERVIÇOS DE ENGENHARIA CIVIL
CAPÍTULO I
CRITÉRIOS DE REMUNERAÇÃO ..........................................................................................................................25
1. INTRODUÇÃO.............................................................................................................................................25
2. PROJETOS..................................................................................................................................................26
3. EXECUÇÃO.................................................................................................................................................26
4. MODALIDADES DE FIXAÇÃO DOS PREÇOS ..........................................................................................26
4.1. NOS PROJETOS ................................................................................................................................26
4.1.1. MODALIDADE A....................................................................................................................26
4.1.2. MODALIDADE B....................................................................................................................27
4.1.3. MODALIDADE C....................................................................................................................27
4.2. NA EXECUÇÃO ..................................................................................................................................27
4.2.1. MODALIDADE A....................................................................................................................27
4.2.2. MODALIDADE B....................................................................................................................28
4.2.3. MODALIDADE C....................................................................................................................28
4.2.4. MODALIDADE D....................................................................................................................28
4.2.5. MODALIDADE E....................................................................................................................28
4.2.6. MODALIDADE F....................................................................................................................28
5. CONTRATAÇÃO DOS SERVIÇOS .............................................................................................................28
5.1. SELEÇÃO DA EMPRESA OU DO PROFISSIONAL........................................................................... 28
5.2. TIPOS DE CONTRATAÇÃO ...............................................................................................................29
5.2.1. PARA PROJETOS.................................................................................................................29
5.2.2. PARA EXECUÇÃO................................................................................................................ 29
6. PAGAMENTO DOS SERVIÇOS..................................................................................................................30
ORÇAMENTO NA CONSTRUÇÃO CIVIL • 3
6.1. PAGAMENTOS REFERENTES A PROJETOS ..................................................................................30
6.1.1. ENTREGA DOS PROJETOS.................................................................................................30
6.1.2. PROJETOS REPETIDOS ......................................................................................................30
6.1.3. EXECUÇÃO PARCIAL...........................................................................................................30
6.1.4. ADIAMENTO OU INTERRUPÇÃO DOS SERVIÇOS ............................................................30
6.1.5. RETOMADA DOS SERVIÇOS...............................................................................................30
6.2. PAGAMENTOS REFERENTES À EXECUÇÃO...................................................................................31
6.2.1. PAGAMENTO DAS MEDIÇÕES............................................................................................31
6.2.2. PAGAMENTO POR ETAPAS DE CONCLUSÃO...................................................................31
7. CLASSIFICAÇÃO DOS PROFISSIONAIS ..................................................................................................31
8. RESPONSABILIDADE DO ENGENHEIRO E DO ARQUITETO..................................................................32
PARTE 2
EXECUÇÃO DE OBRAS DE ENGENHARIA CIVIL
CAPÍTULO II
ORÇAMENTO DE OBRAS E SERVIÇOS................................................................................................35
1. INTRODUÇÃO.............................................................................................................................................35
2. REMUNERAÇÃO NA EXECUÇÃO DE OBRAS E SERVIÇOS ...................................................................35
2.1. CONTRATAÇÃO DE OBRAS E SERVIÇOS.......................................................................................35
2.1.1. CONTRATAÇÃO POR EMPREITADA...................................................................................35
2.1.2. CONTRATAÇÃO POR ADMINISTRAÇÃO ...........................................................................35
2.2. PREÇO DOS SERVIÇOS POR EMPREITADA...................................................................................35
2.2.1. QUANTO AOS TIPOS DE CONTRATAÇÃO .........................................................................35
2.2.2. QUANTO À FORMA DE REMUNERAÇÃO ...........................................................................35
2.3. REMUNERAÇÃO DE SERVIÇOS POR ADMINISTRAÇÃO ...............................................................36
2.3.1. POR ADMINISTRAÇÃO CONTRATADA ..............................................................................36
2.3.2. SISTEMA MISTO OU ADMINISTRAÇÃO POR METAS DE PRAZOS E CUSTOS...............36
CAPÍTULO III
EXECUÇÃO DE SERVIÇOS POR EMPREITADA...................................................................................37
1. EXECUÇÃO DE SERVIÇOS POR EMPREITADA.......................................................................................37
2. FUNDAMENTOS TÉCNICOS DO CÁLCULO DA REMUNERAÇÃO...........................................................37
2.1. PRELIMINARES..................................................................................................................................37
2.2. CÁLCULO DO PREÇO DE VENDA ...................................................................................................37
2.2.1. CUSTOS DIRETOS ...............................................................................................................37
2.2.2. BDI - BENEFÍCIO E CUSTOS INDIRETOS...........................................................................38
2.2.3. CÁLCULO DO CUSTO DIRETO ...........................................................................................39
2.3. LEIS SOCIAIS .....................................................................................................................................40
4 ORÇAMENTO NA CONSTRUÇÃO CIVIL
2.3.1. TAXA DE ENCARGOS SOCIAIS QUE INCIDEM SOBRE OS SALÁRIOS DE HORISTAS ..40
2.3.2. TAXA DE ENCARGOS SOCIAIS QUE INCIDEM SOBRE O SALÁRIO DOS MENSALISTAS 41
2.4. CÁLCULO DOS ENCARGOS COMPLEMENTARES-FÓRMULAS BÁSICAS ................................... 42
2.4.1. VALE-TRANSPORTE ...........................................................................................................42
2.4.2. VALE-CAFÉ DA MANHÃ ..................................................................................................... 42
2.4.3. VALE-ALMOÇO ou JANTAR .................................................................................................42
2.4.4. EQUIPAMENTO DE PROTEÇÃO INDIVIDUAL.................................................................... 43
2.4.5. FERRAMENTAS MANUAIS.................................................................................................. 43
2.5. COMPOSIÇÃO DE CUSTOS UNITÁRIOS..........................................................................................43
2.5.1. EXEMPLOS DE COMPOSIÇÃO DE CUSTOS......................................................................44
2.5.2. ELABORAÇÃO DA PLANILHA DE CUSTOS DIRETOS ...................................................... 48
2.5.3. CÁLCULO DO BDI ................................................................................................................49
2.5.4. FATORES QUE INFLUENCIAM E PODEM MODIFICAR A COMPOSIÇÃO DO BDI ...........57
CAPÍTULO IV
ROTEIRO DE CÁLCULO PASSO A PASSO .......................................................................................... 61
1. CÁLCULO DOS CUSTOS DIRETOS...........................................................................................................61
2. CÁLCULO DO BDI ......................................................................................................................................63
CAPÍTULO V
FUNDAMENTOS TEÓRICOS..................................................................................................................67
1. CÁLCULO ANALÍTICO DO PREÇO DE VENDA .........................................................................................67
1.1. CÁLCULO ANALÍTICO DOS PREÇOS UNITÁRIOS..........................................................................67
2. CÁLCULO ANALÍTICO DO BDI ...................................................................................................................69
CAPÍTULO VI
MEMÓRIA DE CÁLCULO DAS LEIS SOCIAIS ....................................................................................... 71
1. PARA HORISTAS........................................................................................................................................71
2. PARA MENSALISTA....................................................................................................................................79
CAPÍTULO VII
METODOLOGIA DE CÁLCULO DO ORÇAMENTO DE EDIFICAÇÕES - REGULAMENTO DO BDI85
1. COMPOSIÇÃO DO CUSTO DIRETO E DO BDI.........................................................................................85
CAPÍTULO VIII
APLICAÇÃO DA METODOLOGIA - EXERCÍCIOS SIMULADOS E COMENTADOS............................. 95
1. CONDIÇÕES GERAIS................................................................................................................................95
1.1. BASE DE DADOS ...............................................................................................................................95
1.2. PORTE DAS EMPRESAS...................................................................................................................95
ORÇAMENTO NA CONSTRUÇÃO CIVIL • 5
1.3. ESTRUTURA FUNCIONAL DA EMPRESA ........................................................................................ 95
1.4. SALÁRIOS-NÍVEL SALARIAL DOMINANTE NA EMPRESA.............................................................. 96
1.5. VALOR-LIMITE DE LICITAÇÃO ......................................................................................................... 97
1.6. CUSTO DIRETO, PRAZO E DEMANDA DE PESSOAL DE PRODUÇÃO ......................................... 97
1.7. DEFINIÇÃO DOS PARÂMETROS A SEREM ADOTADOS NOS EXERCÍCIOS ................................ 98
1.7.1. CÁLCULO DO CUSTO DIRETO .......................................................................................... 98
1.7.2. CÁLCULO DO BDI ................................................................................................................ 98
1.8. FÓRMULAS A SEREM USADAS NO CÁLCULO ............................................................................. 101
1.8.1. FÓRMULA DE CÁLCULO DO BDI...................................................................................... 101
1.8.2. FÓRMULA DE CÁLCULO DO PREÇO DE VENDA ........................................................... 101
2. EXERCÍCIOS............................................................................................................................................ 102
2.1. DL - DISPENSA DE LICITAÇÃO ...................................................................................................... 102
2.1.1. EXERCÍCIO SIMULADO Nº 1 ............................................................................................ 102
2.1.2. EXERCÍCIO SIMULADO Nº 2 ............................................................................................ 105
2.2. CARTA-CONVITE............................................................................................................................. 107
2.2.1. EXERCÍCIO SIMULADO Nº 3 ............................................................................................ 107
2.2.2. EXERCÍCIO SIMULADO Nº4 ............................................................................................. 110
2.2.3. EXERCÍCIO SIMULADO Nº 5 ............................................................................................. 112
2.3. TP - TOMADA DE PREÇOS ............................................................................................................. 112
2.3.1. EXERCÍCIO SIMULADO Nº 6 ............................................................................................. 112
2.3.2. EXERCÍCIO SIMULADO Nº 7 ............................................................................................. 115
2.4. CONCORRÊNCIA............................................................................................................................. 117
2.4.1. EXERCÍCIO SIMULADO Nº 8 ............................................................................................. 118
2.4.2. EXERCÍCIO SIMULADO Nº 9 ............................................................................................. 121
CAPÍTULO IX
PLANILHAS DE CÁLCULO DO BDI...................................................................................................... 125
1. PLANILHA BÁSICA DE CÁLCULO DO BDI .............................................................................................. 125
2. "CHECK-LIST" DE LEVANTAMENTO DOS CUSTOS.............................................................................. 126
2.1. CUSTO DIRETO DA OBRA.............................................................................................................. 126
2.2. COMPOSIÇÃO DO BDI .................................................................................................................... 132
CAPÍTULO X
EXECUÇÃO DE SERVIÇOS POR ADMINISTRAÇÃO .........................................................................137
1. REMUNERAÇÃO DE SERVIÇOS POR ADMINISTRAÇÃO..................................................................... 137
1.1. POR ADMINISTRAÇÃO CONTRATADA.......................................................................................... 137
1.2. POR ADMINISTRAÇÃO COM CUSTO REEMBOLSÁVEL MAIS A REMUNERAÇÃO .................... 138
1.2.1. TAXA C1, PARA FORNECIMENTO DE MÃO-DE-OBRA .................................................... 138
1.2.2. TAXA C2PARA O FORNECIMENTO DE MATERIAIS......................................................... 138
6 ORÇAMENTO NA CONSTRUÇÃO CIVIL
1.2.3. TAXA C3 PARA ALUGUEL DE EQUIPAMENTOS.............................................................. 138
1.2.4. REMUNERAÇÃO................................................................................................................ 138
1.3. SISTEMA MISTO OU ADMINISTRAÇÃO POR METAS DE PRAZOS E CUSTOS......................... 139
PARTE 3
REMUNERAÇÃO NA ENGENHARIA CONSULTIVA E DE PROJETOS
CAPÍTULO XI
SERVIÇOS MULTIDISCIPLINARES .................................................................................................... 143
1. SERVIÇOS MULTIDISCIPLINARES........................................................................................................143
1.1. INTRODUÇÃO..................................................................................................................................143
1.2. ESTUDOS DE PRÉ-INVESTIMENTO ..............................................................................................143
1.3. PROJETO .........................................................................................................................................143
1.3.1. PROJETO CONCEITUAL ...................................................................................................144
1.3.2. PROJETO BÁSICO ............................................................................................................144
1.3.3. PROJETO EXECUTIVO......................................................................................................144
1.4. ASSISTÊNCIA TÉCNICA À IMPLANTAÇÃO....................................................................................144
1.5. GERENCIAMENTO DA IMPLANTAÇÃO..........................................................................................145
1.6. ASSESSORIA...................................................................................................................................145
1.7. OUTROS SERVIÇOS .......................................................................................................................145
1.8. A SELEÇÃO DA CONSULTORA......................................................................................................145
1.9. ELABORAÇÃO DO ORÇAMENTO PRELIMINAR - MÉTODOS.......................................................146
1.9.1. MÉTODO 1 - PERCENTUAL SOBRE O VALOR DA OBRA ...............................................146
1.9.2. MÉTODO 2 - LISTAGEM DE ATIVIDADES E QUANTIDADES DE HORAS A APLICAR...149
1.9.3. MÉTODO 3 - CONTAGEM DOS DOCUMENTOS A SEREM PRODUZIDOS.....................160
1.9.4. MÉTODO 4 - IMPORTÂNCIA DO SERVIÇO NO EMPREENDIMENTO .............................160
1.9.5. MÉTODO 5 - PREÇO DE SERVIÇOS SEMELHANTES.....................................................161
1.9.6. MÉTODO 6 - CONTRATOS POR ADMINISTRAÇÃO.........................................................161
1.9.7. CONSIDERAÇÕES GERAIS...............................................................................................174
CAPÍTULO XII
ARQUITETURA GERAL........................................................................................................................ 183
1. INTRODUÇÃO...........................................................................................................................................183
2. OBJETIVO.................................................................................................................................................183
3. CONTEÚDO E ABRANGÊNCIA................................................................................................................183
3.1. SERVIÇOS COBERTOS...................................................................................................................183
3.2. SERVIÇOS DESCOBERTOS ...........................................................................................................183
4. DOCUMENTOS RELACIONADOS............................................................................................................184
ORÇAMENTO NA CONSTRUÇÃO CIVIL 7
5. DEFINIÇÕES............................................................................................................................................. 184
6. MODALIDADES DE REMUNERAÇÃO...................................................................................................... 184
7. TABELA BÁSICA....................................................................................................................................... 185
8. TABELA DE HONORÁRIOS...................................................................................................................... 186
9. CLASSIFICAÇÃO DAS EDIFICAÇÕES..................................................................................................... 186
9.1. HABITAÇÃO ..................................................................................................................................... 186
9.1.1. PERMANENTE.................................................................................................................... 186
9.1.2. TEMPORÁRIA ..................................................................................................................... 186
9.1.3. COLETIVA........................................................................................................................... 186
9.2. TRABALHO....................................................................................................................................... 187
9.2.1. AGROPECUÁRIA................................................................................................................ 187
9.2.2. INDÚSTRIAS....................................................................................................................... 187
9.2.3. COMÉRCIO......................................................................................................................... 187
9.2.4. SERVIÇOS .......................................................................................................................... 187
9.3. LAZER .............................................................................................................................................. 188
9.3.1. ESPORTE ........................................................................................................................... 188
9.3.2. ENTRETENIMENTO ........................................................................................................... 188
9.3.3. ACERVOS ARTÍSTICO-CULTURAIS.................................................................................. 188
9.4. DIVERSOS........................................................................................................................................ 188
10. REDUTOR PARA PROJETOS COM REPETIÇÃO ................................................................................. 188
11. CUSTO DE EXECUÇÃO DA OBRA .......................................................................................................... 190
12. DESPESAS REEMBOLSÁVEIS ................................................................................................................ 190
13. PARCELAMENTO DE HONORÁRIOS E FORMA DE PAGAMENTO....................................................... 191
13.1. PARA EFEITO DE COBRANÇA ....................................................................................................... 191
13.2. BASEADOS EM PERCENTUAIS...................................................................................................... 191
14. SERVIÇOS DE ESCOPO REDUZIDO ...................................................................................................... 191
14.1. VALORES DAS FASES CONTRATADAS ........................................................................................ 191
14.2. SALVAGUARDAS PROFISSIONAIS ................................................................................................ 192
15. DISPOSIÇÕES TRANSITÓRIAS............................................................................................................... 192
15.1. MULTIPLICADORES SOBRE O VALOR DO PROJETO DE ARQUITETURA DA EDIFICAÇÃO..... 192
15.2. MULTIPLICADORES SOBRE O VALOR DO PROJETO A QUE SE REFEREM OS SERVIÇOS.... 192
15.3. MULTIPLICADORES SOBRE AS DESPESAS DE EXECUÇÃO DA OBRA..................................... 193
15.4. MULTIPLICADORES SOBRE A ÁREA DE INTERVENÇÃO ............................................................ 193
15.5. MULTIPLICADORES SOBRE A POPULAÇÃO DE ÁREA DE INTERVENÇÃO............................... 193
15.6. CRITÉRIOS RECOMENDADOS NO DOCUMENTO "MODALIDADE ALTERNATIVA
DE CONTRATAÇÃO E REMUNERAÇÃO DE SERVIÇOS DE ARQUITETURA"............................. 193
CAPÍTULO XIII
TOPOGRAFIA E AGRIMENSURA.........................................................................................................195
1. INTRODUÇÃO .......................................................................................................................................... 195
2. PREMISSAS BÁSICAS A SEREM ADOTADAS ....................................................................................... 195
8 ORÇAMENTO NA CONSTRUÇÃO CIVIL
2.1. CUSTOS INDIRETOS...................................................................................................................... 195
2.2. LUCRO BRUTO ............................................................................................................................... 196
3. QUALIDADES E GRAUS DE DIFICULDADES EM SERVIÇOS DE ENG. DE AGRIMENSURA.............. 196
3.1. ACESSO........................................................................................................................................... 196
3.2. TIPO DE TERRENO......................................................................................................................... 196
3.3. COBERTURA VEGETAL.................................................................................................................. 196
3.4. INTEMPÉRIES ................................................................................................................................. 196
3.5. HORÁRIOS ...................................................................................................................................... 196
3.6. APOIO LOGÍSTICO.......................................................................................................................... 197
3.7. SEGURANÇA................................................................................................................................... 197
4. COMPOSIÇÃO DE PREÇOS UNITÁRIOS............................................................................................... 197
4.1. TAXA DE ENCARGOS SOCIAIS ..................................................................................................... 197
4.1.1. DEMONSTRATIVO DE ENCARGOS SOCIAIS INCIDENTES SOBRE A MÃO-DE-OBRA 197
4.1.2. DEMONSTRATIVO DO PERCENTUAL DE ALIMENTAÇÃO EM ENCARGOS SOCIAIS.. 198
4.1.3. DEMONSTRATIVO DO PERCENTUAL DE TRANSPORTE NOS ENCARGOS SOCIAIS 198
4.2. SALÁRIOS MENSAIS DE MÃO-DE-OBRA E CUSTO DE EQUIPAMENTOS E VEÍCULOS............199
4.3. NÚMERO DE DIAS DISPONÍVEIS PARA TRABALHO NO MÊS .....................................................200
4.4. COMPOSIÇÃO DE PREÇOS DE EQUIPES POR DIA DE TRABALHO...........................................201
4.5. COMPOSIÇÃO DE PREÇOS UNITÁRIOS DE SERVIÇOS DE TOPOGRAFIA................................213
5. TABELA DE PREÇOS UNITÁRIOS DE REFERÊNCIA............................................................................ 220
6. VALIDADE E REAJUSTAMENTO DOS PREÇOS UNITÁRIOS DE REFERÊNCIA ................................. 222
CAPÍTULO XIV
MECÂNICA DOS SOLOS E FUNDAÇÕES...........................................................................................223
1. INTRODUÇÃO...........................................................................................................................................223
2. FIXAÇÃO DE HONORÁRIOS....................................................................................................................223
2.1. FUNDAÇÃO DE EDIFÍCIOS RESIDENCIAIS, COMERCIAIS E GALPÕES .....................................223
2.1.1. BASE DE CÁLCULO........................................................................................................... 223
2.1.2. CRITÉRIOS DE FIXAÇÃO DOS HONORÁRIOS.................................................................223
2.1.3. CONSIDERAÇÃO ESPECIAL PARA O SERVIÇO DE DIREÇÃO TÉCNICA ......................225
2.1.4. CASO ESPECÍFICO DO PARECER TÉCNICO...................................................................225
2.1.5. CASO ESPECÍFICO DE CONJUNTOS HABITACIONAIS ..................................................225
2.1.6. SERVIÇOS NÃO INCLUÍDOS .............................................................................................225
2.1.7. DIREÇÃO TÉCNICA DE OBRAS SITUADAS FORA DO MUNICÍPIO DA SEDE................226
2.2. OUTROS SERVIÇOS PROFISSIONAIS DE PROJETO, ASSESSORIA, CONSULTORIA ..............226
2.2.1. BASE DE CÁLCULO............................................................................................................226
2.2.2. CRITÉRIOS DE FIXAÇÃO DOS HONORÁRIOS.................................................................226
2.2.3. ORIENTAÇÕES COMPLEMENTARES PARA O CÁLCULO DOS HONORÁRIOS.............227
ORÇAMENTO NA CONSTRUÇÃO CIVIL • 9
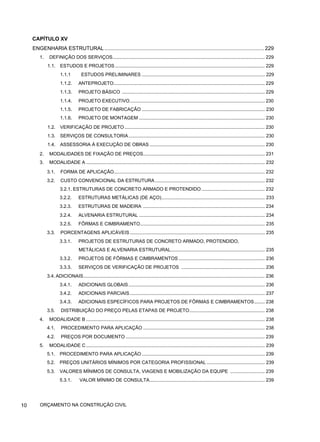
CAPÍTULO XV
ENGENHARIA ESTRUTURAL.............................................................................................................. 229
1. DEFINIÇÃO DOS SERVIÇOS................................................................................................................... 229
1.1. ESTUDOS E PROJETOS ................................................................................................................. 229
1.1.1 ESTUDOS PRELIMINARES ............................................................................................. 229
1.1.2. ANTEPROJETO.................................................................................................................. 229
1.1.3. PROJETO BÁSICO ............................................................................................................ 229
1.1.4. PROJETO EXECUTIVO...................................................................................................... 230
1.1.5. PROJETO DE FABRICAÇÃO ............................................................................................. 230
1.1.6. PROJETO DE MONTAGEM ............................................................................................... 230
1.2. VERIFICAÇÃO DE PROJETO .......................................................................................................... 230
1.3. SERVIÇOS DE CONSULTORIA....................................................................................................... 230
1.4. ASSESSORIA À EXECUÇÃO DE OBRAS ....................................................................................... 230
2. MODALIDADES DE FIXAÇÃO DE PREÇOS............................................................................................ 231
3. MODALIDADE A ....................................................................................................................................... 232
3.1. FORMA DE APLICAÇÃO.................................................................................................................. 232
3.2. CUSTO CONVENCIONAL DA ESTRUTURA................................................................................... 232
3.2.1. ESTRUTURAS DE CONCRETO ARMADO E PROTENDIDO................................................ 232
3.2.2. ESTRUTURAS METÁLICAS (DE AÇO).............................................................................. 233
3.2.3. ESTRUTURAS DE MADEIRA ............................................................................................ 234
3.2.4. ALVENARIA ESTRUTURAL ............................................................................................... 234
3.2.5. FÔRMAS E CIMBRAMENTO.............................................................................................. 235
3.3. PORCENTAGENS APLICÁVEIS...................................................................................................... 235
3.3.1. PROJETOS DE ESTRUTURAS DE CONCRETO ARMADO, PROTENDIDO,
METÁLICAS E ALVENARIA ESTRUTURAL....................................................................... 235
3.3.2. PROJETOS DE FÔRMAS E CIMBRAMENTOS ................................................................. 236
3.3.3. SERVIÇOS DE VERIFICAÇÃO DE PROJETOS ............................................................... 236
3.4. ADICIONAIS......................................................................................................................................... 236
3.4.1. ADICIONAIS GLOBAIS....................................................................................................... 236
3.4.2. ADICIONAIS PARCIAIS...................................................................................................... 237
3.4.3. ADICIONAIS ESPECÍFICOS PARA PROJETOS DE FÔRMAS E CIMBRAMENTOS........ 238
3.5. DISTRIBUIÇÃO DO PREÇO PELAS ETAPAS DE PROJETO......................................................... 238
4. MODALIDADE B ....................................................................................................................................... 238
4.1. PROCEDIMENTO PARA APLICAÇÃO ............................................................................................ 238
4.2. PREÇOS POR DOCUMENTO ......................................................................................................... 239
5. MODALIDADE C ....................................................................................................................................... 239
5.1. PROCEDIMENTO PARA APLICAÇÃO ............................................................................................. 239
5.2. PREÇOS UNITÁRIOS MÍNIMOS POR CATEGORIA PROFISSIONAL ............................................ 239
5.3. VALORES MÍNIMOS DE CONSULTA, VIAGENS E MOBILIZAÇÃO DA EQUIPE .......................... 239
5.3.1. VALOR MÍNIMO DE CONSULTA....................................................................................... 239
10 ORÇAMENTO NA CONSTRUÇÃO CIVIL
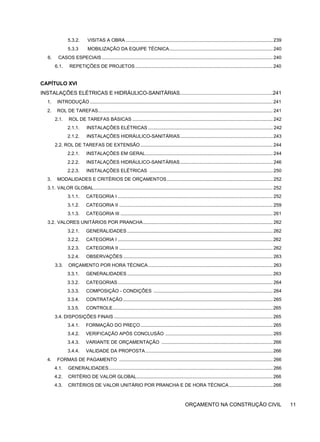
5.3.2. VISITAS A OBRA ............................................................................................................... 239
5.3.3 MOBILIZAÇÃO DA EQUIPE TÉCNICA.............................................................................. 240
6. CASOS ESPECIAIS ................................................................................................................................. 240
6.1. REPETIÇÕES DE PROJETOS........................................................................................................240
CAPÍTULO XVI
INSTALAÇÕES ELÉTRICAS E HIDRÁULICO-SANITÁRIAS................................................................241
1. INTRODUÇÃO ..........................................................................................................................................241
2. ROL DE TAREFAS.................................................................................................................................... 241
2.1. ROL DE TAREFAS BÁSICAS .......................................................................................................... 242
2.1.1. INSTALAÇÕES ELÉTRICAS .............................................................................................. 242
2.1.2. INSTALAÇÕES HIDRÁULICO-SANITÁRIAS...................................................................... 243
2.2. ROL DE TAREFAS DE EXTENSÃO.................................................................................................... 244
2.2.1. INSTALAÇÕES EM GERAL................................................................................................ 244
2.2.2. INSTALAÇÕES HIDRÁULICO-SANITÁRIAS...................................................................... 246
2.2.3. INSTALAÇÕES ELÉTRICAS ............................................................................................. 250
3. MODALIDADES E CRITÉRIOS DE ORÇAMENTOS................................................................................ 252
3.1. VALOR GLOBAL....................................................................................................................................... 252
3.1.1. CATEGORIA I ..................................................................................................................... 252
3.1.2. CATEGORIA II .................................................................................................................... 259
3.1.3. CATEGORIA III ................................................................................................................... 261
3.2. VALORES UNITÁRIOS POR PRANCHA.................................................................................................. 262
3.2.1. GENERALIDADES .............................................................................................................. 262
3.2.2. CATEGORIA I .....................................................................................................................262
3.2.3. CATEGORIA II .................................................................................................................... 262
3.2.4. OBSERVAÇÕES ................................................................................................................. 263
3.3. ORÇAMENTO POR HORA TÉCNICA.............................................................................................. 263
3.3.1. GENERALIDADES ..............................................................................................................263
3.3.2. CATEGORIAS..................................................................................................................... 264
3.3.3. COMPOSIÇÃO - CONDIÇÕES .......................................................................................... 264
3.3.4. CONTRATAÇÃO ................................................................................................................. 265
3.3.5. CONTROLE.........................................................................................................................265
3.4. DISPOSIÇÕES FINAIS ........................................................................................................................265
3.4.1. FORMAÇÃO DO PREÇO....................................................................................................265
3.4.2. VERIFICAÇÃO APÓS CONCLUSÃO ................................................................................. 265
3.4.3. VARIANTE DE ORÇAMENTAÇÃO ....................................................................................266
3.4.4. VALIDADE DA PROPOSTA ................................................................................................266
4. FORMAS DE PAGAMENTO .................................................................................................................... 266
4.1. GENERALIDADES............................................................................................................................ 266
4.2. CRITÉRIO DE VALOR GLOBAL.......................................................................................................266
4.3. CRITÉRIOS DE VALOR UNITÁRIO POR PRANCHA E DE HORA TÉCNICA.................................266
ORÇAMENTO NA CONSTRUÇÃO CIVIL 11
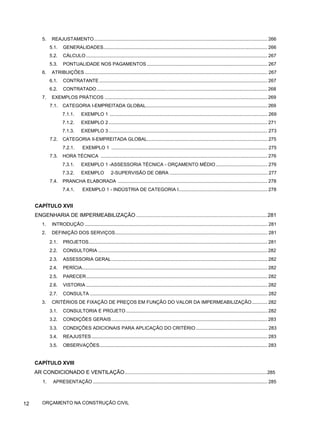
5. REAJUSTAMENTO................................................................................................................................... 266
5.1. GENERALIDADES............................................................................................................................ 266
5.2. CÁLCULO ......................................................................................................................................... 267
5.3. PONTUALIDADE NOS PAGAMENTOS ........................................................................................... 267
6. ATRIBUIÇÕES .......................................................................................................................................... 267
6.1. CONTRATANTE ............................................................................................................................... 267
6.2. CONTRATADO................................................................................................................................. 268
7. EXEMPLOS PRÁTICOS ........................................................................................................................... 269
7.1. CATEGORIA I-EMPREITADA GLOBAL............................................................................................ 269
7.1.1. EXEMPLO 1 ....................................................................................................................... 269
7.1.2. EXEMPLO 2........................................................................................................................ 271
7.1.3. EXEMPLO 3........................................................................................................................ 273
7.2. CATEGORIA II-EMPREITADA GLOBAL........................................................................................... 275
7.2.1. EXEMPLO 1 ...................................................................................................................... 275
7.3. HORA TÉCNICA .............................................................................................................................. 276
7.3.1. EXEMPLO 1 -ASSESSORIA TÉCNICA - ORÇAMENTO MÉDIO....................................... 276
7.3.2. EXEMPLO 2-SUPERVISÃO DE OBRA .......................................................................... 277
7.4. PRANCHA ELABORADA ................................................................................................................. 278
7.4.1. EXEMPLO 1 - INDÚSTRIA DE CATEGORIA I................................................................... 278
CAPÍTULO XVII
ENGENHARIA DE IMPERMEABILIZAÇÃO ..........................................................................................281
1. INTRODUÇÃO .......................................................................................................................................... 281
2. DEFINIÇÃO DOS SERVIÇOS................................................................................................................... 281
2.1. PROJETOS....................................................................................................................................... 281
2.2. CONSULTORIA ................................................................................................................................ 282
2.3. ASSESSORIA GERAL...................................................................................................................... 282
2.4. PERÍCIA............................................................................................................................................ 282
2.5. PARECER......................................................................................................................................... 282
2.6. VISTORIA ......................................................................................................................................... 282
2.7. CONSULTA ...................................................................................................................................... 282
3. CRITÉRIOS DE FIXAÇÃO DE PREÇOS EM FUNÇÃO DO VALOR DA IMPERMEABILIZAÇÃO............ 282
3.1. CONSULTORIA E PROJETO........................................................................................................... 282
3.2. CONDIÇÕES GERAIS...................................................................................................................... 283
3.3. CONDIÇÕES ADICIONAIS PARA APLICAÇÃO DO CRITÉRIO ...................................................... 283
3.4. REAJUSTES..................................................................................................................................... 283
3.5. OBSERVAÇÕES............................................................................................................................... 283
CAPÍTULO XVIII
AR CONDICIONADO E VENTILAÇÃO..................................................................................................285
1. APRESENTAÇÃO.................................................................................................................................... 285
12 ORÇAMENTO NA CONSTRUÇÃO CIVIL
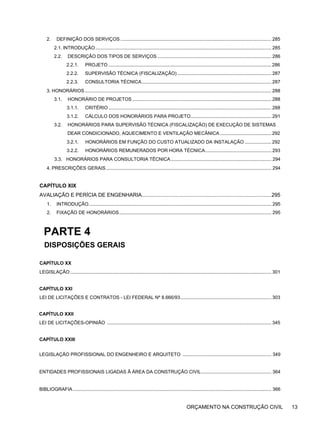
2. DEFINIÇÃO DOS SERVIÇOS .................................................................................................................. 285
2.1. INTRODUÇÃO..................................................................................................................................... 285
2.2. DESCRIÇÃO DOS TIPOS DE SERVIÇOS ...................................................................................... 286
2.2.1. PROJETO ........................................................................................................................... 286
2.2.2. SUPERVISÃO TÉCNICA (FISCALIZAÇÃO) ....................................................................... 287
2.2.3. CONSULTORIA TÉCNICA.................................................................................................. 287
3. HONORÁRIOS............................................................................................................................................. 288
3.1. HONORÁRIO DE PROJETOS ......................................................................................................... 288
3.1.1. CRITÉRIO ........................................................................................................................... 288
3.1.2. CÁLCULO DOS HONORÁRIOS PARA PROJETO............................................................. 291
3.2. HONORÁRIOS PARA SUPERVISÃO TÉCNICA (FISCALIZAÇÃO) DE EXECUÇÃO DE SISTEMAS
DEAR CONDICIONADO, AQUECIMENTO E VENTILAÇÃO MECÂNICA....................................... 292
3.2.1. HONORÁRIOS EM FUNÇÃO DO CUSTO ATUALIZADO DA INSTALAÇÃO .................... 292
3.2.2. HONORÁRIOS REMUNERADOS POR HORA TÉCNICA.................................................. 293
3.3. HONORÁRIOS PARA CONSULTORIA TÉCNICA............................................................................ 294
4. PRESCRIÇÕES GERAIS............................................................................................................................. 294
CAPÍTULO XIX
AVALIAÇÃO E PERÍCIA DE ENGENHARIA.........................................................................................295
1. INTRODUÇÃO.......................................................................................................................................... 295
2. FIXAÇÃO DE HONORÁRIOS................................................................................................................... 295
PARTE 4
DISPOSIÇÕES GERAIS
CAPÍTULO XX
LEGISLAÇÃO ........................................................................................................................................................ 301
CAPÍTULO XXI
LEI DE LICITAÇÕES E CONTRATOS - LEI FEDERAL Nº 8.666/93..................................................................... 303
CAPÍTULO XXII
LEI DE LICITAÇÕES-OPINIÃO ............................................................................................................................ 345
CAPÍTULO XXIII
LEGISLAÇÃO PROFISSIONAL DO ENGENHEIRO E ARQUITETO ................................................................... 349
ENTIDADES PROFISSIONAIS LIGADAS Ã ÁREA DA CONSTRUÇÃO CIVIL..................................................... 364
BIBLIOGRAFIA...................................................................................................................................................... 366
ORÇAMENTO NA CONSTRUÇÃO CIVIL 13
"A minha esposa Hiroko e aos
meus filhos, Hugo Mikio e Diogo
Teruo, dedico este livro"
14 ORÇAMENTO NA CONSTRUÇÃO CIVIL
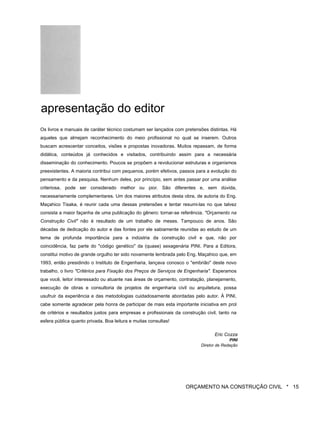
apresentação do editor
Os livros e manuais de caráter técnico costumam ser lançados com pretensões distintas. Há
aqueles que almejam reconhecimento do meio profissional no qual se inserem. Outros
buscam acrescentar conceitos, visões e propostas inovadoras. Muitos repassam, de forma
didática, conteúdos já conhecidos e visitados, contribuindo assim para a necessária
disseminação do conhecimento. Poucos se propõem a revolucionar estruturas e organismos
preexistentes. A maioria contribui com pequenos, porém efetivos, passos para a evolução do
pensamento e da pesquisa. Nenhum deles, por princípio, sem antes passar por uma análise
criteriosa, pode ser considerado melhor ou pior. São diferentes e, sem dúvida,
necessariamente complementares. Um dos maiores atributos desta obra, de autoria do Eng.
Maçahico Tisaka, é reunir cada uma dessas pretensões e tentar resumi-las no que talvez
consista a maior façanha de uma publicação do gênero: tornar-se referência. "Orçamento na
Construção Civil" não é resultado de um trabalho de meses. Tampouco de anos. São
décadas de dedicação do autor e das fontes por ele sabiamente reunidas ao estudo de um
tema de profunda importância para a indústria da construção civil e que, não por
coincidência, faz parte do "código genético" da (quase) sexagenária PINI. Para a Editora,
constitui motivo de grande orgulho ter sido novamente lembrada pelo Eng. Maçahico que, em
1993, então presidindo o Instituto de Engenharia, lançava conosco o "embrião" deste novo
trabalho, o livro "Critérios para Fixação dos Preços de Serviços de Engenharia". Esperamos
que você, leitor interessado ou atuante nas áreas de orçamento, contratação, planejamento,
execução de obras e consultoria de projetos de engenharia civil ou arquitetura, possa
usufruir da experiência e das metodologias cuidadosamente abordadas pelo autor. À PINI,
cabe somente agradecer pela honra de participar de mais esta importante iniciativa em prol
de critérios e resultados justos para empresas e profissionais da construção civil, tanto na
esfera pública quanto privada. Boa leitura e muitas consultas!
Eric Cozza
PINI
Diretor de Redação
ORÇAMENTO NA CONSTRUÇÃO CIVIL * 15
prefácio
Convidado pela Editora PINI para elaborar o prefácio deste Manual, senti-me imensamente honrado
pela deferência, pois a presente edição surge em um momento muito especial para a área da
Engenharia.
Vivemos hoje um importante momento de revalorização da categoria que tanto contribuiu, contribui e
continuará contribuindo para o desenvolvimento da economia e para o progresso do bem-estar da
sociedade brasileira.
Oferecer para os engenheiros civis e arquitetos um manual especializado com o objetivo de dar o
imprescindível suporte técnico para a fixação de preços ou estabelecer critérios para a remuneração
pelos seus serviços, parece-me uma contribuição da mais alta importância, além de extremamente
necessária e fundamental.
A primeira edição lançada em 1993 pela Editora PINI com o apoio e coordenação do então
presidente do Instituto de Engenharia, Maçahico Tisaka, encontra-se totalmente esgotada, e em boa
hora o seu nome foi lembrado para um novo trabalho.
Na época, para a sua elaboração, foi realizada uma ampla consulta junto aos principais interessados
no assunto, tais como as grandes contratantes do governo, órgãos da administração direta e
indireta, pequenas, médias e grandes empresas construtoras, empresas de consultoria e projetos,
como também entidades representativas do setor.
Esta nova edição já se fazia necessária. Ampliada e atualizada, ela vem preencher uma importante
lacuna. Oferecer à área da construção civil uma visão mais didática e ampla, com o objetivo de
garantir às empresas e aos profissionais resultados justos pela execução de seus trabalhos técnicos,
é uma forma de valorizar a Engenharia brasileira que tanto depende desses profissionais para a
retomada do seu desenvolvimento.
Valho-me do ensejo para também prestar uma justa e merecida homenagem, ainda que,
infelizmente, póstuma, ao empresário e jornalista Sérgio Pini, que durante várias décadas presidiu a
Editora Pini, prestando sempre relevantes serviços à Engenharia e à construção brasileira.
Eng. Eduardo Ferreira Lafraia
INSTITUTO DE ENGENHARIA
Presidente
ORÇAMENTO NA CONSTRUÇÃO CIVIL J 17
preliminares
A tarefa de calcular a remuneração de serviços de Engenharia exige uma série de requisitos que
não se restringem apenas a uma questão eminentemente técnica, envolvendo necessidade de
conhecimentos que vão desde a legislação profissional, legislação tributária e fiscal, conhecimento
do mercado de materiais e de mão-de-obra, no seu mais amplo sentido.
O sucesso ou o fracasso de uma atividade profissional de Engenharia depende da forma como
estabelecemos a cobrança dos honorários profissionais ou da remuneração pelos serviços que
prestamos aos clientes, sejam elas pessoas físicas ou jurídicas, privados ou públicos.
Num regime competitivo como em que vivemos na atualidade, se não tivermos um conhecimento
adequado e suficiente na forma de calcular o orçamento ou os honorários, corremos o risco de
darmos preços excessivamente elevados e fora da realidade do mercado e, portanto, deixarmos de
contratar com o cliente, ou darmos um preço insuficiente para cobrir os custos incidentes e ter
grandes prejuízos, podendo até acarretar o encerramento das atividades.
Por outro lado, no caso específico da Administração Pública, se os orçamentos não forem bem feitos
e não representarem a realidade da obra e do mercado, correm também um sério risco de trazerem
conseqüências indesejáveis, tais como baixa qualidade dos serviços, atrasos ou paralisações de
obra, aditivos contratuais, recursos e ações judiciais, etc, que podem levar a incalculáveis prejuízos
para o erário público.
É preciso também diferenciar propostas de orçamento e de remuneração feitas a particulares
daquelas feitas aos órgãos públicos.
No primeiro caso, pode-se contar com uma certa flexibilidade no trato deste assunto em razão de
não estar sujeito às exigências determinadas pela Lei de Licitações, permitindo um grau maior de
liberdade para negociações, que podem conduzir a um resultado que atenda aos interesses de
ambas as partes. Além disso, pelo caráter restrito que caracteriza esse tipo de contratação, muitas
vezes o que predomina mesmo é o relacionamento entre as partes e a experiência profissional da
eventual contratada, além, evidentemente, do preço aceitável para ambas as partes.
No segundo caso existe uma norma geral que rege todas as contratações em qualquer nível de
governo, seja administração direta ou indireta, onde a contratante é obrigada a segui-la, chamada
Lei de Licitações (Lei Federal nº 8.666/93).
Por essa Lei, uma vez apresentada a proposta e se for a vencedora, não poderá haver
arrependimento, sob pena de pesadas multas e impedimento de participar de outras licitações por
um período. Portanto, em poucas palavras, é proibido errar.
Desse modo é preciso estudar e analisar profundamente os custos diretos e indiretos envolvidos,
bem como todas as incidências de impostos, taxas, seguros, despesas financeiras, grau de risco,
etc.
18 ORÇAMENTO NA CONSTRUÇÃO CIVIL
É importante salientar que o princípio fundamental que rege atualmente a Lei de Licitações é o
menor preço de oferta, não se permitindo negociações após a abertura das propostas dos
concorrentes.
O objetivo deste Manual é dar aos profissionais que atuam nas áreas de licitação, orçamentação,
jurídica e comercial das empresas públicas e privadas, alguns fundamentos que possam auxiliar na
elaboração de orçamento de obras e na fixação de preços ou honorários pelos serviços a serem
desenvolvidos na área de Engenharia Civil.
A primeira edição lançada em 1993 com o nome de "Critérios para Fixação dos Preços de Serviços
de Engenharia", já esgotada, esteve sob a coordenação do Instituto de Engenharia, que na
ocasião submeteu o trabalho, ainda na fase de projeto, a uma ampla consulta e debate junto aos
principais interessados, quais sejam, as grandes contratantes do governo, órgãos da administração
direta e indireta, empresas construtoras pequenas, médias e grandes, empresas de consultoria e
projetos e entidades de classe representativas do ramo, resultando num trabalho consensual e
equilibrado para todas as partes envolvidas.
Esta nova edição, ampliada e atualizada, objetivou dar um maior suporte técnico para todos que
atuam nas diversas áreas de consultoria e projetos de Engenharia Civil e sobretudo na área de
execução da construção civil que precisam ter critérios seguros e bem definidos para calcular os
custos diretos e o BDI para obter o preço final de venda.
Também é um instrumento essencial para os profissionais que preparam editais de licitação
pública, calculam orçamento estimativo e para aqueles que analisam e julgam propostas de
preços.
Este trabalho conta mais uma vez com o apoio, colaboração e sugestões das entidades
representativas dos vários setores da construção, inclusive com a oferta dos critérios utilizados
pelos seus respectivos associados, fato este que vem enriquecer em muito o conteúdo desta
publicação.
Esperamos que este Manual venha atender aos anseios da classe profissional que necessita de
um importante respaldo técnico para garantir um resultado justo do seu trabalho profissional, por
um lado, e do outro, ter em mãos os fundamentos claros e suficientes para justificar uma decisão
que seja justa para ambas as partes, contratantes e contratadas.
O autor
ORÇAMENTO NA CONSTRUÇÃO CIVIL 19
esclarecimentos necessários
HONORÁRIOS DE CONSULTORIA E PROJETOS
As conceituações dos serviços e critérios de fixação dos respectivos honorários ou preços nas áreas de consultoria,
projetos e gerenciamento não gozam de unanimidade no mercado, dando margem a muitas discussões e polêmicas
quando da apresentação das propostas de preços nas licitações ou dificultando a negociação entre o contratante e o
contratado.
No caso de haver algum tipo de impasse ou mesmo divergências de opinião entre as partes, há poucas opções de
literatura especializada no mercado para consultas que permitam dirimir dúvidas básicas ou encontrar modelos de
cálculos em que possam se espelhar.
O nosso objetivo é oferecer aos profissionais que lidam com orçamentos, licitações, contratos, compras e vendas de
serviços uma referência de parâmetro para poderem estabelecer critérios próprios de fixação ou julgamento dos
preços, de modo a remunerar adequadamente o nível de qualidade e profundidade proposto em seus trabalhos.
Os critérios de remuneração para cada especialização, que estão relacionados na segunda parte deste manual,
tiveram como base as diretrizes estabelecidas, informal ou oficialmente, pelas entidades de classe representativas e
nem sempre coincidem com o texto original apresentado por essas entidades.
Em alguns casos, procurou-se manter na íntegra os critérios propostos pelas entidades de classe e, em outros,
apenas a parte relativa ao objeto do nosso trabalho. Há casos também em que aparece apenas o resumo ou a
introdução de algumas alterações necessárias para a uniformidade dos critérios.
Portanto, nenhuma responsabilidade cabe às entidades colaboradoras, caso apresente alguma divergência com o
texto original gentilmente cedido, devendo o interessado comunicar-se com a entidade correspondente para obter
maiores informações sobre o assunto.
O leitor atento notará que poderá haver diferenças de critério dentro de uma mesma área de atuação e em alguns
casos até critérios sobrepostos para um mesmo assunto. Isto pode ocorrer porque alguns critérios estão focados para
os profissionais liberais e, em outros, para empresas ou escritórios de consultoria e projetos.
20 ORÇAMENTO NA CONSTRUÇÃO CIVIL
responsabilidade do orçamentista perante a
legislação brasileira
De acordo com os Arts. 7
o
, 8
o
, 13º, 14º e 15º da Lei Federal nº 5.194/66, o ORÇAMENTO ESTIMATIVO do órgão
que acompanha o edital de licitação, previsto na alínea II §2º do item XVII do Art. nº40da Lei nº 8.666/ 93 (Lei de
Licitações), deverá ter a sua autoria devidamente identificada no documento, com o nome completo do orçamentista,
profissão de engenheiro civil ou arquiteto e o número de Registro no CREA.
A Lei Federal nº 5.194, de 24.12.66, estabelece o seguinte:
"Art. 7 - As atividades e atribuições profissionais do engenheiro, do arquiteto e do engenheiro agrônomo
consistem em:
a) desempenho de cargos, funções e comissões em entidades estatais, paraestatais, autárquicas, de
economia mista e privada".
"Art. 8 - As atividades e atribuições enunciadas nas alíneas 'a', 'b', 'c', do artigo anterior são da competência de
pessoas físicas, para tanto legalmente habilitadas."
"Art. 12 - Na União, nos Estados e nos Municípios, nas entidades autárquicas, paraestatais e de economia mista, os
cargos e funções que exijam conhecimentos de Engenharia, Arquitetura e de Agronomia, relacionados conforme
o disposto na alínea "g" do Art. 27, somente poderão ser exercidos por profissionais habilitados de acordo com
esta Lei."
"Art. 13 - Os estudos, plantas, projetos, laudos e qualquer outro trabalho de engenharia, de arquitetura e de
agronomia, quer público, quer particular, somente poderão ser submetidos ao julgamento das autoridades
competentes e só terão valor jurídico quando seus autores forem profissionais habilitados de acordo com a
lei."
"Art. 14 - Nos trabalhos gráficos, especificações, orçamentos, pareceres, laudos e atos judiciais ou administrativos,
é obrigatória, além da assinatura, precedida do nome da empresa, sociedade, instituição ou firma a que
interessarem, a menção explícita do título do profissional que os subscreve e o número da carteira referida
no art. 56."
A falta dessa identificação poderá ensejar um Auto de Infração contra a empresa ou órgão licitante por parte da
fiscalização do CREA ou até anulação da licitação por descumprimento dos dispositivos legais.
"Art. 15 - São nulos de pleno direito os contratos referentes a qualquer ramo da engenharia, arquitetura ou
da agronomia, inclusive a elaboração de projeto, direção ou execução de obras, quando firmados por entidade
pública ou particular com pessoa física ou jurídica não legalmente habilitada a praticar a atividade nos termos desta
lei."
Pelos Artigos 1 º ao 14
o
da Resolução nº 425 de 18/12/98 do CONFEA, combinada com o Parágrafo 1 º dos Arts. 2
o
e 4
o
da Lei nº 6.496/77, é obrigatório o recolhimento de ART - Anotação de Responsabilidade Técnica pela execução
do orçamento e pelo ocupante de cargo e função de orçamentista, ficando sujeito às penalidades da lei pelo seu não-
cumprimento.
LEI Nº 6.496/77
"Art. 2
o
- A ART define para os efeitos legais os responsáveis técnicos pelo empreendimento de engenharia,
arquitetura e agronomia."
"§ 1
o
A ART será efetuada pelo profissional ou pela empresa no Conselho Regional de Engenharia, Arquitetura e
Agronomia (CREA), de acordo com Resolução própria do Conselho Federal de Engenharia, Arquitetura e Agronomia
(CONFEA)/'
ORÇAMENTO NA CONSTRUÇÃO CIVIL 21
"Art. 3
o
- A falta de ART sujeitará o profissional ou a empresa à multa prevista na alínea 'a' do Art. 73 da Lei nº 5.194,
de 24 de dezembro de 1966, e demais cominações legais."
O autor do orçamento deverá recolher ART - Anotação de Responsabilidade Técnica, específico para cada
obra objeto da licitação, atestando a sua autoria.
Além disso, o órgão contratante deverá recolher ART - Anotação de Responsabilidade Técnica de Cargo e
Função do seu orçamentista, sob pena de autuação pela fiscalização do CREA.
RESOLUÇÃO nº 425 de 18 de dezembro de 1998 do CONFEA
"Art. 6
o
- O desempenho de cargo ou função técnica, seja por nomeação, ocupação ou contrato de trabalho - tanto
em entidade pública ou privada -, obriga a Anotação de Responsabilidade Técnica, no CREA, em cuja jurisdição
for exercida a atividade."
OBSERVAÇÕES IMPORTANTES:
O orçamento a ser elaborado deverá conter, de modo fiel e transparente, todos os serviços e/ou materiais a serem
aplicados na obra de acordo com o projeto básico e outros projetos complementares referentes ao objeto da licitação.
O orçamento deverá ser elaborado a partir do levantamento dos quantitativos físicos do projeto e da composição dos
custos unitários de cada serviço, obedecidas rigorosamente as Leis Sociais e Encargos Trabalhistas e todos os
demais Custos Diretos, devidamente planilhados.
Pela atual legislação contábil e trabalhista, os encargos como refeições, transporte, EPI, incluindo uniformes,
ferramentas manuais necessários para o exercício de sua atividade, seguro de vida em grupo, diretamente
relacionados com a mão-de-obra, devem ser calculados e acrescidos às Leis Sociais como Encargos
Complementares de Mão-de-Obra.
Ainda, lembrar que, pela atual legislação fiscal e contábil, todos os custos que compõem a infra-estrutura da obra
como a Instalação do Canteiro de Obra, custos da Administração Local, Mobilização e Desmobilização, etc, devem
compor os Custos Diretos, e não o BDI.
A composição do BDI, que é a outra parte importante do orçamento, deverá conter todos os itens relativos aos
Custos Indiretos da administração central, eventuais taxas de riscos do empreendimento pela falta de uma definição
clara do projeto, custos financeiros do capital de giro, todos os tributos federais e municipais, custos de
comercialização e a pretensão ou previsão de lucro.
À omissão injustificada e deliberada de custos que venham a causar prejuízos à contratada ou ao colega engenheiro
ou arquiteto, o profissional responsável pela elaboração do orçamento poderá ser enquadrado na Resolução nº
1.002/02, que regulamentou o Código de Ética Profissional.
Para a elaboração criteriosa e completa do orçamento de obras de construção civil, recomenda-se seguir a
Metodologia de Cálculo do Orçamento de Edificações - Composição do Custo Direto e do BDI, aprovado pelo
Instituto de Engenharia, cujo texto completo encontra-se no CAPÍTULO VII deste livro.
22 ORÇAMENTO NA CONSTRUÇÃO CIVIL
CRITÉRIOS DE
REMUNERAÇÃO
1. INTRODUÇÃO
A ENGENHARIA tem sido definida como a arte de transformar recursos naturais em formas adequadas de produtos
ao atendimento das necessidades humanas.
O porquê do nome Engenharia Civil: até o século XVII a Engenharia como atividade organizada era exercida
somente para fins militares. A partir de então, com o surgimento de obras sem a participação de militares,
principalmente na construção de estradas, originaram-se as denominações de "Engenharia Civil" e "Construção
Civil".
A Norma Brasileira NBR 5.679. Elaboração de Projetos de Obras de Engenharia e Arquitetura, define Obra de
Engenharia e Arquitetura como:
"...o trabalho, segundo as determinações do projeto e as normas adequadas, destinado a modificar, adaptar,
recuperar ou criar um 'bem', ou que 'tenha como resultado qualquer transformação, preservação ou
recuperação do ambiente natural'."
De forma mais específica, a Lei Federal nº 5.194, de 24 de dezembro de 1966, que regulamentou as profissões de
engenheiro, arquiteto e agrônomo, estabeleceu o seguinte:
"Art. 1
o
. As profissões de engenheiro, arquiteto e engenheiro agrônomo são caracterizadas pelas realizações
de interesse social e humano que importem na realização dos seguintes empreendimentos:
a) aproveitamento e utilização de recursos naturais;
b) meios de locomoção e comunicações;
c) edificações, serviços e equipamento urbanos, rurais e regionais, nos seus aspectos técnicos e artísticos;
d) instalações e meios de acesso a costas, cursos e massas de d'água e extensões terrestres;
e) desenvolvimento industrial e agropecuário."
Na atualidade, com o desenvolvimento e o progresso da Engenharia em todos os campos das atividades humanas,
a abrangência dos conceitos acima se ampliaram muito e não mais se restringem apenas aos aspectos acima
definidos, podendo-se incluir também as atividades de conservação e operação dos bens criados, bem como
aqueles que conduzem à eliminação ou destruição dos mesmos bens, quando necessário.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 25
Todos esses serviços de Engenharia poderiam ser agrupados basicamente em duas grandes áreas:
■ Engenharia Consultiva e de Projetos. PROJETOS
■ Engenharia de Construções e Montagens. EXECUÇÃO
2. PROJETOS
A Engenharia Consultiva e de Projetos, aqui, simplesmente denominada de PROJETOS, abrange os seguintes
serviços:
a) elaboração de planos diretores, estudos de viabilidade, estudos organizacionais e outros relacionados com
obras e serviços de engenharia.
b) elaboração de anteprojetos, projetos básicos e projetos executivos de obras, equipamentos, instrumentos e
processos de produção em geral.
c) fiscalização, supervisão, acompanhamento técnico e gerenciamento de obras e serviços, ou de montagens
industriais e controle tecnológico de materiais e produtos;
d) vistorias, elaboração de laudos técnicos, consultorias especializadas, avaliações e pareceres referentes a
obras de engenharia;
e) desenvolvimento de técnicas relacionadas com a informática e outras, para aplicação em serviços de
engenharia.
3. EXECUÇÃO
A Engenharia de Construção Civil e Montagem, ou simplesmente denominada de EXECUÇÃO, abrange os seguintes
serviços:
a) execução de obras de construção civil em geral e sua conservação (ou, eventualmente, sua demolição);
b) construção, demolição, reforma ou reparação de prédios ou edificações;
c) construção e reparação de estradas de ferro e de rodagem, inclusive os trabalhos concernentes a super e
infra-estrutura de estradas e obras-de-arte;
d) construção e reparação de túneis, pontes, viadutos, logradouros públicos e outras obras de urbanismo;
e) construção de sistemas de abastecimento de águas e de saneamento;
f) execução de obras de terraplenagem, pavimentação em geral, hidráulica, marítimas ou fluviais;
g) execução de instalações hidráulicas e elétricas e montagens industriais;
h) execução de obras de eletrificação e hidrelétricas;
i) exploração, conservação e recuperação de recursos naturais.
4. MODALIDADES DE FIXAÇÃO DOS PREÇOS
4.1. NOS PROJETOS
4.1.1. MODALIDADE A
Vamos designar por Modalidade A a forma de fixação de preços dos serviços de Engenharia com base no custo
estimado da obra ou do elemento objeto da proposta.
26 ORÇAMENTO NA CONSTRUÇÃO CIVIL
O custo deve ser o mais próximo da realidade. Entretanto, muitas vezes, são tomados como referencia valores
convencionais, de acordo com as características da obra ou dos serviços.
O preço dos serviços é fixado aplicando-se um percentual sobre o custo estimado, o qual deverá contemplar todas
as despesas na realização do serviço, acrescidas da margem desejada.
4.1.2. MODALIDADE B
A Modalidade B é a forma de fixação dos preços com base na previsão de produtos a serem apresentados ao
cliente, tais como desenhos, memoriais, relatórios, etc.
Esta modalidade tem sido utilizada mais para pequenos projetos, ou projetos de reformas, casos em que os serviços,
às vezes, têm valores percentualmente muito elevados em relação à obra.
4.1.3. MODALIDADE C
A Modalidade C é a forma de cobrar os serviços a partir de medições das horas gastas no trabalho. Pode-se
estabelecer um determinado valor para o preço horário de cada categoria, usualmente chamado de "preço de hora
técnica" ou de "tarifa horária".
A outra forma de fixação de preços conhecida como "cost plus" ou "cost plus fee" é estabelecer um coeficiente,
geralmente chamado de "k", que, multiplicado pelo custo horário de cada profissional envolvido, se chega ao preço
final.
Em qualquer dos casos o preço final deve contemplar todos os custos diretos, encargos sociais, todas as despesas
indiretas e o lucro.
Deve-se notar que no preço da hora técnica de consultores, principalmente em serviços que apresentem grandes
riscos ou conhecimentos extraordinários, a remuneração deve também compensar todo um acervo de
conhecimentos formado ao longo de muitos anos de experiência, e de toda a responsabilidade envolvida.
Nesta modalidade predomina a parcela correspondente às horas técnicas.
Entretanto, podem também entrar nas medições algumas parcelas referentes a despesas reembolsáveis, mais uma
taxa de administração (serviços de topografia, computação, reprografia, despesas de viagem, veículos, etc).
4.2. NA EXECUÇÃO
4.2.1. MODALIDADE A
EMPREITADA POR PREÇO UNITÁRIO
Custo Direto mais BDI. O Custo Direto é composto pela soma de todos os custos unitários mais todos os custos
diretamente relacionados com a produção. O Custo Unitário de cada serviço é o resultado do produto Quantidade x
Preço Unitário de cada um dos insumos, os quais, multiplicados pelo BDI, viram Preço Unitário. O preço total é a
soma de todos os resultados parciais dos serviços envolvidos.
O pagamento é feito através da medição no campo dos quantitativos dos serviços realizados a cada período.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 27
4.2.2. MODALIDADE B
EMPREITADA GLOBAL
Custo Direto global mais BDI. Neste caso as quantidades dos serviços são previamente determinadas, arcando o
construtor com os riscos de um eventual erro na quantificação de cada serviço.
A medição no campo dos serviços realizados normalmente se faz pela determinação do percentual executado de
cada serviço, até o limite do valor proposto.
As eventuais modificações de projetos, ou a existência de situações imprevisíveis e que venham a alterar os
quantitativos previstos, são pagas à parte.
4.2.3. MODALIDADE C
EMPREITADA INTEGRAL
Trata-se de uma variante da Empreitada Global que pode ser chamada de "turn-key", em que o construtor assume
todas as despesas do início ao fim, até a entrega das chaves ou do empreendimento, funcionando para início da
operação.
4.2.4. MODALIDADE D
POR ADMINISTRAÇÃO CONTRATADA
Taxa de Administração sobre os custos gerais da obra. Neste caso é cobrada uma taxa, previamente estabelecida, a
ser aplicada mensalmente sobre os gastos da obra. Existem outras alternativas desta modalidade que incluem
reembolsos de determinados gastos e pagamentos fixos para determinados itens de custos.
4.2.5. MODALIDADE E
SISTEMA MISTO
Trata-se de um sistema misto, onde parte é paga por preços unitários e as demais por administração ou pelo sistema
de reembolso.
Nesta modalidade pode-se estabelecer metas de prazos e de gastos, com o estabelecimento de prêmios e multas
pelos alcances das metas e pelos atrasos.
4.2.6. MODALIDADE F
TAREFA
Destinados em geral para serviços de pequena monta.
5. CONTRATAÇÃO DOS SERVIÇOS
5.1. SELEÇÃO DA EMPRESA OU DO PROFISSIONAL
A escolha das empresas ou dos profissionais para a execução de determinados serviços específicos obedecem aos
seguintes critérios:
28 ORÇAMENTO NA CONSTRUÇÃO CIVIL
a) NA INICIATIVA PRIVADA
■ Consulta ao mercado;
■ Indicação ou recomendação;
■ Anúncios e propaganda em revistas técnicas;
■ Conhecimento de obras já realizadas;
■ Experiência profissional comprovada;
■ Análise técnica e econômica da empresa;
■ Análise da proposta de preços;
■ Negociação;
■ Outras.
b) NA ADMINISTRAÇÃO PÚBLICA.
■ Estrito cumprimento às regras da Lei nº 8666/93;
■ Publicação de editais;
■ Divulgação via Internet;
■ Atendimento às condições do Edital;
■ Não há negociação;
■ Decisão pelo menor preço.
OBS.: No caso de contratação por DL (Dispensa de Licitação) para valores inferiores a um décimo do valor-limite
para convite, os serviços podem ser contratados diretamente, sem muitas formalidades. Quando o órgão contratante
da administração for uma "Agência Executora", o limite para o DL passa para 20% do valor do convite.
5.2. TIPOS DE CONTRATAÇÃO
5.2.1. PARA PROJETOS
■ Percentual sobre o valor da obra;
■ Determinação das quantidades de horas;
■ Contagem dos documentos a serem produzidos;
■ Importância do serviço no empreendimento;
■ Preço de serviços semelhantes;
■ Taxa de administração.
5.2.2. PARA EXECUÇÃO
■ Empreitada por preços unitários;
■ Empreitada por preço global;
■ Empreitada integral;
■ Contrato por administração;
■ Por tarefa.
OBS.: a Lei nº 8666/93 - Lei de Licitações, obrigatória para aplicação em órgãos públicos, não permite mais a
contratação pela modalidade de Administração para execução de obras.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 29
Nos contratos por tarefa, ajusta-se a mão-de-obra para pequenos trabalhos por preço certo, com ou sem
fornecimento de materiais. Na administração pública, para valores menores do que um décimo do valor
estipulado para o limite de Convite, costuma-se recorrer à DL (dispensa de licitação) para a contratação.
6. PAGAMENTO DOS SERVIÇOS
6.1. PAGAMENTOS REFERENTES A PROJETOS
6.1.1. ENTREGA DOS PROJETOS
Em geral os pagamentos são feitos mediante a entrega dos projetos, ou até em 7 dias úteis, tempo suficiente para o
processamento administrativo das faturas. Até esse prazo o pagamento pode ser considerado à vista. Para períodos
de execução mais longos, os pagamentos podem ser feitos por etapas de entrega das partes dos serviços.
6.1.2. PROJETOS REPETIDOS
Os projetos repetidos devem ser devidamente pagos, conforme estipulado em cada capítulo da presente publicação.
Trata-se não apenas de pagamento dos direitos autorais do projetista, mas também da compensação pelo aumento
da responsabilidade.
6.1.3. EXECUÇÃO PARCIAL
Se for necessário apenas um anteprojeto que venha orientar a elaboração do projeto definitivo, este executado por
terceiros, o autor do anteprojeto terá direito a uma remuneração correspondente a 40% do valor do projeto, salvo por
determinação em contrário de tabelas existentes de áreas especializadas que compõem esta publicação.
6.1.4. ADIAMENTO OU INTERRUPÇÃO DOS SERVIÇOS
Uma vez autorizado o início de um projeto, seu adiamento causará prejuízos ao contratado que estava preparado
para cumprir os prazos contratuais, o mesmo acontecendo se houver interrupção dos serviços depois de começados.
Os contratos deverão estipular uma compensação adequada para essas eventualidades, recomendando-se uma taxa
de 20% do valor total do projeto, a título de indenização, sem prejuízo dos custos de desmobilização prematura.
6.1.5. RETOMADA DOS SERVIÇOS
Havendo a retomada dos serviços após uma interrupção prolongada, o projetista terá um gasto adicional para
recomposição e análise das partes executadas. Para compensar esse gasto, recomenda-se a cobrança de uma taxa
adicional de 20% do valor total do projeto.
30 ORÇAMENTO NA CONSTRUÇÃO CIVIL
6.2. PAGAMENTOS REFERENTES À EXECUÇÃO
6.2.1. PAGAMENTO DAS MEDIÇÕES
Em geral, o pagamento da execução dos serviços é feito através de medições mensais, no fechamento de um
período de 30 dias, normalmente no final do mês.
No final do período, levanta-se a quantidade dos serviços executados, faz-se a medição e depois de aprovado pela
fiscalização é preparada a fatura de serviços, documento essencial para o processamento do pagamento.
As faturas pagas dentro do prazo de sete dias são consideradas à vista. Porém, se o prazo de pagamento for maior,
incidem juros na composição do BDI.
6.2.2. PAGAMENTO POR ETAPAS DE CONCLUSÃO
A outra forma de pagamento, geralmente utilizada no setor privado, é pela conclusão das etapas de execução. Do
mesmo modo, o pagamento é feito mediante apresentação da fatura de serviços.
7. CLASSIFICAÇÃO DOS PROFISSIONAIS
Sempre que a fixação dos preços é feita com base em tarifas horárias, torna-se importante a existência de critérios
de classificação dos profissionais envolvidos.
Podemos adotar os seguintes critérios:
■ ENGENHEIRO CONSULTOR. Profissional de nível superior com 15 ou mais anos de experiência na
especialidade ou grau equivalente (*) com mais de 5 (cinco) trabalhos publicados.
OBS.: Grau equivalente é o mérito técnico na especialidade, correspondendo a um acréscimo de X anos de
experiência profissional, como segue:
Mestrado = + 2 (dois) anos;
Doutorado = + 5 (cinco) anos.
■ ENGENHEIRO TITULAR. Profissional de nível superior com 15 anos ou mais de experiência na
especialidade ou grau equivalente.
■ ENGENHEIRO SÊNIOR.
A. idem, com no mínimo 12 anos, ou grau equivalente;
B. idem, com no mínimo 10 anos, ou grau equivalente.
■ ENGENHEIRO PLENO.
Idem com no mínimo 8 anos, ou grau equivalente.
■ ENGENHEIRO MÉDIO.
Idem com no mínimo 5 anos, ou grau equivalente.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 31
■ ENGENHEIRO JÚNIOR.
A. idem, com mínimo de 2 anos de experiência.
B. idem, com menos de 2 anos de experiência.
NOTA: Válido também para arquitetos, ressalvadas algumas especificidades.
8. RESPONSABILIDADE DO ENGENHEIRO E DO ARQUITETO
Em princípio, todo serviço de Engenharia deveria ser de boa qualidade, desde que executado por profissionais
idôneos e capacitados para o serviço. Entretanto, mesmo que todos os procedimentos adotados na execução sejam
os mais recomendáveis, o produto final poderá ter defeitos.
A possibilidade de falha, embora pequena, é inerente aos serviços de Engenharia Civil. As imprecisões existentes
nas hipóteses de projetos usualmente adotadas e a heterogeneidade dos materiais de construção são responsáveis
por essa possibilidade.
As próprias normas de projetos, com seus critérios probabilísticos, aceitam essa possibilidade de falha. Entretanto, a
probabilidade de ocorrer a falha deverá ser sempre a menor possível e ela será tanto menor quanto mais grave forem
as possíveis conseqüências.
Se os profissionais envolvidos puderem demonstrar que seguiram todas as instruções das normas vigentes e
adotaram os procedimentos recomendados, de acordo com o "estado da arte", nenhuma responsabilidade lhes
caberá por eventual defeito no produto final.
Entretanto, as falhas importantes decorrem geralmente de erros cometidos pelos profissionais pela falta de atenção
às normas técnicas vigentes, pela má formação profissional e até por negligência no seu trabalho.
Erros de cálculo não percebidos, detalhamentos incorretos do projeto, inobservância de detalhes técnicos pelo
executante, produção e utilização de materiais de construção fora das especificações, etc, podem causar a ruína de
uma obra, com sérias conseqüências pessoais e materiais. Nesses casos os profissionais envolvidos deverão ser
responsabilizados civil e criminalmente.
O Código de Defesa do Consumidor é mais um instrumento legal que aumenta a responsabilidade dos
intervenientes. Para os projetos de maior risco, como é o caso dos projetos de estruturas complexas, é recomendável
que seja feita uma verificação por profissionais independentes do projetista. Tal procedimento poderá eliminar a
necessidade dos seguros correspondentes ou diminuir o valor dos respectivos prêmios.
Na execução de uma obra de Construção Civil, pode-se dizer que há uma cadeia de responsabilidades, que se inicia
no autor do projeto e termina no executor, solidarizando-se todos os que participaram do empreendimento.
32 ORÇAMENTO NA CONSTRUÇÃO CIVIL
ORÇAMENTO DE OBRAS E
SERVIÇOS
1. INTRODUÇÃO
A execução de obras de construção civil é classificada na categoria de prestação de serviços, muito embora a maior
parte dos seus insumos e fornecimentos de partes das obras provenha das indústrias.
Diferentemente dos serviços de elaboração de projetos e de consultoria na Engenharia Civil, o cálculo da
remuneração está associado ao levantamento dos custos diretos representados pelo valor dos insumos utilizados e
horas de utilização de mão-de-obra e de equipamentos que compõem seus custos unitários dos serviços.
Por outro lado, a remuneração propriamente dita, que poderia ser chamada de Lucro ou Benefício, está integrada
num fator chamado BDI, que, se acrescido ao custo direto, se chega ao valor de venda.
2. REMUNERAÇÃO NA EXECUÇÃO DE OBRAS E SERVIÇOS
2.1. CONTRATAÇÃO DE OBRAS E SERVIÇOS
Na construção civil existem basicamente duas formas de contratação:
2.1.1. CONTRATAÇÃO POR EMPREITADA
2.1.2. CONTRATAÇÃO POR ADMINISTRAÇÃO
2.2. PREÇO DOS SERVIÇOS POR EMPREITADA
Os serviços por empreitada podem classificar-se:
2.2.1. QUANTO AOS TIPOS DE CONTRATAÇÃO
a) Empreitada de Mão-de-Obra, quando o empreiteiro entra exclusivamente com a força de trabalho, ficando
os materiais por conta do contratante. Não deve ser confundida com locação de serviços, cujo objetivo é o
trabalho em si mesmo, enquanto que na empreitada contrata-se o resultado do trabalho.
b) Empreitada de Material e Mão-de-Obra, onde o empreiteiro concorre com materiais, mão-de-obra,
ferramentas e equipamentos de construção, respondendo pelo fornecimento de materiais, pela qualidade
de execução, prazos e pela segurança da obra, durante e após a execução.
2.2.2. QUANTO À FORMA DE REMUNERAÇÃO
a) Empreitada por Preço Global, que é aquela em que a contratada assume a responsabilidade de execução
de uma determinada obra, em troca de uma remuneração previamente acertada, assumindo os riscos
financeiros e econômicos que ela representa. O pagamento pode ser ajustado parceladamente em datas
ou etapas estabelecidas no contrato.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 35
b) Empreitada Integral. Trata-se de uma forma mais ampla do que a Empreitada Global, pois a contratada
assume também todas as obrigações que normalmente são da contratante, deixando-a pronta para o uso.
c) Empreitada por Preços Unitários. Trata-se de uma outra modalidade muito utilizada quando não existe um
projeto final definido ou que a definição só será possível durante o desenvolvimento da própria obra. A
remuneração é definida pela quantidade executada em cada item de serviços ou etapa de trabalho. As
unidades mais utilizadas são o ml, m2, kg, mês, unidade e verba, quando o preço é representado por um
determinado valor global para a execução de uma atividade específica. O pagamento é feito com base em
medição de serviços efetivamente executados, em geral com periodicidade mensal.
d) Tarefa. Serviços de pequena monta, sem as formalidades exigidas para a sua contratação, não
ultrapassando o limite de Dispensa de Licitação previsto na lei.
2.3. REMUNERAÇÃO DE SERVIÇOS POR ADMINISTRAÇÃO
2.3.1. POR ADMINISTRAÇÃO CONTRATADA
Nessa modalidade de prestação de serviços, a contratada encarrega-se da execução da obra mediante remuneração
fixa ou cobrança de um percentual fixo sobre o seu custo, correndo por conta da contratante todos os ônus financeiro
e econômico do empreendimento.
Esse percentual denomina-se "taxa de administração".
Nessa modalidade de contrato, a contratante pode adquirir os materiais ou incumbir a contratada de fazê-lo, caso em
que esta atuará como preposto da contratante. O recrutamento do pessoal e a sua administração poderão ser feitos
em nome da contratante ou, se for em nome da contratada, com a adição das Leis Sociais previamente combinadas
e mais as taxas de administração.
As compras de materiais e contratação de terceiros são em geral faturadas em nome da Contratante para evitar
duplicidade de tributos.
2.3.2. SISTEMA MISTO OU ADMINISTRAÇÃO POR METAS DE PRAZOS E CUSTOS
Para determinados tipos de obras, geralmente de médio e grande porte, é possível aplicar uma outra modalidade de
contrato onde a contratada assume parte dos riscos financeiros da operação e recebe um percentual sobre os custos
da obra condicionado ao desempenho físico e financeiro da obra em execução.
Esse percentual pode variar para mais ou para menos dependendo das metas de custos maiores ou menores
atingidos em função do orçamento inicial aprovado por ocasião da assinatura do contrato.
Além disso, são estabelecidas no cronograma metas de prazos parciais chamadas de "datas-marco", para a
conclusão de determinadas etapas ou partes importantes da obra.
Para a antecipação de prazos, a partir de uma determinada data até a data-marco, são instituídos prêmios em função
dos ganhos de dias, da mesma forma que são estabelecidas multas progressivas, compensáveis ou não até a
próxima data-marco.
Este sistema de contrato permite ao contratante uma melhor garantia no cumprimento dos prazos e de preços,
através do estabelecimento de condições e limites de remuneração, simples ou compostas, dependendo das
características da obra e das negociações entre as partes.
36 ORÇAMENTO NA CONSTRUÇÃO CIVIL
EXECUÇÃO DE SERVIÇOS
POR EMPREITADA
1. EXECUÇÃO DE SERVIÇOS POR EMPREITADA
Qualquer que seja o tipo de empreitada, de mão-de-obra, preços unitários, global ou integral, o orçamento deve partir
da discriminação minuciosa dos serviços a serem realizados, levantamento dos quantitativos de cada um desses
serviços, definição dos custos unitários obtidos através da composição dos consumos dos insumos, mais os gastos
com a infra-estrutura necessária para a execução.
2. FUNDAMENTOS TÉCNICOS DO CÁLCULO DA REMUNERAÇÃO
2.1. PRELIMINARES
O objetivo deste Capítulo é proporcionar àqueles que lidam com orçamentos, propostas de preços e julgamentos de
licitações, públicas ou privadas, os principais fundamentos que compõem o preço final de venda dos serviços de
execução de obras de construção civil.
2.2. CÁLCULO DO PREÇO DE VENDA
Para o cálculo do preço de venda é necessário inicialmente levantar todos os custos diretos envolvidos numa
construção civil e depois adicionar uma margem sobre ele de modo a cobrir todos os gastos incidentes.
Este trabalho ensina a calcular a margem de remuneração pelos serviços a serem executados, tradicionalmente
chamados pelas iniciais "BDI", de Benefícios e Despesas Indiretas. Nesta margem estão incluídos todas as
despesas indiretas da administração, custos financeiros, taxas, impostos e o lucro. Não confundir BDI com LUCRO,
como pode acontecer com pessoas não afeitas a essa terminologia usada na construção civil.
Para isso é necessário entender como é feita a composição dos preços para a venda de um serviço de execução na
construção civil, onde entram não somente os materiais a serem utilizados, como também a mão-de-obra necessária
para a execução e todas as demais despesas com a administração, fiscalização, impostos, taxas, ferramentas e,
evidentemente, o lucro esperado pelo prestador dos serviços.
2.2.1. CUSTOS DIRETOS
A primeira parte a ser considerada são as DESPESAS OU CUSTOS DIRETOS (CD). São todos os custos
diretamente envolvidos na produção da obra, que são os insumos constituídos por materiais, mão-de-obra e
equipamentos auxiliares, mais toda a infra-estrutura de apoio necessária para a sua execução no ambiente da obra.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 37
Estes custos diretos são representados numa PLANILHA DE CUSTOS, em que fazem parte:
■ Quantitativos de todos os serviços e respectivos custos obtidos através da composição de custos unitários;
■ Custo de preparação do canteiro de obras, sua mobilização e desmobilização;
■ Custos da administração local com previsão de gastos com o pessoal técnico (encarregado, mestre,
engenheiro, etc), administrativo (encarregado do escritório, de higiene e segurança, apontador, escriturário,
motorista, vigia, porteiro, etc.) e de apoio (almoxarife, mecânico de manutenção, enfermeiro, etc).
Para o cálculo dos custos de Mão-de-obra há que se acrescentar aos salários todos os encargos sociais, básicos,
incidentes e reincidentes e complementares (alimentação, transportes, EPI e ferramentas), que são encargos
obrigatórios que incidem sobre os trabalhadores e determinados pela legislação trabalhista específica.
2.2.2. BDI - BENEFÍCIO E CUSTOS INDIRETOS
A segunda parte é o que se costuma chamar de BDI - Benefício e Custos Indiretos, que é composto dos seguintes
elementos:
■ DESPESAS OU CUSTOS INDIRETOS. São os CUSTOS ESPECÍFICOS da Administração Central
diretamente ligados a uma determinada obra, tais como gerente de contrato, engenheiro fiscal e as
respectivas despesas de viagem e alimentação e o RATEIO de todos os custos da Administração Central
constituídos por salários de todos os funcionários, pró-labore de diretores, apoio técnico-administrativo e de
planejamento, compras, contabilidade, contas a receber e a pagar, almoxarifado central, transporte de
material e de pessoal, impostos, taxas, seguros, etc.
■ TAXA DE RISCO DO EMPREENDIMENTO
■ CUSTO FINANCEIRO DO CAPITAL DE GIRO
■ TRIBUTOS
■ TAXA DE COMERCIALIZAÇÃO
■ BENEFÍCIO OU LUCRO
Portanto, figurativamente, poderíamos representar da seguinte maneira:
Preço de Venda (PV) = Custo Direto (CD) + BDI
Entretanto, como BDI é expresso em percentual dos custos diretos, torna-se necessário colocá-lo da seguinte
maneira:
Sendo:
PV = Preço de Venda ou Orçamento
CD = Custo Direto ou Despesa Direta
BDI = Benefício e Despesa Indireta expresso em percentual
b = Benefício e Despesa Indireta expresso em número decimal
38 ORÇAMENTO NA CONSTRUÇÃO CIVIL
⎡ ⎤
= + = +
⎢ ⎥
⎣ ⎦
DBI(%)
PV CDx 1 ouPV CD(1 b)
100
O Orçamento para a execução de obras e serviços na Construção Civil é composto pelos seguintes elementos ou
etapas de cálculo:
a) Cálculo do Custo Direto
Despesas com material e mão-de-obra que serão incorporadas ao estado físico da obra. Despesas da
administração local, instalação do canteiro de obras e sua manutenção e sua mobilização e
desmobilização.
b) Cálculo das Despesas Indiretas
Despesas que, embora não incorporadas à obra, são necessárias para a sua execução, mais os impostos,
taxas e contribuições.
c) Cálculo do Benefício
Previsão de Benefício ou lucro esperado pelo construtor mais uma taxa de despesas comerciais e reserva
de contingência.
2.2.3. CÁLCULO DO CUSTO DIRETO
2.2.3.1. CONCEITO DO CUSTO DIRETO
O Custo Direto de uma obra é a somatória de todos os custos dos materiais, equipamentos e mão-de-obra aplicados
diretamente em cada um dos serviços na produção de uma obra ou edificação qualquer, incluindo-se todas as
despesas de infra-estrutura necessárias para a execução da obra.
2.2.3.2. CUSTOS UNITÁRIOS
A quantidade de material, de horas de equipamento e o número de horas de pessoal gastos para a execução de
cada unidade desses serviços, multiplicados respectivamente pelo custo dos materiais, do aluguel horário dos
equipamentos e pelo salário-hora dos trabalhadores, devidamente acrescidos dos encargos sociais, são chamados
de COMPOSIÇÃO DOS CUSTOS UNITÁRIOS, que veremos mais adiante.
Esses custos unitários multiplicados pelas quantidades correspondentes constituem os custos de cada um dos
serviços componentes da obra.
OBS.: Os Custos Unitários mais o BDI, calculado em função dos mesmos, transformam-se em Preços Unitários.
Portanto, não confundir Custos Unitários com Preços Unitários.
2.2.3.2.1. MATERIAIS - Aqueles utilizados para a composição dos custos unitários podem se apresentar de forma
natural, como areia a granel, semi processadas como brita e madeira, industrializados como cimento, aço de
construção, fios elétricos, cerâmicas, etc, produtos acabados para instalações hidráulicas e elétricas, etc.
Esses materiais podem ser representados por unidades de medida, em volumes, em áreas, em comprimentos, em
pesos, em sacos, etc.
O custo dos materiais deve ser considerado "posto obra", isto é, com o frete incluído, se o fornecedor não entregar
na obra sob suas expensas, e levados em conta todos os impostos e taxas que incidirem sobre o produto.
Os materiais comprados à vista ou faturados, capital próprio ou financiado, devem ser objeto de uma análise
financeira acurada por envolver questões de capital de giro próprio, juros bancários, descontos
ORÇAMENTO NA CONSTRUÇÃO CIVIL 39
à vista, projeção da inflação futura e principalmente o período de tempo irreajustável do contrato, pois pela legislação
atual o reajuste, mesmo que previsto, para obras acima de um ano, ocorrerá somente depois de 12 meses após
assinatura do contrato ou do l0 (mês de referência do orçamento).
2.2.3.2.2. EQUIPAMENTOS - O custo horário do transporte e movimentação dos materiais e pessoas
dentro da obra, tais como elevadores, gruas, caminhões, escavadeiras, tratores, etc, podem ser de
propriedade do construtor ou alugados no mercado e geralmente incluem o custo horário dos operadores. As revistas
especializadas trazem o custo do aluguel horário dos mais diferentes equipamentos.
Quando os equipamentos são de propriedade do construtor, são considerados a depreciação dos mesmos, juros do
capital investido na compra, óleo, combustível e os custos de manutenção com reposição de peças e outras
despesas eventuais.
2.2.3.2.3. MÃO-DE-OBRA - O custo deste item é representado pelo salário dos trabalhadores que
manuseiam os materiais, acrescidos dos encargos sociais e outras despesas que envolvem a participação
dos trabalhadores na obra.
Os operários da produção são em geral remunerados pelas horas trabalhadas em função das características do
trabalho que muitas vezes exigem um prolongamento ou redução na carga de trabalho.
CUSTO DE MÃO-DE-OBRA = SALÁRIO + ENCARGOS SOCIAIS
Nos custos de mão-de-obra, além da Leis Sociais, devem também ser computados os encargos referentes às
despesas de alimentação, transporte, EPI - equipamento de proteção individual e ferramentas de uso pessoal.
2.3. LEIS SOCIAIS
2.3.1. TAXA DE ENCARGOS SOCIAIS que incidem sobre os salários de HORISTAS
LEIS SOCIAIS - ENCARGOS BÁSICOS
A1 Previdência Social 20,00
A2 Fundo de Garantia por Tempo de Serviço - FGTS 8,50
A3 Salário-Educação 2,50
A4 Serviço Social da Indústria (SESI) 1,50
A5 Serviço Nacional de Aprendizagem Industrial (SENAI) 1,00
A6 Serviço de Apoio à Pequena e Média Empresa (SEBRAE) 0,60
A7 Instituto Nacional de Colonização e Reforma Agrária (INCRA) 0,20
A8 Seguro Contra Acidentes de Trabalho (INSS) 3,00
A9
A
SECONCI - Serviço Social da Indústria da Construção e Mobiliário
Total dos Encargos Sociais Básicos
1,00
38,30
LEIS SOCIAIS - ENCARGOS INCIDENTES E REINCIDENTES
B1 Repouso Semanal e Feriados 22,90
B2 Auxílio-enfermidade (*) 0,79
B3 Licença-paternidade (*) 0,34
B4 13º Salário 10,57
B5 Dias de chuva / falta justificada / acidente de trabalho (*) 4,57
B Total de Encargos Sociais que recebem as incidências de A 39,17
40 ORÇAMENTO NA CONSTRUÇÃO CIVIL
C1 Depósito por despedida injusta - 50% sobre [ A2 + (A2 + B) ] 5,91
C2 Férias (indenizadas) 14,06
C3
C
D1
D2
D
Aviso Prévio (indenizado)
Total de Encargos que não recebem as incidências globais de A
Reincidência de A sobre B
Reincidência de A2 sobre C3
Total das taxas das reincidências
Subtotal
(*) 13,12
33,09
15,00
1,11
16,12
126,68
ENCARGOS COMPLEMENTARES
E1 Vale-transporte (aplicar fórmula VT) 7,93
E2 Refeição mínima (aplicar fórmula VC) 6,60
E3 Refeição - almoço (aplicar fórmula VR) 27,87
E4 Refeição - jantar (aplicar fórmula VR) -
E5 EPI - Equipamento de Proteção Individual (aplicar fórmula EPI) 5,00
E6
E
Ferramentas manuais (aplicar fórmula FM)
Total das taxas complementares
2,00
49,40
TOTAL DOS ENCARGOS SOCIAIS Total Geral 176,08
2.3.2 TAXA DE ENCARGOS SOCIAIS que incidem sobre o salário dos MENSALISTAS
LEIS SOCIAIS - ENCARGOS BÁSICOS
A1 Previdência Social 20,00
A2 Fundo de Garantia por Tempo de Serviço 8,50
A3 Salário-Educação 2,50
A4 Serviço Social da Indústria (SESI) 1,50
A5 Serviço Nacional de Aprendizagem Industrial (SENAI) 1,00
A6 Serviço de Apoio à Pequena e Média Empresa (SEBRAE) 0,60
A7 Instituto Nacional de Colonização e Reforma Agrária (INCRA) 0,20
A8 Seguro Contra Acidentes de Trabalho (INSS) 3,00
A9
A
Seconci - Serviço Social da Indústria da Construção e Mobiliário
Total de Encargos Sociais Básicos
1,00
38,30
LEIS SOCIAIS - ENCARGOS INCIDENTES E REINCIDENTES
B
B
C1
13º salário
Total dos Encargos Sociais que recebem as incidências de A
Depósito por despedida injusta - 50% sobre [A2 + (A2 x B)]
8,22
8,22
4,60
C2 Férias (indenizadas) 10,93
C3
C
D1
Aviso Prévio (indenizado)
Total de encargos que não recebem incidências globais de A
Reincidência de A sobre B
(*)10,20
25,73
3,15
D2
D
Reincidência de A2 sobre C3
Total das taxas de reincidências
Sub-total
0,87
4,02
76,27
ENCARGOS COMPLEMENTARES (**)
E1 Vale-Transporte (aplicar fórmula VT) 7,93(*)
E2 Café da Manhã (aplicar fórmula VC) 6,60(*)
E3 Refeição - almoço (aplicar fórmula VR) 27,87(*)
ORÇAMENTO NA CONSTRUÇÃO CIVIL 41
E4 Refeição - jantar (aplicar fórmula VR) -
E5 EPI - Equipamento de Proteção Individual (aplicar fórmula EPI) 5,00(*)
E6 Ferramentas manuais (aplicar fórmula FM) 2,00(*)
E Total dos encargos complementares 49,40
TOTAL DOS ENCARGOS SOCIAIS Total geral 1.25,67
(*) Porcentual adotado
(**) Itens que devem ser calculados segundo mercado e critério da empresa.
NOTAS:
- Vale-Transporte: considerada redução de 6% sobre o salário/mês, pois os empregadores obrigam-se a
custear apenas o seu excedente.
- Refeição mínima: considerada dedução de 1% sobre o salário/hora por dia útil trabalhado, relativo ao
custeio da refeição mínima por parte do trabalhador.
- Refeições: considerado um limite mínimo de 95% para os custos subsidiados pelos empregadores.
- Dias úteis: foram considerados 22 dias úteis por mês.
OBSERVAÇÕES:
■ As taxas de Leis Sociais e Riscos do Trabalho para horistas estão consideradas e calculadas de modo a
exprimir as incidências e reincidências dos encargos sociais, e a percentagem total é a adotada nas
Tabelas de Composição de Preços para Orçamentos (TCPO) da PINI, ou seja, é a taxa que incide sobre as
horas normais trabalhadas (de produção).
As taxas de Leis Sociais e Riscos do Trabalho para mensalistas estão consideradas e calculadas de modo
a exprimir as incidências e reincidências dos encargos sociais e a percentagem total adotada incide sobre a
folha de pagamento.
Após o cálculo dos custos diretos, há a necessidade de previsão dos custos indiretos envolvidos na
administração do negócio da empresa executante. Tal previsão em geral é feita com base na aplicação da
Taxa de BDI. Benefício e Despesas Indiretas.
2.4. CÁLCULO DOS ENCARGOS COMPLEMENTARES - FÓRMULAS BÁSICAS
2.4.1. VALE-TRANSPORTE:
1
2 x C x N - (S x 0,006)
VT = x 100 =
S
⎡ ⎤
⎢ ⎥
⎣ ⎦
2.4.2. VALE-CAFÉ DA MANHÃ:
2
C x N - (0,033 x S x 22) x 0,01)
VC = x 100 =
S
⎡ ⎤
⎢ ⎥
⎣ ⎦
2.4.3. VALE-ALMOÇO ou JANTAR:
3
C x N x 0,95
VR = x 100 =
S
⎡ ⎤
⎢ ⎥
⎣ ⎦
Sendo:
C1 = tarifa de transporte urbano;
C2 = custo do café da manhã;
42 l ORÇAMENTO NA CONSTRUÇÃO CIVIL
C3 = Vale-Refeição - definido em Acordo Sindical;
N = número de dias trabalhados no mês;
S = salário médio mensal dos trabalhadores.
NOTA: Para a obtenção das taxas acima foram considerados: C1 = R$ 1,90; C2 = R$ 2,00; C3 = R$ 8,00 (Dissídio
Coletivo - Sinduscon SP); N = 22 dias e S = R$ 600,00
2.4.4. EQUIPAMENTO DE PROTEÇÃO INDIVIDUAL
NOTA: De acordo com o Art. 166 da CLT, o NR-6 e o NR-18 da Lei nº 6.514/77, a empresa está obrigada a fornecer
EPI aos empregados. Aplicando-se a fórmula considerando custo médio mensal por operário de R$ 30,00, chega-se
à taxa de EPI = 5,00%.
2.4.5. FERRAMENTAS MANUAIS
NOTA: A empresa obriga-se a fornecer as ferramentas manuais necessárias para a execução dos serviços. Aplicar a
fórmula considerando o custo médio mensal por operário de R$ 12,00: S = R$ 600,00; taxa de FM = 2,0%.
Sendo:
N = número de trabalhadores na obra;
S = salário médio mensal;
P1, P2, P3,......... Pn = Custo de cada um dos EPI ou de ferramentas manuais;
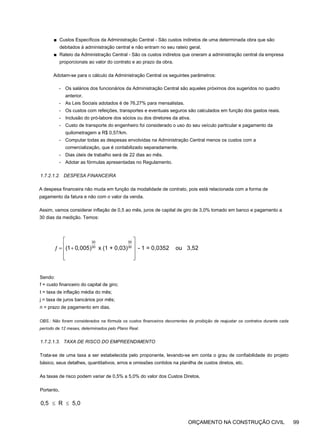
F1, F2, F3, ........ Fn = Fator de utilização do EPI ou de ferramentas manuais, dado pela seguinte fórmula:
Sendo
t = tempo de permanência do EPI ou da Ferramenta à disposição da obra;
VU = Vida útil do EPI ou Ferramenta manual em meses.
2.5. COMPOSIÇÃO DE CUSTOS UNITÁRIOS
Como já mencionado anteriormente, os custos diretos de uma determinada obra são a somatória dos CUSTOS
UNITÁRIOS de todos os serviços específicos, multiplicados pelas suas respectivas quantidades.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 43
1 1 2 2 3 3
1
n
PF + P F + P F + .......PnFn
EPI =
N
S
⎡ ⎤
⎢ ⎥
⎢ ⎥
⎢ ⎥
⎢ ⎥
⎢ ⎥
⎣ ⎦
∑
x 100 =
1 1 2 2 3 3
1
n
PF + P F + P F + .......PnFn
FM =
N
S
⎡ ⎤
⎢ ⎥
⎢ ⎥
⎢ ⎥
⎢ ⎥
⎢ ⎥
⎣ ⎦
∑
t
F =
12 x VU
Para o cálculo dos CUSTOS UNITÁRIOS é necessário que conheçamos a sua COMPOSIÇÃO, isto é, quanto de
material vai ser utilizado, número de horas de pessoal qualificado e não-qualificado e o número de horas de
equipamento a ser utilizado, por unidade desses serviços.
No mercado pode ser encontrada alguma literatura sobre o assunto, mas a mais conhecida é a TCPO -Tabela de
Composição de Preços da PINI, onde podem ser encontrados os parâmetros de quantitativos e horas necessárias
para as composições dos principais serviços utilizados na construção civil e predial.
Os parâmetros que expressam os quantitativos e taxas horárias de pessoal e equipamentos na TCPO dão uma idéia
bastante próxima da realidade, mas as empresas de construção tradicionais e bem estruturadas costumam avaliá-los
através de constante Apropriação Analítica de Custos da Obra realizada, de modo a ter maior segurança na sua
política de preços.
2.5.1. EXEMPLOS DE COMPOSIÇÃO DE CUSTOS
2.5.1.1. EXEMPLO 1
Tabela TCPO-PINI
Código 04211.8.1 ALVENARIA de vedação com tijolo comum 5,7x9x 19 cm, juntas de 12 mm com argamassa mista de cimento, cal
h
i
d
r
a
t
a
d
a
e areia sem peneirar traço 1:2:6. tipo 5. unidade: m
2
04211.3.4.1 Tijolocomummaciço5,7x9x19 un 46 84
(comprimento: 19 cm/largura 9 cm/altura: 5,7 cm)
COMPOSIÇÃO DETALHADA INCLUINDO A PRODUÇÃO DE INSUMOS
01270.0.40.1 pedreiro h 0,90 1,60
01270.0.45.1 servente h 0,98 1,85
02060.3.2.2 areia lavada tipo média m 0,0101 0,0304
02060.3.2.1 cal hidratada CH III kg 1,51 4,55
02060.3.5.1 cimento portland CP II. E 32 (resistência 32,00 MPA) kg 1,51 4,55
04211.3.4.1 Tijolo maciço comum 5,7 x 9 x 19 un 46 84
(*) este(s) insumo(s) tem seus componentes explícitos na "composição detalhada incluindo a produção de insumos".
Conteúdo do serviço
1. Consideram-se material e mão-de-obra para preparo de argamassa, marcação e execução da alvenaria.
Excetos os serviços de fixação (encunhamento) da alvenaria;
2. Perda adotada para os tijolos comuns: 2,00%.
Critério de medição
Pela área, vãos com área inferior ou igual a 2 m2
devem ser considerados cheios. Vãos com área superior a 2 m2
descontar apenas o que exceder a essa área.
44 ORÇAMENTO NA CONSTRUÇÃO CIVIL
CÓDIGO COMPONENTES UNID. CONSUMO
espessura da parede
5,7
04211.8.1.5
(cm)
9,0
04211.8.1.
01270.0.40.1 pedreiro h 0,90 1,60
01270.0.45.1 servente h 0,90 1,60
*04060.8.1.84 argamassa mista de cimento, cal hidratada e
areia sem peneirar traço 1:2:8
M
3
0,0083 0,0250
Procedimento executivo
■ Executar a modulação da alvenaria, assentando-se os tijolos dos cantos; em seguida, fazer a marcação da
primeira fiada com tijolos assentados sobre uma camada de argamassa previamente estendida, alinhados
pelo seu comprimento.
■ Atenção à construção dos cantos, que deve ser efetuada verificando-se o nivelamento, perpendicularidade,
prumo e espessura das juntas, porque eles servirão como gabarito para construção em si.
■ Esticar uma linha que servirá como guia, garantindo o prumo e a horizontalidade da fiada.
■ Verificar o prumo de cada tijolo assentado.
■ As juntas entre os tijolos devem estar completamente cheias, com espessura de 12 mm.
■ As juntas verticais não devem coincidir entre fiadas contínuas, de modo a garantir a amarração dos tijolos.
Normas técnicas
NB-18. Condições e meio de trabalho na indústria da construção. 18.17. Alvenaria, revestimentos e
acabamentos.
NBR-8545. Execução de alvenaria sem função estrutural de tijolos e blocos cerâmicos.
NBR-8041. Tijolo maciço cerâmico para alvenaria. Forma e dimensões.
NBR-7170. Tijolo maciço cerâmico para alvenaria.
2.5.1.2. EXEMPLO 2
Tabela TCPO - PINI
15110 REGISTROS E VÁLVULAS
15110.8.1 REGISTRO de gaveta bruto, unidade: un
CÓDIGO COMPONENTE UNID. CONSUMO
diâmetro (mm)
15 (1/2”) 20 (1/4”) 25(1")
15110.8.1.1 15110.8.1.2 15110.8.1.3
01270.0.6.1 Ajudante de encanador h 0,54 0,54 0,54
01270.0.24.1 Encanador h 0,54 0,54 0,54
15110.3.1 Registro de gaveta (tipo de acabamento: bruto) un 1,00 1,00 l,00
15143.3.5.1 Fita de vedação para tubos e conexões
rosqueáveis (largura 1/2")
m 0,56 0,94 1,20
Conteúdo do Serviço
1. Material e mão-de-obra para instalação do registro na tubulação.
2. Registro de gaveta bruto: composto por sede, cunha com guias, corpo fundido, castelo envolvente, gaxeta,
haste e volante anatômico.
3. Destinado à interrupção eventual de passagem de água para reparo na rede ou no ramal. O registro deve
ficar completamente aberto para evitar danos em seus componentes.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 45
Critério de medição
Por unidade instalada.
Procedimento executivo
■ Limpar cuidadosamente as ranhuras internas do registro e as ranhuras externas do tubo (se for de aço
galvanizado) ou do adaptador (se for de PVC).
■ No momento de instalação do registro de gaveta, a cunha deve estar na posição fechada. Estando aberto a
sede do registro (localizada no corpo), pode deformar quando rosqueada em demasia no tubo.
■ Ao usar tubo de ferro galvanizado, deve-se fazer número reduzido de fio de rosca (não superior ao registro)
para melhor acomodação das peças. Não apertar em demasia (este cuidado evita danificar o registro).
■ Também se deve tomar cuidado com as conexões de ferro e PVC, pois o aperto em demasia pode inutilizar
o registro.
Normas técnicas
■ NBR 05626. Instalações prediais de água fria.
2.5.1.3. EXEMPLO 3
Tabela TCPO-PINI
22 800.9.4. Caminhão com carroceria de madeira diesel, potência 160 HP (119 kW), capacidade útil 7.6 t, carroceria
5,8 m, vida útil 10.000 h.
CÓDIGO COMPONENTES UNID. CONSUMO
h produtivo
22800.9.4.3
h improdutivo
22800.9.4.4
01270.0.35.1 Motorista de veículo comercial/caminhão H 1,00 1,00
22050.3.39.34 Pneu 9 x 20 x 14 com câmara un 0,0024
22080.3.7.1 Graxa kg 0,0060
22080.3.9.1 Óleo Diesel I 25,60
22800.10.1.10 Depreciação de equipamentos de transportes 9,00 x 10'' 9,00 x 10
S
22800.11.1.10 Juros de Capital de equipamentos de transportes 3,84x10* 3,84x10"
22800.12.1.10 Manutenção de equipamentos de transportes 7,5 x 10 '
Conteúdo do serviço
1. Considerar filtros e lubrificantes conforme explicativo no início da divisão 22.
2.5.1.4. CÁLCULO DOS CUSTOS UNITÁRIOS
Para a obtenção dos custos unitários, multiplicam-se os parâmetros de consumo (ver TCPO) pelos preços
unitários dos materiais, preço horário dos equipamentos e pelos salários/hora dos empregados envolvidos.
46 ORÇAMENTO NA CONSTRUÇÃO CIVIL
Observar que os salários de cada mão-de-obra especializada são antes multiplicados pela taxa de Encargos Sociais
anteriormente detalhada, conforme a seguinte fórmula:
Custo unitário de mão-de-obra = salário horário (1 + e)
Sendo:
176,08
(*)
100
e = e = 1,7608 (*) Taxa de Leis Sociais sugerida
Portanto: Custo Unitário de Mão-de-obra = Salário horário x (2,7608)
2.5.1.5. DESPESAS DA ADMINISTRAÇÃO LOCAL DA OBRA (AL)
São as despesas decorrentes da montagem e manutenção da estrutura administrativa no local de execução para
atender às necessidades da obra, no que concerne a direção e fiscalização técnica, pessoal, programação, controle
de custos e de qualidade.
Os principais itens de despesas são:
■ Aluguel de equipamentos administrativos: mobiliário do escritório, telefones fixos e celulares,
computadores, aparelhos de ar-condicionado, ventiladores, geladeiras e fogão para copa, extintores de
incêndio, relógio de ponto, etc.
■ Aluguel de veículos leves e sua manutenção para locomoção na obra e serviços administrativos;
■ Consumos: materiais de escritório, materiais de limpeza, água e café, despesas com contas de água,
energia e telefone, combustível para abastecimento de veículos, etc.
■ Salários: engenheiro responsável, engenheiros setoriais, mestre de obras, técnicos de produção,
planejamento e de segurança do trabalho, enfermeiro, apontador, almoxarife, vigias, segurança patrimonial
e demais funcionários administrativos, exceto pessoal diretamente envolvido na produção que faz parte
dos custos diretos.
■ Serviços de apoio estratégico e logístico da obra: medicina e segurança do trabalho, controle tecnológico
de qualidade dos materiais e da obra.
2.5.1.6. CUSTO DIRETO DA INSTALAÇÃO DO CANTEIRO DE OBRAS
A infra-estrutura física da obra que possibilite o perfeito desenvolvimento da execução consiste no seguinte:
■ Regularização do terreno do canteiro de obras, construção provisória para escritório da obra, sala para a
chefia, sala para a fiscalização, sanitários completos, oficinas, bandeja salva-vida no caso de prédios, etc.
■ Alojamentos completos, refeitórios, vestiários, guaritas, etc.
■ Instalações provisórias de água, esgoto, telefone, eletricidade, iluminação, tapumes, cercas, etc.
■ Estradas de acesso, pavimentação provisória, etc.
■ Placas de obra de acordo com as especificações do cliente.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 47
2.5.1.7. MOBILIZAÇÃO E DESMOBILIZAÇÃO DA OBRA
Em todo o período que antecede o início efetivo da obra e após o término do contrato ocorrem despesas que não
estão computadas nem nos custos unitários dos serviços e em nenhum dos itens que compõem os Custos Diretos.
São elas:
■ Deslocamento de pessoal especializado;
■ Transporte, carga e descarga de equipamentos a serem instalados no canteiro;
■ Despesas de viagem, hospedagem e alimentação, etc.
Da mesma forma, a Mobilização e Desmobilização é Custo Direto. 2.5.2.
ELABORAÇÃO DA PLANILHA DE CUSTOS DIRETOS
A planilha de custos diretos deve conter os seguintes itens de serviços:
a) Preços unitários
■ LISTA DOS SERVIÇOS A SEREM REALIZADOS
Inicialmente, com o projeto, especificações, memorial descritivo e/ou os termos de referência nas mãos,
faz-se a relação de todos os serviços envolvidos.
■ LEVANTAMENTO DOS QUANTITATIVOS
Procede-se em seguida ao levantamento de todos os quantitativos dos serviços relacionados com as
respectivas unidades.
■ CÁLCULO DOS PREÇOS UNITÁRIOS
Em cada um dos serviços colocar os respectivos custos unitários obtidos pela Composição dos Custos
Unitários.
■ CÁLCULO DOS CUSTOS DE CADA UM DOS SERVIÇOS
Com a multiplicação dos quantitativos pelos custos unitários, obtém-se o custo de cada um dos serviços.
b) Administração local
c) Canteiro da obra
d) Mobilização e desmobilização
A soma dos custos unitários de cada item de serviços acrescidos dos custos da Administração Local, Canteiro de
Obras e Mobilização/Desmobilização representam os CUSTOS DIRETOS da obra.
48 ORÇAMENTO NA CONSTRUÇÃO CIVIL
2.5.2.1. EXEMPLO DE PLANILHA DE CUSTOS DIRETOS (MODELO):
OBRA: Reforma. Escola Mun. Pedro Álvares Cabral
LOCAL: Rua 7 de Setembro,1822 MUNICÍPIO: São Paulo
DATA-BASE:
maio/2003
CÓDIGO: 01/03
Código Discriminação Un. Quant. MO Material P. Unit. Subtotal
CUSTOS UNITÁRIOS
01.01 Escavação Manual até 1,5 m M
:i
4,50 11,29 - 11,29 50,80
01.03 Broca de concreto D = 25 cm Ml 29,30 9,98 12,34 22,32 653,97
02.05 Concreto Fck = 25 MPA M
3
8,53 59,53 166,89 226,42 1.931,36
02.06 Forma de madeira M
2
28,18 11,17 12,35 23,52 662,79
03.01 Aço CA-50 Kg 241,47 1 .02 2,24 3,26 787,19
03.07 Laje Pré-fabricada E = 12cm M
2
57,50 4,95 32,93 37,88 2.178,10
04.02 Alvenaria de tijolo barro E-15 M
2
76,80 16,10 11,58 27,68 2.125,82
05.03 Porta de madeira L = 82 cm Un 3 63,57 199,85 263,42 790,26
06.06 Caixilho de ferro basculante M
2
12,34 9,92 148,65 158,57 1.956,35
07.03 Tesouras p/telha francesa M
2
98,00 12,69 29,75 42,44 4.159,12
07.09 Telha de barro francesa M
2
98,00 7,23 8,64 15,87 1.555,26
08.10 Tubo de PVC de 40 mm Ml 23,00 8,89 2,63 11,52 264,96
08.14 Registro de gaveta 25 mm Un 2,00 6,01 12,26 18,27 36,54
09.05 Fio de cobre de 4 mm
2
Ml 38,00 0,62 0,54 1,16 44,08
09.25 Luminária c/4 lâmpadas Un 6,00 11,70 154,62 166,32 997,92
10.04 Piso de cerâmica PI-5 M
2
75,00 5,87 19,55 25,42 1.906,50
10.07 Revestimento de azulejo M
2
13,67 13,65 21,34 34,99 478,31
11,13 Pintura Látex 3 demãos
ADMINISTRAÇÃO LOCAL
M
2
148,00 4,49 2,99 7,48 1.107,04
11.14 Pessoal indireto da obra Mês 3,0 8.530,00
11.15 Despesas de manutenção
CANTEIRO DE OBRAS
Mês 3,0 2.356,00
11.16 Instalação
MOBILIZAÇÃO E DESMOBILIZAÇÃO
Vb 4.500,00
11.17 Custos de mobilização
Custos de desmobilização
Vb
Vb
1.000,00
1.800,00
CUSTO DIRETO. CD Total (*) R$ 39.872,37
(*) Valor do custo direto - não está incluído o BDI
OBS.: A planilha acima se transformará em Planilha de PREÇOS UNITÁRIOS somente depois de acrescido o BDI a ser determinado.
2.5.3. CÁLCULO DO BDI
2.5.3.1. DESPESAS INDIRETAS
São todas as despesas que não fazem parte dos insumos da obra e sua infra-estrutura no local de
execução, mas que são necessárias para a sua realização.
2.5.3.1.1. DESPESAS DA ADMINISTRAÇÃO CENTRAL (AC)
Existem basicamente dois tipos de custos ou despesas da Administração Central:
ORÇAMENTO NA CONSTRUÇÃO CIVIL 49
2.5.3.1.1.1. DESPESAS ESPECIFICAS (l1}
São aquelas que oneram diretamente uma determinada obra, mas que são exercidas principalmente fora do seu
ambiente.
As principais despesas são:
1. Gerente do contrato e respectivos auxiliares que atuam na Administração Central.
2. Consultores especializados.
3. Despesas de viagem, estadia, alimentação, etc. para tratar especificamente de assuntos relacionados a
determinada obra.
Sendo:
I1 = Taxa de custo indireto expresso em percentual;
CE = Custo específico da obra na Administração Central;
CD = Custo Direto.
2.5.3.1.1.2. RATEIO DA ADMINISTRAÇÃO CENTRAL (l2)
O rateio da Administração Central é um percentual que se debita a determinada obra correspondente à soma de
todos os custos da estrutura central da empresa, proporcional ao tempo de execução e ao montante do contrato.
As principais despesas são:
■ Custo de propriedade ou aluguel do imóvel da sede da empresa e outros imóveis que dão apoio às obras,
como almoxarifado central, oficinas, garagens, etc.
■ Custo de instalação e manutenção da estrutura administrativa da sede central.
■ Salários do pessoal administrativo, compras, recrutamento e administração do pessoal, contas a pagar e a
receber, técnicos das áreas de planejamento e engenharia, motoristas, vigilantes, etc.
■ Remuneração dos diretores e gerentes.
■ Despesas de consumo, como contas de água, energia elétrica, telefones, combustíveis, etc.
■ Equipamentos de escritório, como computadores, impressoras, copiadoras, fax, aparelhos de ar-
condicionado, ventiladores, geladeiras, fogão, etc.
■ Serviços terceirizados, como assessorias contábil e jurídica, motoboy, serviços de segurança, manutenção
de computadores, etc.
Para o cálculo da taxa de participação da Administração Central na composição do BDI, podemos usar a seguinte
equação:
50 ORÇAMENTO NA CONSTRUÇÃO CIVIL
1
CE
I = x 100
CD
2
Fi . n
AC
Fa . 12
I = x 100
CD
Sendo:
I1 e l2 = Taxa de custos indiretos da Administração Central expresso em percentual;
AC = custo anual da Administração Central;
Fi = faturamento da obra no exercício fiscal;
Fa = faturamento anual da empresa;
n = prazo de execução da obra em meses;
CD = custo Direto da Obra.
Assim, a soma dos custos indiretos da Administração Central pode ser representada por i:
I = I1 + I2
2.5.3.1.2. TAXA DE DESPESAS FINANCEIRAS
Nos tempos atuais, com a grande diferença existente entre os juros cobrados pelas instituições financeiras e os
rendimentos das aplicações em bancos, as despesas financeiras do Capital de Giro para financiar uma obra
assumem uma importância fundamental na avaliação da rentabilidade de um determinado contrato, e precisam estar
embutidas no preço.
Existem vários métodos de cálculo dessas despesas financeiras, mas basicamente devem ser consideradas as
seguintes circunstâncias:
Forma de Financiamento:
■ O empreiteiro trabalha com Capital de Giro Próprio.
■ O empreiteiro depende de empréstimos bancários.
■ O empreiteiro tem Capital de Giro insuficiente.
No primeiro caso, há que se considerar os juros que renderiam caso o dinheiro estivesse aplicado em alguma
instituição financeira.
No segundo caso, se o construtor depende unicamente dos recursos de terceiros, deverá considerar os juros que
pagaria se tivesse que recorrer a empréstimos bancários.
No terceiro caso, que é o mais comum, haveria que examinar o cronograma físico financeiro da obra e os prazos de
pagamentos determinados no contrato e fazer um minucioso estudo do fluxo financeiro, para viabilizar o resultado
final do empreendimento.
Prazos de Pagamento:
■ Até 7 dias, considerado o pagamento à vista.
■ Pagamento a prazo de 15 ou 30 dias. Este caso é muito comum na administração pública.
■ Pagamento a prazo de 60 dias. Casos especiais.
■ Pagamento em datas determinadas, desde que as obras estejam de acordo com o andamento do
cronograma físico-financeiro.
Formas de contagem dos prazos:
■ Contados a partir de datas determinadas ou último dia do mês.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 51
■ A partir da data final do período da medição. Geralmente há um lapso de tempo de processamento
diferente para cada contratante até o momento do pagamento.
■ A partir da aprovação da medição. Dependendo da contratante e da disponibilidade do Fiscal, pode
decorrer um tempo significativo que deve ser considerado.
■ A partir da apresentação da Fatura de Serviços.
Outros encargos financeiros:
■ Taxa de juros sobre a retenção mensal sobre os faturamentos.
■ Encargos pagos por caução de garantia ou aval bancário.
Em resumo, para o cálculo das despesas financeiras é necessário considerar, além das informações acima, outros
parâmetros de desembolso, tais como compras de materiais ou serviços, à vista ou a prazo, pagamento semanal,
quinzenal ou mensal do pessoal, prazos de pagamento dos empreiteiros de mão-de-obra, etc.
Uma fórmula simplificada para o cálculo da taxa do custo financeiro pode ser expresso da seguinte maneira:
Sendo:
f = taxa de custo financeiro;
/ = taxa de correção monetária do mês devido à inflação; j = taxa de
juros mensais considerados;
n = número de dias entre a média ponderada do período de medição (desembolso)
até o dia do pagamento da Fatura.
OBSERVAÇÃO:
a) Esta taxa reflete a posição acumulada do custo financeiro dos saldos mensais de caixa, decorrente do fluxo
de caixa orçado para serviços de empreitada.
b) Se no contrato estiver prevista cláusula relativa à exigência de caução ou retenção de um determinado
percentual em cada pagamento, o custo financeiro decorrente deverá ser também considerado.
c) Independentemente da fórmula da taxa de custo financeiro acima proposto, para contrato com cláusula de
reajuste, mas que por exigência legal está impedido de ser reajustado antes de decorrido um ano da
assinatura do mesmo, deve-se fazer uma projeção da inflação para cada período de 12 meses, ou fração,
para calcular as perdas reais de rentabilidade prevista inicialmente.
2.5.3.1.3. TAXA DE RISCO DE EXECUÇÃO OU RESERVA DE CONTINGÊNCIA
O cálculo do orçamento de uma obra qualquer é feito considerando-se as condições normais para a sua execução,
bem como situações previsíveis dos fatores de produção e da economia.
As situações previsíveis podem ser: época das chuvas, evolução das taxas inflacionárias, evolução dos juros do
mercado, história de atrasos no pagamento por parte da contratante, baixa produtividade de mão-de-obra em
determinadas regiões, etc.
52 ORÇAMENTO NA CONSTRUÇÃO CIVIL
n n
30 30
= (1 + l) x (1 + j) - 1 =
⎡ ⎤
ƒ ⎢ ⎥
⎣ ⎦
No regime de empreitada por preços unitários, os parâmetros que podem variar são os seus quantitativos, mas os
preços unitários são predeterminados, a não ser as variações definidas pelos índices de reajustes previstos no
contrato. Portanto, qualquer variação nos preços decorrentes de fatores previsíveis ou erros involuntários na
elaboração do orçamento é de responsabilidade da contratada.
No regime de empreitada por preço global, a contratada assume inclusive os riscos de um eventual erro nos
quantitativos, tenham ou não sido levantados pela contratante, cuja aferição é também de responsabilidade da
contratada, e portanto assume riscos maiores.
Esses riscos devem ser avaliados e suas taxas ser estipuladas em função do tipo de contrato, empreitada por preços
unitários ou preço global, e em função da maior ou menor complexidade das obras e a experiência do construtor no
ramo, e podem variar de 0,5% a 5% do total dos custos.
Podem ser consideradas para efeito de definição da taxa de risco as seguintes circunstâncias:
a) Na implantação: divergências na topografia original, discrepâncias nos dados do sub-solo para efeito de
fundação, necessidades de contenções e estabilizações não-previstas.
b) No projeto: falta de definição de alguns parâmetros e detalhes mal especificados.
c) Dificuldade no recrutamento de mão-de-obra local: grande rotatividade de mão-de-obra, rendimento abaixo
dos índices previstos na composição dos custos.
d) Materiais: dificuldades de encontrar certos materiais no mercado, consumo além do previsto, rejeição de
materiais fora da especificação, desperdício, etc.
e) Equipamentos: quebra de equipamentos, equipamento inadequado ou desempenho insatisfatório.
f) Furtos, paralisações por acidentes ou greves de operários, atrasos injustificados, multas, etc.
2.5.3.1.4. TRIBUTOS - TAXAS DE IMPOSTOS E CONTRIBUIÇÕES
2.5.3.1.4.1. PIS - TAXA DO PROGRAMA DE INTEGRAÇÃO SOCIAL
Para empresas que optaram por Lucro Presumido, a atual taxa de contribuição devida ao PIS é de 0,65% sobre a
receita operacional bruta, ou sobre o valor do faturamento. Assim, essa taxa incide sobre qualquer faturamento,
inclusive sobre os faturamentos dos serviços subempreitados.
PIS (L.P.) = 0,65 % s = 0,0065
No Lucro Real, essa taxa passou para 1,65 % (*)
PIS (LR.) = 1,65% s'=0,0165
2.5.3.1.4.2. COFINS - TAXA DE CONTRIBUIÇÃO PARA O FUNDO DE INVESTIMENTO SOCIAL
Para Lucro Presumido a atual taxa de COFINS é de 3,00% sobre a totalidade do faturamento e também incide em
cascata sobre todos os faturamentos parciais das subempreiteiras.
COFINS (L.P.) = 3,0 % v = 0,030
No Lucro Real, a partir de fevereiro de 2004, o COFINS passou a ser de 7,6 % (*).
COFINS (L.R.) = 7,60 % v’ = 0.076
(*) Excepcionalmente, até 31 de dezembro de 2006 essas taxas continuam as mesmas do Lucro Presumido.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 53
2.5.3.1.4.3. IRPJ - IMPOSTO DE RENDA DE PESSOA JURÍDICA
A previsão para o recolhimento do Imposto de Renda vai depender de a contabilidade declarada para o efeito de
cálculo do IR ser sobre o Lucro Real ou Lucro Presumido.
Se a contabilidade declarada da empresa for por Lucro Real, corresponderá a uma taxa de 15% sobre o lucro líquido
apurado no ano, mais adicional de 10% sobre o que ultrapassar R$ 20.000,00 mensais.
Se o Benefício previsto no cálculo do BDl for de 10% (por exemplo), a taxa do Imposto de Renda será calculada
sobre esse percentual.
Portanto:
p = 0,015 mais o adicional, no Lucro Real.
Se a contabilidade for por Lucro Presumido, os tributos são os seguintes:
■ Prestação de Serviços sem aplicação de material - alíquota de 15,0% sobre base de cálculo de 32,0%, que
dá um imposto de 4,8% aplicado sobre o valor da fatura (*).
■ Prestação de Serviços com aplicação de material - alíquota de 15,0% sobre base de cálculo de 8,0%, que
dá um imposto de 1,2% aplicado sobre o faturamento.
Assim:
15 x 32,0% = 4,80%
Portanto:
p' = 0,048 para Lucro Presumido.
2.5.3.1.4.4. CSLL - CONTRIBUIÇÃO SOCIAL SOBRE O LUCRO LÍQUIDO ou CS
Para empresas com contabilidade declarada por Lucro Real, será aplicada uma alíquota de 9,00% sobre o lucro
líquido apurado anualmente.
Da mesma forma, se o lucro líquido estimado for de 10,00%, a Contribuição Social será de 0,90%.
Portanto
c = 0,009 para Lucro Real.
Para empresas com contabilidade declarada por Lucro Presumido, a Contribuição Social é calculado na base de
9,00% sobre 32,00% da receita, o que dá uma alíquota de 2,88% sobre o Valor de Venda.
Portanto
c' = 0,0288 (*) para Lucro Presumido.
(*) Lei Federal nº 10.684, de 30.05.2003, resultado da Medida Provisória nº 107, de 10.02.2003. A partir de junho/2003 houve um
aumento de 1,08% para 2,88% do faturamento.
54 ORÇAMENTO NA CONSTRUÇÃO CIVIL
2.5.3.1.4.5. CPMF-CONTRIBUIÇÃO PROVISÓRIA SOBRE A MOVIMENTAÇÃO FINANCEIRA
Embora o percentual do CPMF seja relativamente pequeno, essa contribuição (imposto) incide em cascata sobre
todas as operações bancárias realizadas e, portanto, recai também sobre o total do faturamento.
A taxa do CPMF atualmente é de 0,38% sobre o valor da transação.
Portanto:
h = 0.0038
2.5.3.1.4.6. ISS - IMPOSTO SOBRE SERVIÇOS
O ISS é um imposto municipal cobrado sobre a parte de mão-de-obra dos serviços executados no município e varia
de 2,0% a 5,0%, dependendo do município. No de serviços que tem apenas fornecimento de mão-de-obra, o
imposto incide sobre o total da fatura.
Sendo o ISS devido no município de execução da obra ou dos serviços, o seu percentual é definido pela Câmara de
Vereadores local. A rigor, se a obra for realizada fora do município sede da empresa, a taxa deve recair somente
sobre a mão-de-obra efetivamente utilizada no município, isto é, sem o BDI. Porém não é o que acontece na prática.
Embora a base de cálculo do imposto esteja claramente definida como sendo sobre a mão-de-obra aplicada, na
prática existe muita confusão a respeito, pois cada município tem leis e procedimentos específicos que muitas vezes
desvirtuam esse princípio.
A taxa do ISS deveria ser cobrada apenas sobre a parte correspondente à mão-de-obra utilizada na prestação dos
serviços, mas na falta de uma comprovação mais explícita sobre gastos com mão-de-obra, algumas prefeituras
cobram sobre o faturamento, deduzidos os custos dos materiais, inclusive os custos com peças, combustíveis e
lubrificantes dos equipamentos próprios, e deduzidas as faturas de outros prestadores de serviços que tenham
recolhido ISS ao Município.
Há também prefeituras que aplicam a taxa sobre o valor da fatura descontando apenas o valor de compra dos
materiais, e outras que aplicam equivocadamente a taxa sobre a totalidade do valor da fatura de serviços
empreitados de material e mão-de-obra.
A cobrança de ISS sobre o total da fatura, sem os descontos acima mencionados, é irregular. Para maior clareza
costuma-se mencionar no próprio corpo da fatura a parte correspondente aos gastos com a mão-de-obra para que o
ISS seja calculado apenas sobre essa parcela.
No Município de São Paulo, a taxa do ISS para a construção civil é de 5,0%.
t = 0,05 (sobre a mão-de-obra).
2.5.3.2. DESPESAS DE COMERCIALIZAÇÃO
As despesas comerciais são aquelas que não se enquadram nem como despesas diretas nem como indiretas,
pois, a rigor, não são despesas administrativas.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 55
São despesas impossíveis de ser alocadas a uma ou outra obra específica, pois incluem gastos com muitas
tentativas frustradas de insucesso comercial ou em licitações públicas, e poucas satisfatórias.
São considerados como despesas comerciais os seguintes gastos:
■ Gasto que a empresa faz para promover seu nome no mercado ou diretamente junto aos seus clientes
preferenciais visando a determinadas obras.
■ Divulgação da empresa em anúncios de revistas técnicas, anúncios comemorativos, folder de apresentação
da empresa, brindes, etc.
■ Despesas para a compra de edital, preparação de proposta técnica, consultores especiais, custo da
documentação e da pasta técnica, seguro de participação em licitações, ART e certidões do CREA,
despesas cartoriais com certidões, reconhecimento de firma e autenticações de documentos, cópias
xerográficas e fotográficas, viagens e estadia para visita à obra, etc.
■ Gastos com representação comercial, tais como despesas de viagem e hospedagem, alimentação,
comissão do representante, etc.
■ Promoção de eventos, brindes e presentes de Natal, contribuições beneficentes, contribuições político-
eleitorais, etc.
O cálculo do percentual geralmente se faz dividindo-se o custo anual em despesas comerciais pelo faturamento da
empresa no ano.
0 < u < 0,05 (variação de 0 a 5,0%).
2.5.3.3. BENEFÍCIO/LUCRO
Em tese, toda atividade empresarial ou a sua prestação de serviços deve ser remunerada financeiramente através do
que se costuma chamar de lucro.
Entretanto, há na nossa legislação tributária, fiscal e contábil uma série de definições de lucro que dificulta o
entendimento e a questão de qual deles deve ser considerado. Temos pelo menos as seguintes formas de lucro:
Lucro Líquido, Bruto, Contábil, Real, Presumido, Arbitrado, Antes do IR, etc.
Deixar de considerar o lucro equivale a admitir falta de profissionalismo ou ser considerada uma entidade
beneficente.
Entretanto, o chamado BENEFÍCIO não pode ser conceituado apenas como a expressão do lucro a ser pretendido
pelo construtor, pois engloba outras obrigações e incertezas previsíveis e imprevisíveis.
A taxa adotada como Benefício deve ser entendida como uma provisão de onde será retirado o lucro do
construtor, após o desconto de todos os encargos decorrentes de inúmeras incertezas que podem ocorrer
durante as obras, difíceis de serem mensuradas no seu conjunto. É diferente da taxa de risco de execução,
do qual já falamos anteriormente.
Podem fazer parte da taxa do benefício algumas eventuais despesas com:
■ Pagamentos de assessorias jurídicas ou custas judiciais.
■ Eventuais falhas na elaboração do orçamento.
■ Atrasos nos pagamentos absorvidos pela empresa.
56 ORÇAMENTO NA CONSTRUÇÃO CIVIL
■ Falha no dimensionamento da mão-de-obra indireta.
■ Reservas de contingência para furtos em obra, assaltos, chuvas e inundações excepcionais, mudanças não
previsíveis na economia, etc.
De uma maneira geral, na construção civil, é costume adotar o Benefício em torno de 10%.
0,05 < b < 0,15 (Benefício pode variar de 5,0% a 15,0%)
2.5.4. FATORES QUE INFLUENCIAM E PODEM MODIFICAR A COMPOSIÇÃO DA TAXA DO BDI
A composição da taxa do BDI depende de vários fatores, tais como:
2.5.4.1. PRAZO DA OBRA
Um dos fatores que mais influenciam os custos indiretos da obra, e por conseqüência o BDI, é o tempo de duração
da obra.
Como o BDI é calculado para um determinado prazo de obra, se por alguma razão houver uma demora além desse
prazo, a maioria dos custos, principalmente de mão-de-obra, tendem a aumentar proporcionalmente a essa dilatação
do prazo.
Da mesma maneira, se o construtor conseguir executar a obra em menos tempo que o previsto estará ganhando
mais com essa redução, desde que o faça com a mesma estrutura inicialmente prevista.
■ Antecipação ou prorrogação dos prazos estabelecidos, com o mesmo volume de serviços.
■ Redução ou dilatação dos prazos pela modificação no volume de serviços.
■ Aumento ou redução do volume de serviços, mantidos os prazos iniciais.
2.5.4.2. PORTE DA OBRA
O cálculo do BDI é muito simples para obras pequenas, mas à medida que vão se tornando maiores e mais
complexas, os itens a serem considerados também aumentam consideravelmente.
Poderíamos dividir as obras segundo o seu porte em:
2.5.4.3. OBRAS DE PEQUENO PORTE
■ Construção de unidades prediais para fins habitacionais, comerciais e industriais.
■ Serviços de terraplenagem de vias públicas em áreas urbanas.
■ Pavimentação de vias públicas urbanas.
■ Redes de água, esgoto e drenagem urbana.
■ Pontes e viadutos, de pequena a média extensão (< 12,0 m).
■ Serviços especializados de engenharia, como fundações, contenção, rebaixamento, recuperação estrutural
localizada.
2.5.4.4. OBRAS DE MÉDIO PORTE
■ Instalações comerciais e industriais de médio porte.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 57
■ Condomínios residenciais e conjuntos habitacionais.
■ Serviços de terraplenagem de rodovias, ferrovias e similares.
■ Pequenas barragens.
■ Pavimentação de rodovias e grandes avenidas.
■ Pontes e viadutos de grande extensão (12 m < I < 1000 m).
■ Instalações complexas de ar-condicionado, linhas de transmissão de energia, subestações rebaixadoras de
tensão, etc.
2.5.4.5. OBRAS DE CONSTRUÇÃO PESADA
■ Implantação de complexos comerciais e industriais.
■ Grandes barragens e usinas hidrelétricas.
■ Implantação de obras ferroviárias e metroviárias.
■ Complexo de pontes e viadutos especiais.
■ Linhas de altíssima tensão de energia, linhas tronco de gás, adutoras de água e coletores tronco de
esgotos e seu tratamento, etc.
■ Construção de portos, diques, aeroportos e grandes canais de irrigação.
2.5.4.6. PORTE DA EMPRESA
■ O porte da empresa é também um fator que concorre para tornar maior ou menor o BDI.
■ Empresa de pequeno porte, em geral, tem uma estrutura administrativa pequena. Portanto, o seu custo é
também pequeno.
■ Empresa de médio porte já tem uma estrutura administrativa e organizacional maior, com setores
independentes de custos, suprimentos, compras, planejamento, etc.
■ Empresas de grande porte, teoricamente, por ser maior a sua escala, tende a ter uma distribuição de
custos menor. Entretanto, seus custos indiretos depende da relação faturamento/número de obras.
2.5.4.7. TIPOS DE OBRA
■ Serviços de terraplanagem e urbanização.
■ Construção de unidades residenciais.
■ Conjuntos habitacionais.
■ Construção de edifícios urbanos verticais.
■ Unidades industriais e comerciais.
■ Complexos industriais.
■ Construção de "Shoppings Centers".
■ Obras viárias e rodoviárias.
■ Obras ferroviárias.
■ Pontes e viadutos; obras-de-arte especiais.
■ Obras de túneis e galerias subterrâneas.
■ Petroquímica, refinarias de petróleo, usinas térmicas.
■ Usinas hidrelétricas.
■ Usinas nucleares de geração de energia.
■ Linhas de transmissão.
■ Obras aquáticas e subaquáticas.
58 ORÇAMENTO NA CONSTRUÇÃO CIVIL
■ Construção de portos e diques.
■ Construção de aeroportos.
2.5.4.8. LOCALIZAÇÃO E CARACTERÍSTICAS ESPECIAIS
■ Zona urbana de tráfego controlado (acesso e horário).
■ Local de alto índice pluviométrico.
■ Local inóspito ou sem acesso terrestre.
■ Grande distância dos centros de suprimento.
■ Falta de infra-estrutura, tais como energia, água, etc.
2.5.4.9. PROBLEMAS OPERACIONAIS
■ Trabalho em carga (alta tensão).
■ Local de grande densidade de tráfego não permitindo interrupção.
■ Trabalho predominantemente ou exclusivamente noturno.
■ Trabalho sem interrupção das atividades normais de produção.
2.5.4.10. SITUAÇÕES CONJUNTURAIS
■ Elevado nível de inflação.
■ Congelamento de preços.
■ Falta de mão-de-obra.
■ Falta de determinados materiais básicos.
■ Falta de pagamento ou atrasos nos pagamentos.
■ Mudança na legislação.
2.5.4.11. NÍVEL DE QUALIDADE EXIGIDA
■ Nível de tolerância nas medidas físicas.
■ Qualidade de acabamento acima dos padrões normais.
■ Ensaios de laboratório mais freqüentes e específicos.
■ Exigência de detalhamento de projetos muito especiais.
■ Exigências de níveis elevados de Planos de Qualidade.
2.5.4.12. PRAZOS E CONDIÇÕES DE PAGAMENTO
■ Pagamento antecipado.
■ Pagamento à vista (até 7 dias após as medições).
■ Pagamento a 30 ou 60 dias.
■ Pagamento semanal ou quinzenal.
■ Pagamento após a entrega total dos serviços.
■ Pagamento com cláusulas de premiação ou multa.
2.5.4.13. CONDIÇÕES ESPECIAIS DO EDITAL
■ Com fornecimento parcial de materiais que não integram os custos diretos da obra.
■ A contratante assume parte dos custos indiretos.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 59
■ A contratante considera parte dos custos diretos incluído nos custos indiretos da contratada.
■ A contratada não paga o reajuste mesmo para prazos longos de execução.
■ A contratada é responsável pela obtenção de todas as licenças e alvarás de construção junto
aos órgãos públicos.
2.5.4.14. TRADIÇÃO E CONFIABILIDADE DA CONTRATANTE
■ A contratante tem tradição de pagar em dia.
■ A contratante fornece projetos totalmente definidos e definitivos.
■ A fiscalização tem fama de séria e competente.
■ A administração é simples e desburocratizada.
60 ORÇAMENTO NA CONSTRUÇÃO CIVIL
ROTEIRO DE CÁLCULO PASSO A PASSO
1. CÁLCULO DOS CUSTOS DIRETOS
Como todo e qualquer orçamento, embute-se um certo grau de imprecisão em função dos preços
variáveis do mercado, dos erros de avaliação dos coeficientes utilizados na composição de preços e de
determinados critérios utilizados para se chegar aos custos diretos.
Entretanto, na média, os custos diretos de uma determinada obra, observadas as mesmas condições de
trabalho e de dificuldade, não podem ter grandes oscilações de valores entre uma empresa e outra ou de
um órgão e outro.
A seguir, vamos desenvolver passo a passo a seqüência de procedimentos para o cálculo do orçamento
de uma determinada obra:
1o
PASSO
TER EM MÃOS O PROJETO BÁSICO OU PROJETO EXECUTIVO COM TODOS OS PROJETOS
COMPLEMENTAREI TAIS COMO INSTALAÇÕES HIDRÁULICAS, ELÉTRICAS, AR-CONDICIONADO,
ETC, E MEMORIAIS DESCRITIVOS DAS ESPECIFICAÇÕES.
2o
PASSO
LISTAR TODOS OS SERVIÇOS ENVOLVIDOS E COLOCÁ-LOS EM GRUPOS SEGUNDO ORDEM
LÓGICA.
3o
PASSO
PLANILHAR, ITEMIZANDO CADA SERVIÇO, CRIANDO COLUNAS ONDE CONSTEM O ITEM,
DISCRIMINAÇÃO, QUANTIDADE, UNIDADE, PREÇO UNITÁRIO, PREÇO DO ITEM E SUBTOTAL.
4o
PASSO
LEVANTAR E COLOCAR NA PLANILHA AS QUANTIDADES DE CADA SERVIÇO E SUAS
RESPECTIVAS UNIDADES (ML, M2, M3, Kg, UN, VB, ETC).
5o
PASSO
CALCULAR OS CUSTOS UNITÁRIOS DE CADA SERVIÇO.
Para o cálculo dos custos unitários, quaisquer que sejam os tipos de contratação ou formas de
remuneração, é necessário partir da composição dos custos unitários, isto é, para cada unidade de
serviço é preciso saber
ORÇAMENTO NA CONSTRUÇÃO CIVIL 61
quanto vai de materiais (consumo) e seus respectivos preços de aquisição e a quantidade de horas de
serviço de mão-de-obra, especializada ou não, que devem ser multiplicados pelos respectivos salários
acrescidos dos encargos sociais e o tempo de utilização de equipamentos com o aluguel horário dos
mesmos.
Os coeficientes de materiais, mão-de-obra e equipamentos, para cada unidade de serviços, podem ser
encontrados no Manual TCPO da PINI, que é o instrumento de trabalho indispensável para quem lida
com orçamento de obra.
Estes custos unitários e a soma de todos eles são, respectivamente, custos diretos unitários, que fazem
parte dos CUSTOS DIRETOS.
6o
PASSO
LISTAR TODOS OS MATERIAIS QUE CONSTAM DA COMPOSIÇÃO DE CUSTOS UNITÁRIOS DA
TCPO E COTAR SEUS PREÇOS DE MERCADO.
7o
PASSO
DETERMINAR O SALÁRIO DO TRABALHADOR DE CADA ESPECIALIDADE A SER UTILIZADA (NO
MÍNIMO, PISO SALARIAL).
8o
PASSO
DEFINIR A TAXA DE LEIS SOCIAIS, CALCULANDO OS ENCARGOS COMPLEMENTARES ATRAVÉS
DAS FÓRMULAS PARA ALIMENTAÇÃO, TRANSPORTE, ETC, E DEFINIR O CUSTO HORÁRIO DE
CADA TRABALHADOR.
9º PASSO
COTAR OS PREÇOS DE ALUGUEL DOS EQUIPAMENTOS QUE CONSTAM NA COMPOSIÇÃO.
10º PASSO
COM ESSES DADOS, CALCULAR OS CUSTOS UNITÁRIOS DOS SERVIÇOS ATRAVÉS DA
UTILIZAÇÃO DA "COMPOSIÇÃO DE CUSTOS UNITÁRIOS". UTILIZAR O TCPO DA PINI OU
EQUIVALENTE.
11º PASSO
TRANSPORTAR PARA A PLANILHA TODOS OS CUSTOS UNITÁRIOS OBTIDOS E OBTER O CUSTO
DE CADA SERVIÇO.
12º PASSO
CALCULAR OS CUSTOS DA ADMINISTRAÇÃO LOCAL. LEMBRAR QUE OS SEUS CUSTOS SÃO
PROPORCIONAIS AO PRAZO ESTIMADO DA OBRA E INCLUEM OS SALÁRIOS DO PESSOAL,
CONSUMO DE MATERIAIS DE HIGIENE E ADMINISTRATIVO, ÁGUA, ENERGIA, TELEFONE, ETC.
62 ORÇAMENTO NA CONSTRUÇÃO CIVIL
CALCULAR O CUSTO DE IMPLANTAÇÃO DO CANTEIRO DE OBRA COM AS EDIFICAÇÕES
PROVISÓRIAS, INSTALAÇÕES, ELÉTRICAS E SANITÁRIAS, TAPUMES, PLACAS DE OBRA, ETC.
12º PASSO
EVENTUALMENTE, CUSTOS DE MOBILIZAÇÃO E DESMOBILIZAÇÃO COM CUSTOS DE
TRANSPORTE, CARGA E DESCARGA COM EQUIPAMENTOS ESPECIAIS E MÃO-DE-OBRA DE
APOIO LOGÍSTICO.
Assim, somados todos os custos diretos dos serviços, obtém-se o CUSTO DIRETO DA OBRA = CD.
Rara a obtenção do Preço de Venda, basta calcular o BDI e acrescentá-lo ao Custo Direto, segundo a
fórmula já enunciada anteriormente: PV = CD (1 + b).
2. CÁLCULO DO BDI
15º PASSO:
Fará calcular o BDI é necessário ter em mãos uma série de informações que vão constar da sua composição:
■ CUSTO DIRETO da obra, obtido nos passos anteriores.
■ Local de execução da obra e a sua distância à sede da empresa.
■ Prazo de execução da obra.
■ Conhecimento sobre a infra-estrutura local de serviços (água, energia, linha telefônica,
transportes, recursos humanos, fornecedores de materiais e serviços, etc).
■ ISS da prefeitura local.
■ Salários dos funcionários da Administração Central.
■ Despesa mensal da Administração Central.
■ Média de faturamento da empresa ou do exercício fiscal.
■ Se a contabilidade da empresa é por Lucro Real ou Presumido.
■ Taxa de juros cobrados pelo seu banco comercial.
■ Média dos últimos índices mensais de inflação.
■ Taxas dos tributos federais.
■ Gastos da empresa na comercialização.
16º PASSO
CALCULAR A TAXA DO CUSTO INDIRETO DA ADMINISTRAÇÃO CENTRAL.
As taxas de custos indiretos são sempre função do Custo Direto da obra em análise, antecipadamente
levantado. Não é possível calcular essas taxas sem antes ter o valor do Custo Direto já calculado.
São dois os custos indiretos a serem considerados:
■ Taxa Específica da Administração Central.
■ Taxa de Rateio da Administração Central.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 63
17º PASSO
CALCULAR A TAXA DE CUSTO ESPECÍFICO DA ADMINISTRAÇÃO CENTRAL
Rara calcular essa taxa é necessário planejar a necessidade e a freqüência de atendimento do
profissional ou profissionais de apoio da Administração Central (engenheiro ou administrador) e os seus
custos envolvidos, no transporte, alimentação, estadia, etc, ou consultorias especializadas, não previstas
nos custos diretos.
A taxa se obtém dividindo-se esses custos pelo Custo Direto já calculado, pela fórmula abaixo.
18o
PASSO
CALCULAR O RATEIO DA ADMINISTRAÇÃO CENTRAL.
Para calcular a taxa de Rateio da Administração Central é necessário primeiro calcular o custo mensal de
toda a Administração da Sede e seus complementos.
A fórmula do Rateio é dada por:
(*) ver detalhes no Regulamento do BDI.
19º PASSO
ESTABELECER A TAXA DE RISCO DO EMPREENDIMENTO (r).
Essa taxa é estabelecida em função de vários fatores já descritos anteriormente e em geral são adotados
valores que vão de 1(um) a 5 (cinco) % dos custos diretos.
20º PASSO
CALCULAR A TAXA DO CUSTO FINANCEIRO. A
taxa é calculada segundo a fórmula abaixo:
TAXAS QUE INCIDEM SOBRE O VALOR FINAL DO ORÇAMENTO OU VALOR DE VENDA.
64 ORÇAMENTO NA CONSTRUÇÃO CIVIL
CE
1 =
CD
l
DMAC x FMO x N
(*) R = x 100 =
FMAC x CDTO
n n
30 30
= (1 + l) x (1 + j) - 1 =
⎡ ⎤
ƒ ⎢ ⎥
⎣ ⎦
21º PASSO
CALCULAR A TAXA DE IMPOSTO SOBRE SERVIÇO - ISS.
Como o ISS incide apenas sobre a parte da M.O. (mão-de-obra) no total do faturamento, para simplificar
vamos chamar de coeficiente "u" a participação percentual da M.O. no faturamento da obra.
t = u x t'
Sendo:
t' = 0,05 (taxa do ISS, por exemplo, em São Paulo = 5,00%).
u = participação percentual da M.O. no faturamento. Depende do tipo de serviço: se envolver fornecimento
de material, vai de 30% a 70%. Se for apenas fornecimento de M.O., é 100%.
22º PASSO
DEFINIR AS TAXAS DE IMPOSTOS E CONTRIBUIÇÕES.
São os seguintes os impostos e contribuições obrigatórios que incidem sobre o valor do faturamento:
COFINS = 3% (*) v = 0,03
PIS = 0,65% (*) s = 0,0065
IRPJ = 1,2%(*) p = 0,048
CSLL = 1,08%(*) c = 0,0288
CPMF = 0,38% h - 0,0038
TOTAL = 6,31% g = 0,01171
(*) Contabilidade por Lucro Presumido com emprego de material. Na contabilidade pelo Lucro Real, esses percentuais são outros e
incidem sobre o lucro líquido anual.
23º PASSO
CALCULAR A TAXA DE DESPESA COMERCIAL.
Taxa cobrada para cobrir custos na compra de editais, seguro caução para participação em licitação,
seguro garantia de execução, preparação de propostas técnicas, cópias e autenticações, ARTs, etc.
Somar todas as despesas incorridas para esse objetivo durante o exercício fiscal e dividi-las pelo
faturamento no mesmo período.
Limites: 0 < u < 0,05.
24º PASSO
CALCULAR A TAXA DE BENEFÍCIO/LUCRO.
A Taxa de Benefício é um percentual sobre o Preço de Venda, adotado pelo construtor e expresso em
números decimais. A Taxa de Benefício nunca pode ser zero, uma vez que se trata de uma atividade
ORÇAMENTO NA CONSTRUÇÃO CIVIL 65
econômica visando ao lucro. Os construtores costumam adotar um percentual médio de lucro da ordem
de 10,0%.
Limites: 0,05 < b < 0,15.
25º PASSO
Aplicar a fórmula do BDI:
BDI =
 + i)(1 + r)(1 + f)^
1 - (t + s + c + I) -1 x 100 =
CÁLCULO DO PREÇO DE
VENDA. 26º PASSO
Aplicar a fórmula:
CONCLUSÃO: PV = PREÇO DE VENDA = ORÇAMENTO
66 ORÇAMENTO NA CONSTRUÇÃO CIVIL
J
BDI
PV = CD x 1 +
100
⎡ ⎤
=
⎢ ⎥
⎣ ⎦
FUNDAMENTOS TEÓRICOS
1. CÁLCULO ANALÍTICO DO PREÇO DE VENDA
O preço de venda PV é a soma de todos os preços resultantes da multiplicação dos preços unitários com as suas
respectivas quantidades, acrescido do BDI calculado.
1.1. CÁLCULO ANALÍTICO DOS PREÇOS UNITÁRIOS
Para o cálculo dos custos unitários, conforme descrições anteriores, é necessário entender analiticamente de que
parcelas são compostos os mesmos:
O preço unitário "pi" de um serviço qualquer "i" pode ser representado pela seguinte fórmula:
(1)
MOi = custo de mão-de-obra direta por unidade de serviço i;
MTi = custo dos materiais por unidade de serviço i;
EQi = custo do aluguel de equipamentos por unidade de serviço i;
e = taxa de encargos sociais;
l = taxa de custos indiretos; I = l1, l2, l3 ................... In
r = taxa de riscos de execução;
B = taxa de benefícios antes dos descontos com CS e IR;
f = taxa de custo financeiro do capital de giro;
t = taxa de Imposto Sobre Serviços (incide apenas sobre a Mão-de-obra);
u = taxa de despesa comercial;
g =v + s + p + c + h (impostos e contribuições obrigatórias);
v = taxa do Fundo de Investimento Social - COFINS;
s = taxa do Programa de Integração Social - PIS;
p = taxa do Imposto de Renda;
c = taxa de Contribuição Social sobre o Lucro Líquido;
h = taxa de CPMF.
O Preço Unitário de um determinado serviço "i" pode também ser expresso pela seguinte fórmula:
pi = MOi (1 + e)(1 + b1) + (MTi + EQi)(1 + b2) (2)
ORÇAMENTO NA CONSTRUÇÃO CIVIL 67
MOi(1 + e) MTi + EQi
pi = - + (1 + l)(1 + r)(1 + f)
1 - (t + g + u + B) 1 - (g + U + B)
⎡ ⎤
⎢ ⎥
⎣ ⎦
Sendo:
b, = taxa de benefício e despesas indiretas, incidente sobre o custo unitário
total de mão-de-obra direta por unidade de serviço "i"; b2 = taxa de
benefício e despesas indiretas, incidente sobre os custos
unitários totais dos materiais e equipamentos de construção por unidade de
serviço.
OBS.: Nas expressões (1) e (2), todas as taxas estão expressas em decimal.
Portanto, o Preço de Venda (PV) de serviços e obras (orçamento), contratados por empreitada de material
e mão-de-obra, pode ser expresso por:
n
i = 1
PV = qipi
∑
Onde:
qi = quantidade de serviço qualquer "i";
pi = preço unitário de serviço qualquer "i1
Portanto:
PV =
n
i = 1
∑ [MOi (1 + e) (1 + b1 + (MTi + EQi) (1 +b2)]
(3)
Se b1 = b2 = b:
PV =(1 + b) qi [MOi (1 + e) + Mti + EQi] (4)
Sendo:
n
i = 1
∑ qi [MOi(1 + e) + MTi + EQi] = CD (Custo Direto)
ou:
Ou, finalmente:
(5)
68 ORÇAMENTO NA CONSTRUÇÃO CIVIL
n
i = 1
∑
1
PV = (1 + b) CD ou PV = CD 1 BDI
100
⎛ ⎞
+
⎜ ⎟
⎝ ⎠
BDI
PV = CD 1+
100
⎛ ⎞
⎜ ⎟
⎝ ⎠
2. CÁLCULO ANALÍTICO DO BDI
Para o cálculo analítico do BDI, reportemo-nos à fórmula inicial (2):
pi = MOi (1 + e)(1 + b1) + (MTi + EQi )(1 + b2)
A aplicação de duas taxas distintas de BDI, no caso b1 e b2, decorre do fato de que as taxas do Imposto
Sobre Serviços - ISS é aplicada somente para a parcela de mão-de-obra. Portanto, poderíamos
considerar:
Para Mão-de-obra: (6)
Para Materiais e Equipamentos: 2
(1+l) (1+r) (1+
b = 1
1-(g+u+B)
ƒ)
− (7)
NOTA IMPORTANTE: Observe que as taxas que incidem sobre os custos diretos estão no numerador e as taxas que incidem sobre o
valor da venda (ou do faturamento) estão no denominador.
Para a elaboração das composições dos preços unitários dos serviços, poderíamos calcular uma única
taxa de BDI, "b", aplicável aos Custos Diretos, conforme a seguinte fórmula:
(8)
Substituindo (6) e (7) em (8), teremos:
n n
i=1 i 1
n
i 1
`(1+l)(1=r)1+f (1 l)(1 r)(1 f)
qiMOi(1 e) qi(MTi EQi)
1 (t g u B) 1 (g u B)
b =
qi[MOi(1 e) MTi EQi]
=
=
⎡ ⎤ ⎡ ⎤
+ + +
+ + +
⎢ ⎥ ⎢ ⎥
− + + + − + +
⎣ ⎦ ⎣ ⎦
+ + +
∑ ∑
∑
(9)
BDI
b = ou BDI = 100b
100
Conhecida a fórmula analítica do BDI, voltemos à equação (5):
ORÇAMENTO NA CONSTRUÇÃO CIVIL 69
1
(1+l) (1+r) (1+
b = 1
1 (t g u B)
ƒ)
−
− + + +
n n
1 2
i=1 i 1
n
i 1
b qiMOi (1+e)+b qi(MTi + EQi)
b =
qi[MOi(1 e) MTi EQi]
=
=
+ + +
∑ ∑
∑
BDI
PV = CD 1+
100
BDI PV BDI PV
1 ou ainda = 1
100 CD 100 CD
⎡ ⎤
⎢ ⎥
⎣ ⎦
+ = −
Portanto:
`PV
BDI = 100 -1
CD
⎡ ⎤
⎢ ⎥
⎣ ⎦
Como já mencionado anteriormente, BDl é também chamado de Benefício e Despesas Indiretas. No
próximo bloco vamos definir as Despesas Indiretas.
70
ORÇAMENTO NA CONSTRUÇÃO CIVIL
MEMÓRIA DE CÁLCULO DAS LEIS
SOCIAIS
MEMÓRIA DE CÁLCULO DAS LEIS SOCIAIS - PINI
A seguir vamos transcrever a memória de cálculo das taxas de Leis Sociais adotadas pela Editora PINI, publicada
mensalmente na Revista Construção Mercado.
TAXAS DE LEIS SOCIAIS E RISCOS DO TRABALHO NOS CUSTOS DA CONSTRUÇÃO*
1. PARA HORISTAS
A adoção por inteiro das taxas de "Leis Sociais", da forma como a temos apresentado, ou seja, utilizando a
porcentagem total sobre a mão-de-obra operacional, poderá obviamente ser feita quando se esteja efetuando um
orçamento através de composições de preços. A mão-de-obra operacional, quando se calcula, por exemplo, a tabela
de composições de preços para execução de um metro quadrado de alvenaria de elevação, é a mão-de-obra
representada pelos oficiais e pelos serventes que estejam assentando os tijolos, preparando a argamassa,
transportando os materiais, enfim, executando o trabalho por inteiro, cujo tempo médio de execução, por metro
quadrado de alvenaria, foi então medido e consta da respectiva composição. Ali, portanto, somente estarão
mencionadas as horas/homens empregadas pelos executantes do serviço. O seu salário/hora nominal será então
multiplicado por esses coeficientes de produção média, assim fixados em composição, resultando o custo da mão-
de-obra operacional para o aludido trabalho.
Sobre esse custo operacional de mão-de-obra, há que incidir, necessariamente, todas as porcentagens que
apontamos na tabela, desde os encargos sociais chamados básicos, passando pelo repouso semanal remunerado,
férias e 13º salário, até chegar a considerar também a influência dos dias de chuva, faltas justificadas, acidentes de
trabalho, greves, falta ou atraso de materiais ou serviços na obra e de outras dificuldades eventuais.
Assim, orientamos a onze edições consecutivas de nosso livro TCPO - "Tabelas de Composições de Preços para
Orçamentos", e para cada edição preparamos a respectiva taxa atualizada de "Leis Sociais".
Poderemos, pois, expressar a mão-de-obra produtiva(*), ou o tempo de trabalho útil durante um ano, em dias ou em
horas, sem demais preocupações quanto aos salários do pessoal empregado ou quanto ao valor em reais das folhas
de pagamento, ou ainda quanto ao montante das "Leis Sociais" sobre eles incidentes.
CONCEITO DE ANO PRODUTIVO:
Jornada mensal de trabalho => 220 horas/mês
Jornada diária de trabalho => 220 horas/30 dias = 7,3333 horas/dia
ORÇAMENTO NA CONSTRUÇÃO CIVIL 71
1 ano => 365 dias x 7,3333 h = 2.676,65 h
Descanso Semanal Remunerado => 52 domingos x 7,3333 h = 381,33 h
Feriados ==> 13 dias x 7,3333 h = 95,33 h
Auxílio-enfermidade ==> 15 dias x 7,3333 h x 15% (*) = 2,25 dias = 16,50 h
Licença-paternidade ==> 5 dias x 7,3333 h x 19,40% (*) = 0,97 dias = 7,11 h
(A ser confirmado por lei complementar, isto é, será verificado se a previdência social assumirá este encargo. Neste
caso o empresário terá o reembolso e recalcular-se-á a taxa de Leis Sociais.)
Dias de chuva/faltas justificadas/acidentes de trabalho/greves/falta ou atrasos na entrega dos materiais ou serviços
na obra/outras dificuldades ==> 12,96 dias x 7,3333 h = 95,04 h
Deduzindo-se do total de horas anuais (2.676,65) as não-trabalhadas, teremos horas produtivas igual a 2081,34 h,
equivalente a 283,82 dias úteis por ano (2081,34 horas/ano/7,3333 horas/dia).
(*) percentual adotado - vide item correspondente.
ENCARGOS SOCIAIS BÁSICOS
A 1. Previdência Social ................................................................................................................................... 20,0%
Tal contribuição é fixada por Lei e seu recolhimento mensal é feito sobre todas as parcelas pagas a título de
remuneração do trabalho. O Decreto-lei nº 2.318, de 30.12.86, extinguiu o limite máximo para a contribuição do
empregador.
Conforme Lei nº 7787, de 30.06.89, a Contribuição para Previdência Social passou para 20% (vigência 01.09.89)
sobre o total das remunerações pagas ou creditadas, limitadas até 10 salários mínimos, no decorrer do mês, aos
segurados empregados, avulsos, autônomos e administradores, abrangendo e extinguindo as contribuições para
salário-família, salário-maternidade, abono anual e o pró-rural, bem como a Contribuição Básica para a Previdência
Social, que juntas somavam 17,45%) e passam a partir desta data para 20%>.
A 2. Fundo de Garantia por Tempo de Serviço................................................................................................8,5%
De acordo com o que dispõe a Lei nº 5.107, de 13.09.1966, e em consonância com o seu respectivo Regulamento
(Decreto nº 59.820, de 20.12.1966), todas as empresas sujeitas à Consolidação das Leis do Trabalho (CLT) ficam
obrigadas a depositar, em conta bancária vinculada, importância correspondente a 8%> (oito por cento) da
remuneração de cada empregado, inclusive 13º salário, optante ou não, do sistema instituído pelo Fundo de Garantia
por Tempo de Serviço (FGTS), a qualquer título, e sem limite.
A Lei complementar n" 110, de 29.06.2001, instituiu uma contribuição adicional de cinco décimos por cento sobre a
remuneração devida do FGTS a cada trabalhador (8%) pelo prazo de 60 meses, a contar de 01/10/2001, referente à
reposição dos expurgos ocorridos nos Planos Verão (fevereiro de 1989) e Collor 1 (março de 1990). Desse total, 8%
irão para a conta do trabalhador e 0,5%> para uma conta especial que vai repor os expurgos.
72 ORÇAMENTO NA CONSTRUÇÃO CIVIL
A 3. Salário-Educação.................................................................................................................................... 2,50%
Conforme Decreto nº 87.043, de 22.03.1982
A 4. Serviço Social da Indústria (SESI).......................................................................................................... 1,50%
Conforme Lei nº 5.107, de 13.09.1966
A 5. Serviço Nacional de Aprendizagem Industrial (SENAI)........................................................................1,00%
Conforme Decreto nº 6.246, de 05.02.1944
A 6. Serviço de Apoio à Pequena e Média Empresa (SEBRAE) ..................................................................0,60%
Instituído conforme Medida Provisória nº 151/1990 e Leis nº 8.029, de 12/04/1990, e 8.154, de 28/12/ 1990, com
contribuição escalonada em 0,1% em 1991, mais 0,2% em 1992 e mais 0,3%o em 1993, totalizando o recolhimento
de 0,6%, em vigor.
A 7. INCRA ....................................................................................................................................................... 0,20%
Conforme Lei nº 2.613/55, que autorizou a União a criar o Serviço Social Rural, Decreto-lei nº 1.110/70 que instituiu o
INCRA, extinguindo o Instituto Brasileiro de Reforma Agrária e Instituto de Desenvolvimento Agrário, e Decreto-lei nº
1.146, de 31.12.1970, que consolidou os dispositivos sobre as contribuições criadas pela Lei n" 2.613/55.
Todos os encargos acima representam taxas fixas de recolhimento obrigatório pelas empresas.
A 8. Seguro contra os riscos de acidentes do trabalho...............................................................................3,00%
De acordo com a Portaria nº 3.002, de 02.01.92, do Ministério de Estado do Trabalho e Previdência Social, a
contribuição da empresa destinada ao financiamento da complementação das prestações por acidente de trabalho,
competência novembro/1991, passou para 3% sobre o total das remunerações pagas ou creditadas, no decorrer do
mês, aos segurados empregados, trabalhadores avulsos e médico-residentes, referindo-se ao item III, empresas em
cuja atividade preponderante o risco seja considerado grave. Cabe ressaltar que essa taxa pode ser reduzida através
da eficácia da prevenção de acidentes, medida anualmente pelos coeficientes de gravidade e de freqüência de
acidentes registrados em cada empresa.
A 9. Serviço Social da Indústria da Construção e do Mobiliário (SECONCI) ............................................ 1,00%
Somente aplicável em localidade onde exista ambulatório do SECONCI, às empresas filiadas aos Sindicatos de
Grandes Estruturas ou às empresas de construção civil em cujos Acordos Sindicais já esteja prevista tal contribuição.
E possível para empresas que não se enquadram nas situações acima associar-se ao SECONCI, que garante
benefícios médico-assistenciais aos funcionários. Porém, nesses casos a contribuição passa para 3%.
A porcentagem relativa ao SECONCI foi fixada em acordos salariais sucessivos.
A = 38,30% (Total)
ORÇAMENTO NA CONSTRUÇÃO CIVIL 73
ENCARGOS SOCIAIS QUE RECEBEM AS INCIDÊNCIAS DE A
74
B 1. Descanso Semanal e Feriados ....................................................................................................................22,9
Sobre as 2081,34 horas de produção durante um ano, há que se considerar as horas correspondentes aos 52
domingos e 13 feriados, ou seja, 476,66 horas (65 x 7,3333 h) pagas pelos empregadores, em que:
476,66 x 100/2081,34 = 22,90%.
Foram considerados 10 feriados nacionais, um municipal e conforme item 4 das Novas Condições, constante do
Acordo Coletivo de Trabalho de Maio/1989 (São Paulo/SP), nos dias 24 e 31 de dezembro o empregado fica
dispensado do trabalho, sem prejuízo de remuneração. Assim foram considerados mais dois feriados em nosso
cálculo.
B 2. Auxílio-Enfermidade................................................................................................................................ 0,79%
Em conformidade com o que dispõe a Lei nº 3.807, e 26.08.1960, os primeiros 15 dias de auxílio-doença concedidos
pelo INSS devem ser pagos pelos empregadores.
Nestas condições, a dedução poderá ser orientada da seguinte forma:
15 x 7,3333 x 100/2081,34 = 5,29%
Porém, segundo dados estatísticos constantes do Anuário Estatístico do Brasil de 1990 (IBGE), somente 15% dos
beneficiários do INSS recorrem a esse auxílio. Teremos assim:
5,29x0,15 = 0,79%,
B 3. Licença-Paternidade...............................................................................................................................0,34 %
Considerando-se incidência de indivíduos do sexo masculino no setor da construção civil da ordem de 97% e que
somente 20%> desse pessoal obterá o benefício da licença-paternidade, temos, para os 5 dias de afastamento, que
foi fixado provisoriamente, conforme artigo 10º, inciso II, §1I
o
das Disposições Transitórias da Nova Constituição.
7,3333 x 5x0,97 x 0,20 x 100/2081,34 = 0,34%o
B 4. 13º salário .............................................................................................................................................. 10,57%
Através da Lei nº 4.090, de 13.07.1962, os empregadores estão obrigados ao pagamento de um 13º salário, a ser
liquidado no mês de dezembro de cada ano, podendo a primeira metade ser paga por ocasião das férias dos
empregados.
Relacionamos então a influência desses 30 dias sobre o montante das horas produtivas, lembrando que de acordo
com a Lei nº 7.787, de 30.06.89, o 13º salário passa a receber incidências globais dos Encargos Básicos:
30 x 7,3333 x 100/2081,34 = 10,57%
ORÇAMENTO NA CONSTRUÇÃO CIVIL
B 5. Dias de chuva/faltas justificadas/acidentes de trabalho/greves/falta ou atraso na entrega de mate
riais ou serviços na obra/outras dificuldades.............................................................................................. 4,57%
Os dias de chuva são dias não-trabalhados, mas pagos. Portanto, passam a ser incluídos nos Encargos Sociais que
recebem as incidências dos encargos do grupo A.
Conforme dados do Instituto Nacional de Meteorologia, nos últimos 10 anos tem chovido, em média,
128 dias no ano. Se no ano temos 283,82 dias úteis, para calcularmos proporcionalmente quantos dias
chuvosos são dias úteis: 283,82 x 128/365 = 99,53 dias = 729,89 horas.
Dessas 729,89 horas, considerando que 20% ocorrem durante o dia ou têm duração considerável,
temos: 729,89 x 0,20 = 145,98 horas.
Como em uma obra apenas 20% das atividades necessitam de bom tempo:
145,98 x 0,20 = 29,20 horas ou 3,98 dias.
Conforme artigo 473 da CLT, é permitido ao empregado se ausentar do trabalho sem perda de remuneração nos
casos de morte do cônjuge, casamento, doação de sangue, serviço militar e alistamento eleitoral, totalizando 8
dias/ano.
Consideraremos a incidência de 3 faltas nessas circunstâncias, mais 6 dias de afastamento por motivo de acidentes
de trabalho, greves, falta ou atraso na entrega de materiais ou serviços na obra e outras dificuldades (estimativa), ou
seja, 9 dias, que somados aos 3,98 dias de chuva totalizam 12,98 dias por ano:
12,98 x 7,3333 x 100/2081,34 = 4,57%
B = 39,17% (Total)
ENCARGOS SOCIAIS QUE NÃO RECEBEM AS INCIDÊNCIAS GLOBAIS DE A
C 1. Depósito por despedida injusta: 50% sobre A 2 + (A 2 x B) ............................................................... 5,91 %
A referida taxa destina-se a prover o depósito de 40% sobre o valor do Fundo de Garantia, a que estão obrigados os
empregadores quando dispensam empregados sem justa causa. Na indústria da construção civil, mais do que em
qualquer outra, tal fato ocorre com maior freqüência, eis que ao término de um dado volume de obras, e sobretudo na
eventual falta de outras, os empresários recorrem à rescisão contratual, para não sobrecarregar inutilmente as suas
folhas de pagamento. Terão agora, no ato da dispensa sem culpa do empregado, de depositar 40%o sobre o que
estiver na conta do FGTS em nome desse empregado.
Sabendo-se que a taxa de 8% do FGTS recai também sobre os encargos que capitulamos no item "B", será
necessário completar os 8% com mais essa reincidência. Neste caso, os 40% do depósito obrigatório a que aludimos
deverá incidir sobre 8% + (8%o x 39,17%).
A Lei complementar nº 110, de 29.06.2001, instituiu uma contribuição adicional de dez por cento sobre o total dos
depósitos do FGTS quando a empresa demite o trabalhador sem justa causa, com vigência a partir de 01/10/2001.
Essa contribuição refere-se à reposição dos expurgos ocorridos nos Planos Verão (fevereiro de 1989) e Collor 1
(março de 1990) sobre os depósitos do FGTS. Assim, a multa passa de 40%> para 50%> para as dispensas
injustificadas. Como a Lei não define prazo de vigência, é possível que as empresas venham a pagar os 10% até que
o patrimônio do FGTS seja reconstituído. Teremos:
0,50 x [0,085 + (0,085 x 0,3917)1 x 100 = 5,91%
ORÇAMENTO NA CONSTRUÇÃO CIVIL 75
C2. Férias .........................................................................................................................................................4,06%
Dada a taxa de rotatividade na construção civil, as férias anuais serão necessariamente indenizadas. Dessa forma,
obtém-se:
30 x 7,3333 x 100 / 2081,34 = 10,57%
Conforme o que dispõe o artigo 7
o
, inciso XVII, dos direitos sociais previstos pela Constituição da República
Federativa do Brasil, as férias anuais devem ser remuneradas com, pelo menos, um terço a mais do que o salário
normal. Assim, teremos:
10,57 x 1,33 = 14,06%
Conforme Decreto nº 90.817, de 17.01.1985 - DOU 18.01.1985-, e Leis nº 8.212 e 8.213/91 (Plano de Custeio e
Plano de Benefícios da Previdência Social, art. 28, § 9
o
), alterada pela Lei nº 9.528 (10/12/ 97), não incide
contribuição previdenciária nos casos de férias indenizadas (integrais ou proporcionais), não gozadas, mas pagas em
dinheiro, ao final do contrato de trabalho.
C3. Aviso Prévio ............................................................................................................................................13,12%
Há dois casos distintos de aviso prévio:
a) 100% indenizado (§ 1º art. 487, da CLT);
b) com horário reduzido de duas horas diárias, sem prejuízo do salário, conforme art. 488 da CLT.
Partindo-se da hipótese de que em construção civil, do total dos casos de aviso prévio, 100% pertencem ao tipo A, e
considerando-se ainda que o tempo médio de permanência na obra de um funcionário é de 9,67 meses (*), conforme
dados obtidos de boletim do CEBAT Ministério do Trabalho, temos:
30 x 7,3333 x 100/(2081.34 x 9.67) = 13,12%
12
Conforme Leis nº 8.212 e 8.213/1991 (Plano de Custeio e Plano de Benefícios da Previdência Social, art. 28, § 8
o
),
alterada pela Lei nº 9.528 (10/12/1997), não incide contribuição previdenciária nos casos de aviso prévio indenizado.
Apenas durante a vigência da Medida Provisória nº 1.523-7 (de 30/04/1997 a 10/12/1997) foi devida a cobrança.
C = 33,09% (Total)
TAXA DE REINCIDÊNCIA
D 1. Reincidência de A. sobre B. (38,30% x 39,17%).....................................................................................5,00%
Calculando a incidência dos 38,30% do agrupamento representado pelos encargos sociais básicos, sobre os 39,17%
dos que recebem a sua reincidência, deve-se acrescentar ao total mais 15,00%).
D 2. Reincidência de A 2. sobre C 3. (8,5% x 13,12%) =................................................................................ 1,11%
Cumpre considerar ainda a influência do Fundo de Garantia por Tempo de Serviço sobre o aviso prévio
76 ORÇAMENTO NA CONSTRUÇÃO CIVIL
indenizado, conforme Instrução Normativa nº3, de 26/6/1996, da Secretaria de Fiscalização do Trabalho, lembrando
que a taxa vigente entre 01/10/2001 e 30/09/2006 passou de 8% para 8.5% (ver item A 2.):
8,5% sobre 13,12% =1,11 %.
D =16,12% (Total)
Encontramos assim a porcentagem total que incide sobre o valor nominal da mão-de-obra operacional
aplicada na indústria de construções, quando se executam orçamentos pelo sistema de composições de
preços unitários: 126.68%.
Os itens abaixo discriminados também devem ser incluídos no cálculo de Leis Sociais. Porém, cada empresa
deve adotá-los segundo seu critério, lembrando que vale-transporte e as refeições podem ser parcialmente
deduzidos do Imposto de Renda, diminuídas as parcelas cobradas dos empregados:
VALE-TRANSPORTE
Conforme determina o Decreto nº 95.247/87, o empregador obriga-se a cobrir as despesas de transportes, para o
montante excedente a 6% (seis por cento) do salário do trabalhador. Assim, a fórmula para obtermos um custo
estimado relativo ao vale-transporte é a seguinte:
REFEIÇÃO MÍNIMA (CAFÉ DA MANHÃ)
De acordo com o disposto na cláusula terceira, parágrafo segundo da Convenção Coletivo de Trabalho de Maio/2000
(São Paulo/SP), as empresas obrigam-se a fornecer uma refeição mínima matinal, com custeio de 1% (um por cento)
do valor do salário/hora por dia útil trabalhado. Temos, portanto:
REFEIÇÕES
Conforme cláusula terceira, parágrafo primeiro da Convenção Coletiva de Trabalho de Maio/2000 (São Paulo/SP), as
empresas ficam obrigadas a fornecer aos seus empregados almoço, ticket-refeição, cesta-básica ou
ticket/vale/cheque supermercado, subsidiados no mínimo em 95% do respectivo valor. Assim:
SEGURO DE VIDA E ACIDENTES EM GRUPO
A cláusula vigésima da Convenção Coletiva de Trabalho de maio/95 (São Paulo/SP) determinou que as empresas
farão um seguro de vida e acidentes em grupo, em favor dos seus empregados e tendo como beneficiários aqueles
identificados junto ao INSS. Assim:
ORÇAMENTO NA CONSTRUÇÃO CIVIL 77
(C . N)-(S . 0,06)
. 100
S
(C . N)-(S/30 . 22) . 0,01
. 100
S
(C . N) . 0,95
. 100
S
Onde:
C = Custo médio de condução (un), refeição (un) ou seguro (custo mensal)
N = Número médio de conduções ou refeições (mês)
S = Salário médio nominal (mês)
Jt = Jornada anual total (h)
Jp = jornada anual produtiva (h)
22 = Dias úteis mês
Observações:
1) Para São Paulo, Rio de Janeiro ou demais cidades onde existem ambulatórios do Seconci, Leis Sociais de
126,68%. Demais regiões 125,29% (exclui-se A 9., alterando a reincidência em D 1.).
2) Os dados adotados pela Pini (*) foram obtidos através de estimativas estatísticas. Consideramos ainda 2 anos de
prazo médio de execução de uma obra e 9,67 meses de rotatividade de pessoal.
3) Na ocorrência de dispensa do empregado no mês que antecede o dissídio, o empregador é obrigado ao
pagamento de uma remuneração adicional de um salário.
4) Segundo o artigo 169 do Decreto nº 357, de 07.12.1991, o segurado que sofreu acidente de trabalho tem garantia,
pelo prazo mínimo de 12 meses, à manutenção do seu contrato de trabalho na empresa, após a cessação do
auxílio-doença acidentado. A não-observância dessa garantia incorre em indenização, não considerada em nossos
cálculos pela falta de dados estatísticos sobre sua ocorrência.
5) Em face das indefinições quanto a sua implementação, a assistência gratuita aos filhos e dependentes dos
trabalhadores, desde o nascimento até 6 anos em creches e pré-escolas, garantida através do artigo 7, inciso XXV
da Constituição, não está sendo considerada no cálculo.
6) Além do custo do auxílio-enfermidade e afastamento por acidente de trabalho, é necessário considerar ainda o
complemento de benefício previdenciário, conforme cláusula décima quarta da Convenção Coletiva de Trabalho de
maio/2000 (São Paulo/SP), que estabelece que "as empresas complementarão, até o limite do salário líquido do
empregado, o benefício previdenciário por motivo de doença ou acidente de trabalho, do décimo sexto ao
sexagésimo dia do afastamento". O custo não foi considerado na composição de Leis Sociais devido à dificuldade
em aferi-lo.
7) Após o cálculo dos custos diretos advindos da própria execução dos serviços, há necessidade de uma previsão
dos custos indiretos envolvidos na administração do negócio da empresa executante. Tal previsão geralmente é
feita com base na aplicação de uma taxa sobre o total dos custos diretos (mão-de-obra, leis sociais, inclusive,
materiais e equipamentos). A Taxa aplicada é chamada BDI - Benefício e Despesas Indiretas pela maior parte das
empresas e órgãos públicos e poderá ou não incluir um lucro.
Os itens seguintes não são considerados em nosso estudo de Leis Sociais e devem ser incluídos nas Despesas
Indiretas:
78 ORÇAMENTO NA CONSTRUÇÃO CIVIL
C
. 100
S
■ PIS/PASEP, pela sua similaridade com um imposto, uma vez que incide sobre as receitas operacionais.
■ COFINS, uma vez que incide sobre a Receita Bruta.
TAXAS DE LEIS SOCIAIS E RISCOS DO TRABALHO NOS CUSTOS DA CONSTRUÇÃO
2. PARA MENSALISTA
A adoção por inteiro das taxas de "Leis Sociais" para mensalistas, ou seja, sobre a folha de pagamento, difere
daquela adotada sobre a mão-de-obra operacional, utilizada quando se esteja efetuando um orçamento através de
composições de preços. A mão-de-obra operacional, quando se calcula, por exemplo, a tabela de composições de
preços para execução de um metro quadrado de alvenaria de elevação, é a mão-de-obra representada pelos oficiais
e pelos serventes que estejam assentando os tijolos, preparando a argamassa, transportando os materiais, enfim,
executando o trabalho por inteiro, cujo tempo médio de execução, por metro quadrado de alvenaria, foi então medido
e consta da respectiva composição. Ali, portanto, somente estarão mencionadas as horas/homens empregadas
pelos executantes do serviço. O seu salário/hora nominal será então multiplicado por esses coeficientes de produção
média, assim fixados em composição, resultando o custo da mão-de-obra operacional para o aludido trabalho.
Sobre os valores da Folha de físgamento há que se fazer incidir, necessariamente, as porcentagens adotadas na
tabela referente aos encargos sociais chamados básicos e as provisões para pagamento de 13º salário, férias,
depósito por despedida injusta e aviso prévio, desconsiderando-se itens como repouso semanal remunerado,
feriados, dias de chuva, etc, já que os mesmos estão inclusos no salário mensal do empregado.
Poderemos expressar as horas trabalhadas durante um ano em dias ou em horas, sem demais preocupações
quanto aos salários do pessoal empregado ou quanto ao valor em reais das folhas de pagamento, ou ainda quanto
ao montante das "Leis Sociais" sobre eles incidentes.
Conceito de ano trabalhado:
■ Jornada mensal de trabalho =-> 220 horas/mês
■ Jornada diária de trabalho ==> 220 horas/30 dias = 7,3333 horas/dia
■ 7 ano ==> 365 dias x 7,3333 h = 2.676,65 h
ENCARGOS SOCIAIS BÁSICOS
A 1. Previdência Social ..................................................................................................................................20,0%
Tal contribuição é fixada por Lei e seu recolhimento mensal é feito sobre todas as parcelas pagas a título de
remuneração do trabalho. O Decreto-lei nº 2.318, de 30.12.1986, extinguiu o limite máximo para a contribuição do
empregador.
Conforme Lei nº 7.787, de 30.06.1989, a Contribuição para Previdência Social passou para 20% (vigência
01.09.1989) sobre o total das remunerações pagas ou creditadas, limitadas até 10 salários mínimos, no decorrer do
mês, aos segurados empregados, avulsos, autônomos e administradores,
ORÇAMENTO NA CONSTRUÇÃO CIVIL 79
abrangendo e extinguindo as contribuições para salário-família, salário-maternidade, abono anual e o pró-rural, bem
como a Contribuição Básica para a Previdência Social, que juntas somavam 17,45% e passam a partir desta data
para 20%.
A 2. Fundo de Garantia por Tempo de Serviço ...............................................................................................8,5%
De acordo com o que dispõe a Lei nº 5.107, de 13.09.1966, e em consonância com o seu respectivo Regulamento
(Decreto nº 59.820, de 20.12.1966), todas as empresas sujeitas à Consolidação das Leis do Trabalho (CLT) ficam
obrigadas a depositar, em conta bancária vinculada, importância correspondente a 8% (oito por cento) da
remuneração de cada empregado, inclusive 13º salário, optante ou não, do sistema instituído pelo Fundo de Garantia
por Tempo de Serviço (FGTS), a qualquer título, e sem limite.
A Lei complementar nº 110, de 29.06.2001, instituiu uma contribuição adicional de cinco décimos por cento sobre a
remuneração devida do FGTS a cada trabalhador (8%) pelo prazo de 60 meses, a contar de 01/10/2001, referente à
reposição dos expurgos ocorridos nos Planos Verão (fevereiro de 1989) e Collor 1 (março de 1990). Desse total, 8%
irão para a conta do trabalhador e 0,5% para uma conta especial que vai repor os expurgos.
A 3. Salário-Educação .....................................................................................................................................2,50%
Conforme Decreto nº 87.043, de 22.03.1982
A 4. Serviço Social da Indústria (SESI) .......................................................................................................... 1,50%
Conforme Lei nº 5.107, de 13.09.1966
A 5. Serviço Nacional de Aprendizagem Industrial (SENAI).........................................................................1,00%
Conforme Decreto nº 6.246, de 05.02.44
A 6. Serviço de Apoio à Pequena e Média Empresa (SEBRAE) .................................................................. 0,60%
Instituído conforme Medida Provisória nº 151/90 e Leis nº 8.029, de 12/04/1990, e 8.154, de 28/12/ 1990, com
contribuição escalonada em 0,1% em 1991, 0,2% em 1992 e 0,3% em 1993, totalizando o recolhimento de 0,6%, em
vigor.
A 7. INCRA ....................................................................................................................................................... 0,20%
Conforme Lei nº 2.613/1955, que autorizou a União a criar o Serviço Social Rural, Decreto-lei nº 1.110/ 1970, que
instituiu o INCRA, extinguindo o Instituto Brasileiro de Reforma Agrária e Instituto de Desenvolvimento Agrário, e
Decreto-lei nº 1.146, de 31.12.1970, que consolidou os dispositivos sobre as contribuições criadas pela Lei nº
2.613/1955.
Todos os encargos acima representam taxas fixas de recolhimento obrigatório pelas empresas.
A 8. Seguro contra os riscos de acidentes do trabalho .................................................................................3,0%
De acordo com a Portaria n" 3.002, de 02.01.92 do Ministério de Estado do Trabalho e Previdência Social,
80 ORÇAMENTO NA CONSTRUÇÃO CIVIL
a contribuição da empresa destinada ao financiamento da complementação das prestações por acidente de trabalho,
competência novembro/1991, passou para 3% sobre o total das remunerações pagas ou creditadas, no decorrer do
mês, aos segurados empregados, trabalhadores avulsos e médico-residentes, referindo-se ao item III, empresas em
cuja atividade preponderante o risco seja considerado grave. Cabe ressaltar que essa taxa pode ser reduzida através
da eficácia da prevenção de acidentes, medida anualmente pelos coeficientes de gravidade e de freqüência de
acidentes registrados em cada empresa.
A 9. Serviço Social da Indústria da Construção e do Mobiliário (SECONCI)............................................... 1,0%
Somente aplicável em localidade onde exista ambulatório do SECONCI, às empresas filiadas aos Sindicatos de
Grandes Estruturas ou às empresas de construção civil em cujos Acordos Sindicais já esteja prevista tal contribuição.
A porcentagem relativa ao SECONCI foi fixada em acordos salariais sucessivos.
É possível para empresas que não se enquadram nas situações acima associar-se ao SECONCI, que garante
benefícios médico-assistenciais aos funcionários. Porém, nesses casos a contribuição passa para 3%.
A = 38,30% (Total)
ENCARGOS SOCIAIS QUE RECEBEM AS INCIDÊNCIAS DE A
B 1. 13º salário ................................................................................................................................................ 8,22%
Através da Lei nº 4.090, de 13.07.1962, os empregadores estão obrigados ao pagamento de um 13º salário, a ser
liquidado no mês de dezembro de cada ano, podendo a primeira metade ser paga por ocasião das férias dos
empregados.
Relacionamos então a influência desses 30 dias sobre o montante das horas trabalhadas, lembrando que de acordo
com a Lei nº 7.787, de 30.06.1989, o 13" salário passa a receber incidências globais dos Encargos Básicos:
30 x 7,3333 x 100/2676,65 = 8,22%
B = 8,22% (Total)
ENCARGOS SOCIAIS QUE NÃO RECEBEM AS INCIDÊNCIAS GLOBAIS DE A
C 1. Depósito por despedida injusta: 50% sobre A 2. + (A 2. x B)..............................................................4,60%
A referida taxa destina-se a prover o depósito de 40% sobre o valor do Fundo de Garantia, a que estão obrigados os
empregadores quando dispensam empregados sem justa causa. Na indústria da construção civil, mais do que em
qualquer outra, tal fato ocorre com maior freqüência, eis que ao término de um dado volume de obras, e sobretudo
na eventual falta de outras, os empresários recorrem à rescisão contratual, para não sobrecarregar inutilmente as
suas folhas de pagamento. Terão agora, no ato da dispensa sem culpa do empregado, de depositar 40% sobre o que
estiver na conta do FGTS em nome desse empregado.
Sabendo-se que a taxa de 8% do FGTS recai também sobre os encargos que capitulamos no item "B", será
necessário completar os 8% com mais essa reincidência. Neste caso, os 40% do depósito obrigatório a que aludimos
deverá incidir sobre 8% + {8% x 8,22%).
ORÇAMENTO NA CONSTRUÇÃO CIVIL 81
A Lei complementar nº 110, de 29.06.2001, instituiu uma contribuição adicional de dez por cento sobre o total dos
depósitos do FGTS quando a empresa demite o trabalhador sem justa causa, com vigência a partir de 01/10/2001.
Essa contribuição refere-se à reposição dos expurgos ocorridos nos Planos Verão (fevereiro de 1989) e Collor 1
(março de 1990) sobre os depósitos do FGTS. Assim, a multa passa de 40% para 50% para as dispensas
injustificadas. Como a Lei não define prazo de vigência, é possível que as empresas venham a pagar os 10% até que
o patrimônio do FGTS seja reconstituído. Teremos:
0,50 x [0,085 + (0,085 x 0,0822)] x 100 = 4,60%
C2. Férias .......................................................................................................................................................10,93%
Dada a taxa de rotatividade na construção civil, as férias anuais serão necessariamente indenizadas. Dessa forma,
obtém-se:
30 x 7,3333 x 100/2676,65 = 8,22%
Conforme o que dispõe o artigo 7
o
, inciso XVII, dos direitos sociais previstos pela Constituição da República
Federativa do Brasil, as férias anuais devem ser remuneradas com, pelo menos, um terço a mais do que o salário
normal. Assim, teremos:
8,22 x 1,33 = 10,93%
Conforme Decreto nº 90.817, de 17.01.1985 - DOU 18.01.1985 -, e MP nº 1.523-7, de 30/4/1997, não incide
contribuição previdenciária nos casos de férias indenizadas (integrais ou proporcionais), não gozadas, mas pagas em
dinheiro, ao final do contrato de trabalho.
C3. Aviso Prévio ............................................................................................................................................10,20%
Há dois casos distintos de aviso prévio:
a. 100% indenizado (§ 1
o
, art. 487, da CLT);
b. com horário reduzido de duas horas diárias, sem prejuízo do salário, conforme art. 488 da CLT.
Partindo-se da hipótese de que em construção civil, do total dos casos de aviso prévio, 100% pertencem ao tipo A, e
considerando-se ainda que o tempo médio de permanência na obra de um funcionário é de 9,67 meses (*), conforme
dados obtidos de boletim do CEBAT - Ministério do Trabalho, temos:
30 x 7,3333 x 100/(2676.65 x 9,67) = 10,20
12
C = 25,73% (Total)
TAXA DE REINCIDÊNCIA
D 1. Reincidência de A. sobre B. (38,30% x 8,22%) = ...................................................................................3,15%
Calculando a incidência dos 38,30%) do agrupamento representado pelos encargos sociais básicos, sobre os 8,22%
dos que recebem a sua reincidência, deve-se acrescentar ao total mais 3,15%.
82 ORÇAMENTO NA CONSTRUÇÃO CIVIL
D 2. Reincidência de A 2. sobre C 3. (8,5% x 10,20%) = ..............................................................................0,87%
Cumpre considerar ainda a influência do Fundo de Garantia por Tempo de Serviço sobre o aviso prévio
indenizado, conforme Instrução Normativa nº 3, de 26/6/96, da Secretaria de Fiscalização do Trabalho,
lembrando que a taxa vigente entre 01/10/2001 e 30/09/2006 passou de 8% para 8.5% (ver item A 2):
8,5% sobre 10,20% = 0,87%.
D = 4,02% (Total)
Encontramos assim a porcentagem total que incide sobre o valor da mão-de-obra mensalista,
aplicada na indústria de construções sobre os valores de folha de pagamento: 76.27%.
Os itens abaixo discriminados também devem ser incluídos no cálculo de Leis Sociais. Porém,
cada empresa deve adotá-los segundo seu critério, lembrando que vale-transporte e as refeições
podem ser parcialmente deduzidos do Imposto de Renda, diminuídas as parcelas cobradas dos
empregados:
VALE-TRANSPORTE
Conforme determina o Decreto nº 95.247/87, o empregador obriga-se a cobrir as despesas de
transportes, para o montante excedente a 6% (seis por cento) do salário do trabalhador. Assim, a fórmula
para obtermos um custo estimado relativo ao vale-transporte é a seguinte:
REFEIÇÃO MÍNIMA (CAFÉ DA MANHÃ)
De acordo com o disposto na cláusula terceira, parágrafo segundo da Convenção Coletivo de Trabalho
de maio/2000 (São Paulo/SP), as empresas obrigam-se a fornecer uma refeição mínima matinal, com
custeio de 1% (um por cento) do valor do salário hora por dia útil trabalhado. Temos portanto:
REFEIÇÕES
Conforme cláusula terceira, parágrafo primeiro da Convenção Coletiva de Trabalho de maio/2000 (São
Paulo/SP), as empresas ficam obrigadas a fornecer aos seus empregados almoço, ticket-refeição, cesta-
básica ou ticket/vale/cheque supermercado, subsidiados no mínimo em 95% do respectivo valor. Assim:
SEGURO DE VIDA E ACIDENTES EM GRUPO
A cláusula vigésima da Convenção Coletiva de Trabalho de maio/95 (São Paulo/SP) determinou que as
empresas farão um seguro de vida e acidentes em grupo, em favor dos seus empregados e tendo como
beneficiários aqueles identificados junto ao INSS. Assim:
ORÇAMENTO NA CONSTRUÇÃO CIVIL 83
(C . N) - (S . 0,06)
. 100
S
(C . N) - ((S/30 . 22) . 0,01)
. 100
S
C . N . 0,95
. 100
S
C
. 100
S
Onde:
C = Custo médio de condução (un), refeição (un) ou seguro (custo mensal)
N = Número médio de conduções ou refeições (mês)
S = Salário médio nominal (mês)
Jt = Jornada anual total (h)
Jp = Jornada anual produtiva (h)
22 = Dias úteis mês
Observações:
1) Para São Paulo e Rio de Janeiro, Leis Sociais de 76,27%. Demais Estados, 75,18% (exclui-se A 9., alterando a
reincidência em D 1.).
2) Os dados adotados pela Pini (*) foram obtidos através de estimativas estatísticas. Consideramos ainda 2 anos de
prazo médio de execução de uma obra e 9,67 meses de rotatividade de pessoal.
3) Na ocorrência de dispensa do empregado no mês que antecede o dissídio, o empregador é obrigado ao
pagamento de uma remuneração adicional de um salário.
4) Segundo o artigo 169 do Decreto nº 357, de 07.12.1991, o segurado que sofreu acidente de trabalho tem garantia,
pelo prazo mínimo de 12 meses, a manutenção do seu contrato de trabalho na empresa, após a cessação do
auxílio-doença acidentado. A não-observância dessa garantia incorre em indenização, não considerada em nossos
cálculos pela falta de dados estatísticos sobre sua ocorrência.
5) Em face das indefinições quanto a sua implementação, a assistência gratuita aos filhos e dependentes dos
trabalhadores, desde o nascimento até 6 anos em creches e pré-escolas, garantida através do artigo 7, inciso XXV
da Constituição, não está sendo considerada no cálculo.
6) Além do custo do auxílio-enfermidade e afastamento por acidente de trabalho, é necessário considerar ainda o
complemento de benefício previdenciário, conforme cláusula décima quarta da Convenção Coletiva de Trabalho
de maio/2000 (São Paulo/SP), que estabelece que "as empresas complementarão, até o limite do salário líquido
do empregado, o benefício previdenciário por motivo de doença ou acidente de trabalho, do décimo sexto ao
sexagésimo dia do afastamento". O custo não foi considerado na composição de Leis Sociais devido à dificuldade
em aferi-lo.
7) Após o cálculo dos custos diretos advindos da própria execução dos serviços, há necessidade de uma previsão
dos custos indiretos envolvidos na administração do negócio da empresa executante. Tal previsão geralmente é
feita com base na aplicação de uma taxa sobre o total dos custos diretos (mão-de-obra, leis sociais, inclusive,
materiais e equipamentos). A Taxa aplicada é chamada BDI -Benefícios e Despesas Indiretas pela maior parte das
empresas e órgãos públicos e poderá ou não incluir um lucro.
Os itens abaixo não são considerados em nosso estudo de Leis Sociais e devem ser incluídos nas Despesas
Indiretas:
■ PIS/PASEP, pela sua similaridade com um imposto, uma vez que incide sobre as receitas operacionais.
■ COFINS, uma vez que incide sobre a Receita Bruta.
São Paulo, dezembro de 2002.
84 ! ORÇAMENTO NA CONSTRUÇÃO CIVIL
METODOLOGIA DE CÁLCULO DO
ORÇAMENTO DE EDIFICAÇÕES
Regulamento do BDI
1. COMPOSIÇÃO DO CUSTO DIRETO E DO BDI
O presente Regulamento, aprovado pelo Conselho Deliberativo do INSTITUTO DE ENGENHARIA, em sua Sessão
nº 1.363, de 30.08.2004, é recomendado aos orçamentistas de empresas públicas e privadas na elaboração de
orçamentos para a construção e reforma de edificações, em todo o território nacional.
A - PREÇO DE VENDA
DEFINIÇÃO: O preço de venda é o resultado da aplicação de uma margem denominada BDI sobre o Custo Direto
calculado na planilha de orçamento.
FÓRMULA PARA O CÁLCULO DO PREÇO DE VENDA
Para a obtenção do Preço de Venda, será aplicada a seguinte fórmula:
_
PV = Preço de Venda
BDI = Benefício e Despesas Indiretas
CD = Custo Direto
B-CUSTO DIRETO
1
DEFINIÇÃO: O Custo Direto é resultado da soma de todos os custos unitários dos serviços necessários para a
construção da edificação, obtidos pela aplicação dos consumos dos insumos sobre os preços de mercado,
multiplicados pelas respectivas quantidades, mais os custos da infra-estrutura necessária para a realização da obra.
B.1 - INSUMOS QUE COMPÕEM O CUSTO DIRETO UNITÁRIO
Mão-de-obra - são representados pelo consumo de horas ou fração de horas de trabalhadores qualificados e/ou
não-qualificados para a execução de uma determinada unidade de serviço multiplicado pelo custo horário de cada
trabalhador.
1 Estrutura de Custos Diretos: Custo Unitário dos Serviços, Custo da Administração Local, Canteiro de Obras e Acampamento, Mobilização e
Desmobilização e eventuais No âmbito do Governo Federal já há uma determinação do TCU no sentido de que os custos acima devem ser
considerados Custos Diretos por serem assim classificados contabilmente.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 85
BDI
PV = CD x 1
100
⎡ ⎤
+
⎢ ⎥
⎣ ⎦
O custo horário é o salário/hora do trabalhador mais os encargos sociais.
Materiais - são representados pelo consumo de materiais a serem utilizados para a execução de uma determinada
unidade de serviço, multiplicado pelo preço unitário de mercado.
Equipamentos - são representados pelo número de horas ou fração de horas necessárias para a execução de uma
unidade de serviço, multiplicado pelo custo horário do equipamento.
OBS.: Os consumos dos insumos são obtidos pela experiência de cada uma das empresas do ramo da construção
ou através da Tabela de Composição de Custos de Orçamentos, sendo a mais conhecida a TCPO da Editora PINI.
B.2 - ENCARGOS SOCIAIS SOBRE A MÃO-DE-OBRA
DEFINIÇÃO: São encargos obrigatórios exigidos pelas Leis Trabalhistas ou resultante de Acordos Sindicais
adicionados aos salários dos trabalhadores.
Os Encargos Sociais dividem-se em três níveis:
■ Encargos Básicos e Obrigatórios.
■ Encargos Incidentes e Reincidentes.
■ Encargos Complementares.
Os Encargos Sociais Básicos são:
DESCRIÇÃO
A.1 Previdência Social
A.2 Fundo de Garantia por Tempo de Serviço (FGTS)
A.3 Salário-Educação
A.4 Serviço Social da Indústria (SESI)
A.5 Serviço Nacional de Aprendizagem Industrial (SENAI)
A.6 Serviço de Apoio à Pequena e Média Empresa (SEBRAE)
A.7 Instituto Nacional de Colonização e Reforma Agrária (INCRA)
A.8 Seguro Contra Acidentes de Trabalho (INSS)
A.9 Serviço Social da Indústria da Constr. e Mobiliário (SECONCI)
A Total de Encargos Sociais Básicos
Os Encargos Sociais Incidentes e Reincidentes são:
B.1 Repouso Semanal e Feriados
B.2 Auxílio-enfermidade
B.3 Licença-paternidade
B.4 13º Salário
B.5 Dias de chuva / falta justificada / acidente de trabalho
B Total de Encargos Sociais que recebem incidências de A
HORISTA MENSAL
20,00 20,00
8,50 8,50
2,50 2,50
1,50 1,50
1,00 1,00
0,60 0,60
0,20 0,20
3,00 3,00
1,00 1,00
38,30 38,30
22,90
(*)0,79
(*)0,34
10,57 8,22
(*)4,57
39,17 8,22
86 ORÇAMENTO NA CONSTRUÇÃO CIVIL
Cl Depósito por despedida injusta 50% sobre [ A.2 + (A.2 + B )] 5,91 4,60
C.2 Férias (indenizadas) 14,06 10,93
C.3 Aviso-Prévio (indenizado) (*) 13,12 (*)10,20
C Total de Encargos que não recebem incidências globais de A 33,09 25,73
D.1 Reincidência de A sobre B 15,00 3,15
D.2 Reincidência de A.2 sobre C.3 1,11 0,87
D Total das Taxas das Reincidências 16,12 4,02
Total das Taxas Incidentes e Reincidentes 88,38 37,97
Subtotal 126,68 76,27
Os Encargos Complementares são:
E.1 Vale-transporte
2
Aplicar a fórmula 7,93 7,93
E.2 Refeição Mínima
3
Aplicar a fórmula 6,60 6.60
E.3 Refeição - Almoço
4
Aplicar a fórmula 27,87 27,87
E.4 Refeição - Jantar Aplicar a fórmula
E.5 EPI - Equipamento de Proteção Individual Aplicar a fórmula 5,00 5,00
E.6 Ferramentas manuais Aplicar a fórmula 2,00 2,00
E Total das Taxas Complementares 49,40 49,40
Percentagem Total de Encargos Sociais 176,08 125,67
B.3 - CÁLCULO DOS ENCARGOS COMPLEMENTARES - FÓRMULAS BÁSICAS
VALE-TRANSPORTE:
VALE-CAFÉ DA MANHÃ:
VALE-ALMOÇO ou JANTAR:
Sendo:
C1 = tarifa de transporte urbano;
C2 = custo do café da manhã;
C3 = Vale-Refeição - definido em Acordo Sindical;
N = número de dias trabalhados no mês;
S = salário médio mensal dos trabalhadores.
2
Lei nº 7.418/85 e Decreto n" 95.247/87: é obrigatório o fornecimento de transporte aos empregados. Exemplo de determinação da taxa:
C1 = R$1,90; N = 22; S = R$600,00; VT = 7,93%
3
Acordo Coletivo de Trabalho - Sinduscon SP - custo aprox. de R$ 2,00; Exemplo de determinação da taxa com a aplicação da fórmula
VC = 6,60%.
4
Acordo Coletivo de Trabalho - Sinduscon SP - Valor acordado do VR = R$ 8,00, almoço ou jantar. Exemplo de determinação da taxa com
a aplicação da fórmula: VR = 27,87%.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 87
1
2 x C x N - (S x 0,06)
VT = x 100 =
S
⎡ ⎤
⎢ ⎥
⎣ ⎦
1
C x N - (0,033 x S x 22) x 0,01)
VC = x 100 =
S
⎡ ⎤
⎢ ⎥
⎣ ⎦
3
C x N x 0,95
VR = x 100 =
S
⎡ ⎤
⎢ ⎥
⎣ ⎦
EQUIPAMENTO DE PROTEÇÃO INDIVIDUAL
5
FERRAMENTAS MANUAIS6
Sendo:
N = número de trabalhadores na obra;
S = salário médio mensal;
P1, P2, P3, .........Pn = Custo de cada um dos EPI ou de ferramentas manuais;
F1, F2, F3, ....... Fn = Fator de utilização do EPI ou da ferramentas manuais, dado pela seguinte fórmula:
Sendo
t = tempo de permanência do EPI ou da ferramenta à disposição da obra em meses;
VU = Vida útil do EPI ou Ferramenta manual em meses.
B.4 - ADMINISTRAÇÃO LOCAL
7
DEFINIÇÃO: É um componente do Custo Direto constituído por todas as despesas incorridas na montagem e na
manutenção da infra-estrutura da obra necessária para a execução da edificação.
A Administração Local compreende as seguintes atividades básicas de despesa:
■ Chefia da obra - engenheiro responsável;
■ Administração do Contrato;
■ Engenharia e Planejamento;
■ Segurança do Trabalho;
■ Produção - mestre-de-obra e encarregados;
■ Manutenção dos equipamentos;
5 De acordo com o Art. 166 da CLT, NR-6 e NR-18 da Lei n" 6.514/77, a empresa está obrigada a fornecer EPI aos empregados. Aplicando-se
a fórmula considerando custo médio mensal por operário de R$ 30,00, chega-se à taxa de EPI = 5,00.
6 A empresa obriga-se a fornecer as ferramentas manuais necessárias para a execução dos serviços. Aplicar a fórmula considerando o custo
médio mensal por operário de R$ 12,00: taxa de FM = 2,0%.
7 Administração Local é classificada contabilmente como custo direto e, portanto, não deve fazer parte da composição do BDI.
88 ORÇAMENTO NA CONSTRUÇÃO CIVIL
n
1 1 2 2 3 3
1
PF + P F + P F + ....... PnFn
EPI = x 100 =
N
S
⎡ ⎤
⎢ ⎥
⎢ ⎥
⎢ ⎥
⎢ ⎥
⎣ ⎦
∑
n
1 1 2 2 3 3
1
PF + P F + P F + ....... PnFn
FM = x 100 =
N
S
⎡ ⎤
⎢ ⎥
⎢ ⎥
⎢ ⎥
⎢ ⎥
⎣ ⎦
∑
t
F =
VU
■ Manutenção do Canteiro;
■ Consumos de energia, água e telefone fixo e móvel;
■ Gestão da qualidade e produtividade;
■ Gestão de Materiais;
■ Gestão de Recursos Humanos;
■ Administração da obra - pessoal do escritório;
■ Seguro de garantia de execução, ART, etc.
Essas despesas farão parte da Planilha de Orçamento em itens independentes da composição de custos unitários,
especificados como Administração Local, podendo-se adotar as seguintes alternativas de lançamento:
■ Preços compostos analiticamente;
■ Custo mensal ou horário de mão-de-obra administrativa ou técnica;
■ Custos mensal reembolsável;
■ Custo mensal ou total de manutenção do canteiro de obras;
■ Verba;
■ Módulo de Verba.
B.5 - CANTEIRO DE OBRA
8
DEFINIÇÃO: Canteiro de Obra é um componente do Custo Direto necessário para a construção da obra e
compreende as seguintes instalações dimensionadas de acordo com o seu porte:
■ Preparação do terreno para instalação do canteiro.
■ Cerca ou muro de proteção e guarita de controle de entrada do canteiro.
■ Construção do escritório técnico e administrativo da obra constituídos por sala do engenheiro responsável,
sala de reunião, sala do assistente administrativo, sala dos engenheiros, sala de pessoal e recrutamento,
sala da fiscalização, etc.
■ Sala de enfermaria, almoxarifado, carpintaria, oficina de ferragem, etc.
■ Vestiários, sanitários, cozinha e refeitório.
■ Oficina de manutenção de veículos e equipamentos.
■ Alojamento para os empregados.
■ Placas da obra.
Da mesma forma como no cálculo da despesa de Administração Local, deverá constar num item independente da
composição de custos unitários, lançados na planilha, compostos analiticamente, como custo reembolsável, como
verba ou como módulo de verba.
B.6 - MOBILIZAÇÃO E DESMOBILIZAÇÃO
9
DEFINIÇÃO: É componente do Custo Direto constituído por despesas incorridas para a preparação da infra-
estrutura operacional da obra e a sua retirada no final do contrato e compreende os seguintes serviços:
■ Transporte, carga e descarga de materiais para a montagem do canteiro de obra. Montagem e
desmontagem de equipamentos fixos de obra.
8
O Canteiro de Obras deve ser classificado como Custo Direto por ser um custo diretamente relacionado com a execução da obra.
9
O Tribunal de Contas da União, através da Decisão n" 1.332/2002, considera como Custo Direto as despesas com a Instalação do Canteiro
e Acampamento e Mobilização e Desmobilização.
ORÇAMENTO NA CONSTRUÇÃO CIVIL • 89
■ Transporte, hospedagem, alimentação e despesas diversas do pessoal próprio ou contratado para a
preparação da infra-estrutura operacional da obra.
■ Aluguel horário de equipamentos especiais para carga e descarga de materiais ou equipamentos pesados
que compõem a instalação.
Essa despesa deve compor a planilha de orçamento como item independente podendo ser calculada analiticamente
ou por verba.
C - BDI - BENEFÍCIO E DESPESAS INDIRETAS
DEFINIÇÃO: O BDI é o resultado de uma operação matemática para indicar a "margem" que é cobrada do cliente
incluindo todos os custos indiretos, tributos, etc, e a sua remuneração pela realização de um determinado
empreendimento.
O resultado dessa operação depende de uma série de variáveis, entre as quais podemos apresentar algumas mais
importantes:
■ Tipo de obra.
■ Valor do contrato.
■ Prazo de execução.
■ Volume de faturamento da empresa.
■ Local de execução da obra.
Fará a execução de obras com projetos especiais, complexos ou de maior porte, recomenda-se calcular o BDI
especificamente para cada situação, observadas as peculiaridades físicas e técnicas de cada uma delas.
C.1 - FÓRMULA DO BDI
Para o cálculo do BDI, será aplicada a seguinte fórmula básica:
Sendo:
i = taxa de administração central;
r = taxa de risco do empreendimento;
f = taxa de custo financeiro do capital de giro;
t = taxa de tributos federais;
s = taxa de tributo municipal - ISS;
c = taxa de despesas de comercialização;
I = lucro ou remuneração liquida da empresa.
As taxas no numerador incidem sobre os custos diretos.
As taxas no denominador incidem sobre o Preço de Venda (faturamento).
90 ORÇAMENTO NA CONSTRUÇÃO CIVIL
l R F
1 + 1 1
(1+i)(1+r)(1+f)
100 100 100
BDI = 1 X 100 = 1 X 100 =
T + S + C + L 1 (r + s + c + l)
1
100
⎡ ⎤
⎛ ⎞
⎛ ⎞⎛ ⎞⎛ ⎞
+ +
⎢ ⎥
⎜ ⎟
⎜ ⎟⎜ ⎟⎜ ⎟ ⎡ ⎤
⎛ ⎞
⎝ ⎠⎝ ⎠⎝ ⎠
⎢ ⎥
⎜ ⎟ − −
⎢ ⎥
⎜ ⎟
⎢ ⎥ −
⎛ ⎞
⎜ ⎟ ⎝ ⎠
⎣ ⎦
− ⎜ ⎟
⎜ ⎟
⎢ ⎥
⎝ ⎠
⎝ ⎠
⎣ ⎦
C.2 - CÁLCULO DAS DESPESAS INDIRETAS - ADMINISTRAÇÃO CENTRAL
C.2.1 - DESPESAS ESPECÍFICAS DA ADMINISTRAÇÃO CENTRAL10
DEFINIÇÃO: São despesas claramente definidas para atender a determinadas obras pagas total ou parcialmente
pela Administração Central.
Exemplos:
■ Gerente de contrato.
■ Consultor técnico especial.
■ Projetos - detalhamento.
■ Laudos de auditoria especial.
■ Despesas de viagem, transporte, hotéis, refeições etc.
C.2.2 - RATEIO DA ADMINISTRAÇÃO CENTRAL"
DEFINIÇÃO: Rateio é a parcela de despesa da Administração Central, debitada a determinada obra segundo os
critérios estabelecidos pela direção da empresa.
As despesas da Administração Central são aquelas incorridas durante um determinado período com salários de todo
o pessoal administrativo e técnico lotado ou não na sede central, no almoxarifado central, na oficina de manutenção
geral, pró-labore de diretores, viagens de funcionários a serviço, veículos, aluguéis, consumos de energia, água, gás,
telefone fixo ou móvel, combustível, refeições, transporte, materiais de escritório e de limpeza, seguros, etc.
DMAC x FMO x N
Taxa de = RATEIO = x 100 =
FMAC x CDTO
DMAC - Despesa Mensal da Administração Central.
FMO - Faturamento Mensal da Obra.
N - Prazo da Obra em meses.
FMAC - Faturamento Mensal da Administração Central.
CDTO - Custo Direto Total da Obra.
C.3 -TAXA DE RISCO DO EMPREENDIMENTO
12
- Aplicável aos contratos de Empreitada por Preços
Unitários, Preço Fixo, Global ou Integral
DEFINIÇÃO: Taxa se aplica para empreitadas por preço unitário, preço fixo, global ou Integral, para cobrir eventuais
incertezas decorrentes de omissão de serviços, quantitativos irrealistas ou insuficientes, projetos malfeitos ou
indefinidos, especificações deficientes, inexistência de sondagem do terreno, etc.
10 Computar no custo o tempo gasto pelo Gerente de Contrato ou Coordenador-Geral durante todo o prazo do contrato, multiplicado pelo seu salário
mais Leis Sociais e dividido pelo Custo Direto, além de outras despesas com refeições, transporte, estadia etc. e demais despesas específicas da
obra.
11 No Rateio da Administração Central considerar o seguinte: a média mensal de todos os gastos da estrutura administrativa e operacional da
empresa como Diretoria, engenheiros de apoio técnico, gerentes, contador, comprador, contas a pagar, secretária, office-boy, vigilante, faxineira, etc,
mais todas as despesas administrativas e de consumo do escritório central. Levantar o faturamento médio mensal da empresa e o faturamento médio
mensal da obra. Determinar o Custo Direto da obra e o seu prazo de execução e em seguida aplicar a fórmula da Taxa de Rateio.
12 Alguns autores chamam de taxa de eventuais ou imprevistos.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 91
Essa taxa é determinada em percentual sobre o custo direto da obra e depende de uma análise global do risco do
empreendimento em termos orçamentários.
C.4 - CUSTO FINANCEIRO -Aplicável para contratos com pagamento a prazo
DEFINIÇÃO: O custo financeiro é pago para pagamentos a prazo e compreende uma parte pela perda monetária
decorrente da defasagem entre a data do efetivo desembolso e a data da receita correspondente, e a outra parte de
juros correspondentes ao financiamento da obra paga pelo executor.
Os custos financeiros serão calculados conforme a seguinte fórmula:
Sendo :
f = taxa de custo financeiro;
i = taxa de inflação média do mês ou a média da inflação mensal dos últimos meses. Não é inflação futura;
j = juro mensal de financiamento do capital de giro cobrado pelas instituições financeiras;
n = número de dias decorridos.
C.5 - TRIBUTOS
C.5.1 -TRIBUTOS FEDERAIS13
DEFINIÇÃO: São tributos obrigatórios que incidem sobre o faturamento ou lucro das empresas.
Na opção pelo Lucro Real, para o IRPJ e a CSLL a base de cálculo é o lucro líquido efetivamente havido, estando
impossibilitado de estabelecer de antemão as taxas desses tributos. Como a Lei nº 8666/93 exige que os dados na
licitação sejam objetivos e transparentes, para o efeito da composição do BDI, serão utilizados os tributos do Lucro
Presumido incidindo sobre o faturamento da obra.
TRIBUTOS FEDERAIS COM MATERIAL SEM MATERIAL
PIS - Programa de Integração Social
Presumido
0,65
Lucro Real
1,65
Presumido
0,65
L. Real
1,65
COFINS - Financiamento da Seguridade Social 3,00 7,60 (*) 3,00 7,60 (*)
IRPJ - Imposto de Renda de Pessoas Jurídicas 1,20 (**) 4,80 (**)
CSLL - Contribuição Social para Lucro Líquido 1,08 (**) 2,88 (**)
CPMF - Contrib. Prov. Sobre Mov. Financeira 0,38 0,38 0,38 0,38
(*) descontar os créditos com materiais (até 31/12/2006 é 3%)
(**) os impostos incidem sobre o Lucro Líquido apurado.
13 Alguns órgãos consideram que a totalidade dos participantes tem suas contabilidades regidas por Lucro Real, desconhecendo que as pequenas e
médias empresas são regidas na sua maioria pelo Lucro Presumido, o que está errado. Além disso, a opção pelo Lucro Real impossibilita a
consideração do PIS, IRPL e CSLL no BDI. Portanto, como a Lei exige que os dados sejam objetivos, adotam-se para os fins de cálculo do BDI os
impostos do Lucro Presumido.
92 ORÇAMENTO NA CONSTRUÇÃO CIVIL
n n
30 30
= (1+i) x (1+j) - 1 =
⎡ ⎤
ƒ ⎢ ⎥
⎣ ⎦
C.5.2 -TRIBUTO MUNICIPAL - ISS
DEFINIÇÃO: Trata-se de um tributo municipal cobrado pela prestação de serviços no local de execução da obra ou
de serviço.
Cada município estabelece uma alíquota que vai de 2,0 % a 5,0 % sobre a despesa de Mão-de-obra no local de
execução da obra. Nas faturas de serviços de execução deverá haver a menção explícita da utilização de materiais e
estar indicado o valor correspondente à parcela de mão-de-obra aplicada.
No Município de São Paulo a alíquota do ISS é de 5,0%.
C.6 -TAXA DE COMERCIALIZAÇÃO
DEFINIÇÃO: E o resultado de todas os gastos não computados como Custos Diretos ou Indiretos, referentes à
comercialização do produto mais as reservas de contingência ocorridas num determinado período dividido pelo
faturamento global no mesmo período.
Podem ser consideradas como custos de comercialização as seguintes despesas: compras de editais de licitação,
preparação de propostas de habilitação e técnicas, custos de caução e seguros de participação, emolumentos,
despesas cartoriais, despesas com visitas técnicas, viagens comerciais, assessorias técnicas e jurídicas
especializadas, propaganda institucional, brindes, comissão de representantes comerciais, reservas de contingência
para eventuais roubos, assaltos, inundações não cobertas por seguro, chuvas atípicas prolongadas, etc.
C.7 - LUCRO OU MARGEM DE REMUNERAÇÃO
DEFINIÇÃO: Lucro ou margem é uma parcela destinada a remunerar o custo de oportunidade do capital aplicado,
capacidade administrativa, gerencial e tecnológica adquirida ao longo de anos de experiência no ramo,
responsabilidade pela administração do contrato e condução da obra através da estrutura organizacional da empresa
e investimentos na formação profissional do seu pessoal, e criar a capacidade de reinvestir no próprio negócio.
C.8 -TABELA DE COMPOSIÇÃO DO BDI
ITEM DISCRIMINAÇÃO TAXAS A
CONSIDERAR NO BDI
PROCEDIMENTO OBRAS
TAXAS
- BDI COM
MÍNIMAS
1 Administração Central
Mínimo
6,00
Máximo
20,00 soma
PRESUM.
6,00
L. REAL
6,00
1.1 Rateio da Adm. Central 5,00 15,00 calcular 5,00 5,00
1.2 Despesas específicas 1,00 5,00 calcular 1,00 1,00
2 Taxa de risco 1,00 5,00 estimar 1,00 1,00
3 Custo financeiro 2,00 5,00 calcular 2,00 2,00
4 Tributos 8,31 22.31 soma 8,31 6,04
4.1 PIS 0,65 1,65 definido 0,65 0,66 (*)
4.2 COFINS 3,00 7.60 definido 3,00 3,00
4.3 IRPJ 1,20 4,80 definido 1,20 (**)
4.4 CSLL 1,08 2,88 definido 1,08 (**)
4.5 CPMF 0,38 0,38 definido 0,38 0,38
ORÇAMENTO NA CONSTRUÇÃO CIVIL 93
ITEM DISCRIMINAÇÃO TAXAS A
CONSIDERAR NO BDI
PROCEDIMENTO OBRAS
TAXAS
- BDI COM
MÍNIMAS
Mínimo Máximo PRESUM. L. REAL
4.6 ISS 2,00 5,00 estimar 2,00 2,00 (*)
5 Taxa de
Comercialização
2,00 5,00 calcular 2,00 2,00
6 Lucr 5,00 15,00 expectativa 5,00 7,27(***)
BDI - Aplicar a fórmula calcular 28,94 % 28,94 %
Obs.:
(*) Considerando 60,0% de materiais e 40,0% de M.O. aplicados respectivamente sobre 1,65% do PIS, 7,60% do COFINS e 5,00%
do ISS.
(**) No Lucro Real, IRPJ e CSLL estão considerados no lucro.
(***) Se forem aplicadas as taxas do L. Real, para um BDI equivalente no Presumido, a taxa do lucro aumenta para 7,27%.
NOTA: Este Regulamento será revisado periodicamente em função de alterações na legislação, mudanças nas alíquotas ou valores
de mercado.
São Paulo, 30.08.2004
A íntegra deste regulamento encontra-se também no site www.ie.org.br
94 ORÇAMENTO NA CONSTRUÇÃO CIVIL
APLICAÇÃO DA METODOLOGIA
EXERCÍCIOS SIMULADOS E
COMENTADOS
1. CONDIÇÕES GERAIS
O BDl depende de vários fatores que influenciam na sua determinação, em função do porte da empresa, do valor do
contrato, prazos de execução, etc. Vamos apresentar a seguir uma série de simulações mais próximas da realidade,
diferenciando-as pelo porte das empresas e relacionando-as à capacidade de atender aos vários níveis de valores de
contratação, previstos na Lei de Licitações (Lei Federal nº 8.666/93).
1.1. BASE DE DADOS
Para facilitar a compreensão dos próximos exercícios e para não ser repetitivo com relação a alguns dados que
vamos empregar, apresentamos a seguir várias informações resumidas e parâmetros comuns que poderão ajudar o
entendimento e o raciocínio do orçamentista.
1.2. PORTE DAS EMPRESAS
CLASSIFICAÇÃO DAS EMPRESAS
1 - MINIEMPRESA (*): faturamento médio mensal de R$ 100.000,00
2 - PEQUENA EMPRESA: faturamento médio mensal de R$ 400.000,00
3 - MÉDIA EMPRESA: faturamento médio mensal de R$ 1.000.000,00
4 - GRANDE EMPRESA: faturamento médio mensal de R$ 5.000.000,00
OBS.: (*) Chamaremos de miniempresa, pois pela legislação tributária, no segmento da construção civil, não existe a categoria de
microempresa.
1.3. ESTRUTURA FUNCIONAL DA EMPRESA
Uma vez definido o porte, imaginemos para cada uma delas a menor estrutura técnica e administrativa factível
(administração central), abaixo da qual pode comprometer o bom desempenho da execução de uma obra de
construção em matéria de prazo, qualidade e eventualmente de segurança.
ORÇAMENTO NA CONSTRUÇÃO CIVIL 95
FUNÇÃO MINI PEQUENA MÉDIA GRANDE
01 Gerente de Obras X X
02 Engenheiro Coordenador (x) X X
05 Engenheiro de Obras (x) (x) X
06 Orçamentista (x) X
07 Engenheiro Jr. X X
08 Mestre-de-Obras X X
09 Técnico de Edificações X X
10 Auxiliar Técnico X X
11 Gerente Administrativo X X
12 Secretária X X X X
13 Recepcionista X X
14 Comprador X X X
15 Contador X X
16 Contas a Pagar X X
17 Encarregado Pessoal X X X
18 Escriturário X X
19 Office-Boy X X
20 Vigilante/porteiro X X
21 Faxineira/copeira X X
22 Outros não listados
OBS.: (x) - quantidade parcial
x - quantidades mínimas (pode haver mais de um em cada categoria)
1.4. SALÁRIOS - NÍVEL SALARIAL DOMINANTE NA EMPRESA
Para o cálculo dos custos indiretos referentes ao Custo Específico da Administração Central e rateio da
Administração Central, vamos adotar para os nossos exercícios números arredondados próximos do MENOR VALOR
DO MERCADO DE SALÁRIOS. Entretanto, a empresa ou o órgão público licitante, para o seu uso particular, poderá
adotar os seus salários reais atualizados para a época do orçamento.
SALÁRIO DO PESSOAL INTEGRANTE DOS CUSTOS INDIRETOS
FUNÇÃO MÁXIMO SALÁRIOS DE MERCADO
MÉDIO
MÍNIMO SALÁRIO
ADOTADO
01 Gerente de Proj.e Obras 12.026,00 8.487,00 6.880,00
02 Engenheiro Coordenador 14.479,00 7.328,00 5.001,00
03 Engenheiro Residente 7.603,00 6.203,00 3.188,00
04 Engenheiro de Obras 2.892,00 2.485.00 * 1.800,00
05 Orçamentista 5.199,00 4.559,00 3.353,00
06 Engenheiro Jr. 5.183,00 2.266,00 * 1.800,00
07 Técnico de Edificações 2.734,00 1.967,00 1.344,00
08 Mestre-de-Obras 2.872,00 2.845,00 1.769,00
09 Auxiliar Técnico 1.108,00 770,00 706,00
10 Gerente Administrativo 14.586,00 7,079,00 2.355,00
11 Secretária 3.637,00 2.423,00 1.202,00
12 Recepcionista 1.399,00 740,00 486,00
96 ORÇAMENTO NA CONSTRUÇÃO CIVIL
13 Comprador 7.198,00 4.354,00 1.813,00
14 Contador 7.207,00 3.994,00 2.004,00
15 Contas a Pagar 4.324,00 3.455,00 2.003,00
16 Encarregado Pessoal 6.792,00 3.460,00 1,942,00
17 Escriturário 1.915,00 825,00 630,00
18 Digitador 2.207,00 1.094,00 483,00
19 Office-Boy 675,00 465,00 *300,00
20 Vigilante/porteiro 1.602,00 515,00 401.00
21 Faxineira/copeira 1.254,00 573,00 *300,00
Fonte: Suplemento Semanal da Folha de S. Paulo de 18.04.2004 e outras publicações congêneres.
* salário mínimo atual (2005).
1.5. VALOR-LIMITE DE LICITAÇÃO
Como participante de obras públicas, todos os procedimentos administrativos estão vinculados à Lei
Federal nº 8.666/93 e, assim, vamos também adotar a mesma classificação de limites de licitação
estabelecidas na Lei. A empresa deverá estabelecer a sua política de participação em uma, duas ou em
todas as modalidades de licitação.
DL - Dispensa de Licitação Valor limite de R$ 30.000,00 (*)
CARTA-CONVITE Valor limite de R$ 150.000,00
TP -Tomada de Preços Valor limite de R$ 1.500.000,00
CONCORRÊNCIA Valor acima de R$ 1.500.000,00
Adotaremos um valor médio de
R$ 15.000.000,00 para os nossos exercícios.
OBS.: O valor-limite para DL é de R$ 15.00,00, porém, se a licitante for uma agência executiva, isto é, um órgão do governo que tem como uma das
funções a execução de obras, o limite dobra para R$ 30.000,00 (parágrafo único do Art. 24 da Lei nº8.666/1993).
1.6. CUSTO DIRETO, PRAZO E DEMANDA DE PESSOAL DE PRODUÇÃO
Para facilitar o nosso raciocínio, vamos criar uma correspondência lógica entre o porte das empresas, tipo de
contrato, valor do CD, prazo de execução e quantidade de pessoal de obra (CD). A quantidade de pessoal
representa o custo de 40% do PV, e considerada a média dos pisos salariais de serventes e trabalhadores
qualificados.
TIPO DE
CONTRATO
PORTE DA
EMPRESA
VALOR ESTIM. R$
DO CUSTO DIRETO
PRAZO DE
EXECUÇÃO
Nº PESSOAL
MÉDIO / MÊS
DL MINI* 10.000,00 1 MÊS 4
CONVITE PEQUENA 100.000,00 3 MESES 8
TP MÉDIA 1.000.000,00 10 MESES 20
CONCOR. GRANDE 10.000.000,00 24 MESES 80
ORÇAMENTO NA CONSTRUÇÃO CIVIL 97
1.7. DEFINIÇÃO DOS PARÂMETROS A SEREM ADOTADOS NOS EXERCÍCIOS
1.7.1.CÁLCULO DO CUSTO DIRETO
Para calcular o Custo Direto da obra conforme as instruções da Metodologia para o Cálculo dos Custos Diretos,
devemos estabelecer alguns parâmetros de custos mínimos a fim de calcular os Encargos Complementares sobre a
mão-de-obra, custos da Administração Local e outros custos considerados diretos:
■ No cálculo do Custo Unitário de todos e cada um dos serviços, adotam-se:
- Os salários dos trabalhadores obedecerão ao piso salarial definido pelo dissídio coletivo da categoria.
- Adotamos para o piso salarial de servente o valor de R$ 550,00 e o de trabalhador qualificado, de R$
650,00, de acordo com o último Dissídio Coletivo sindical de cada região.
- O custo do pessoal da produção será de 40,0% do custo direto da obra.
- Consideramos um servente para cada trabalhador qualificado.
- A taxa de encargos sociais adotados para os trabalhadores horistas é de 1 76,08%, de acordo com a
"Metodologia de Cálculo de Custos Diretos" do Instituto de Engenharia.
- Os encargos complementares foram calculados conforme fórmulas apresentadas na "Metodologia",
podendo ser o percentual revisto de acordo com a realidade da obra e do momento.
- Dias úteis considerados é de 22 dias por mês.
- O custo do transporte corresponde ao de ônibus urbano na cidade de São Paulo no valor de R$ 2,00 por
viagem.
- O custo do café da manhã foi calculado em R$ 2,00, constituído por um sanduíche de pão com frios
mais um pingado (copo de leite com café).
- Todo funcionário recebe um Vale-Refeição no valor de R$ 8,00, que é o valor estabelecido no Dissídio
Coletivo da categoria (Sinduscon-SP).
■ Calcular os custos da Administração Local de acordo com as despesas com o pessoal administrativo,
engenheiro residente, mestre e despesas gerais de manutenção e de consumo.
■ Calcular os custos do Canteiro de Obras na construção de instalações provisórias de escritório,
almoxarifado, refeitórios, vestiários, sanitários, completos, com iluminação, móveis, computadores, etc.
■ Calcular os custos da Mobilização e Desmobilização de equipamentos, transportes, pessoal, etc.
OBS.: Nos Custos Diretos das obras deverão ser também computados os custos decorrentes das exigências contidas nas
normas regulamentadoras de segurança NR-18para obras com mais de 20 trabalhadores.
1.7.2. CÁLCULO DO BDI
O cálculo do BDI obedece à "Metodologia de Cálculo do BDI" do IE, o que permite transparência e adoção de
parâmetros dentro da atual legislação tributária, fiscal e contábil, além de possibilitar a colocação de dados
atualizados do mercado, de modo a não deixar qualquer dúvida na sua formulação e no resultado final obtido.
1.7.2.1. CÁLCULO DOS CUSTOS INDIRETOS
7.7.2.7.7. ADMINISTRAÇÃO CENTRAL
Os CUSTOS INDIRETOS da Administração Central são divididos em duas partes distintas:
98 ORÇAMENTO NA CONSTRUÇÃO CIVIL
■ Custos Específicos da Administração Central - São custos indiretos de uma determinada obra que são
debitados à administração central e não entram no seu rateio geral.
■ Rateio da Administração Central - São os custos indiretos que oneram a administração central da empresa
proporcionais ao valor do contrato e ao prazo da obra.
Adotam-se para o cálculo da Administração Central os seguintes parâmetros:
- Os salários dos funcionários da Administração Central são aqueles próximos dos sugeridos no quadro
anterior.
- As Leis Sociais adotados é de 76,27% para mensalistas.
- Os custos com refeições, transportes e eventuais seguros são calculados em função dos gastos reais.
- Inclusão do pró-labore dos sócios ou dos diretores da ativa.
- Custo de transporte do engenheiro foi considerado o uso do seu veículo particular e pagamento da
quilometragem a R$ 0,57/km.
- Computar todas as despesas envolvidas na Administração Central menos os custos com a
comercialização, que é contabilizado separadamente.
- Dias úteis de trabalho será de 22 dias ao mês.
- Adotar as fórmulas apresentadas no Regulamento.
1.7.2.1.2. DESPESA FINANCEIRA
A despesa financeira não muda em função da modalidade de contrato, pois está relacionada com a forma de
pagamento da fatura e não com o valor da venda.
Assim, vamos considerar inflação de 0,5 ao mês, juros de capital de giro de 3,0% tomado em banco e pagamento a
30 dias da medição. Temos:
30 30
30 30
(1 0,005) x (1 + 0,03) - 1 = 0,0352 ou 3,52
⎡ ⎤
⎢ ⎥
ƒ = +
⎢ ⎥
⎢ ⎥
⎣ ⎦
Sendo:
f = custo financeiro do capital de giro;
t = taxa de inflação média do mês;
j = taxa de juros bancários por mês;
n = prazo de pagamento em dias.
OBS.: Não foram considerados na fórmula os custos financeiros decorrentes da proibição de reajustar os contratos durante cada
período de 12 meses, determinados pelo Plano Real.
1.7.2.1.3. TAXA DE RISCO DO EMPREENDIMENTO
Trata-se de uma taxa a ser estabelecida pelo proponente, levando-se em conta o grau de confiabilidade do projeto
básico, seus detalhes, quantitativos, erros e omissões contidos na planilha de custos diretos, etc.
As taxas de risco podem variar de 0,5% a 5,0% do valor dos Custos Diretos.
Portanto,
0,5 R 5,0
≤ ≤
ORÇAMENTO NA CONSTRUÇÃO CIVIL 99
1.7.2.2. TRIBUTOS
Consideremos os seguintes tributos incidindo sobre o valor de venda:
TRIBUTOS e CONTRIBUIÇÕES LUCRO PRESUMIDO % LUCRO REAL %
SERVIÇOS COM
MATERIAL
SERVIÇOS SEM
MATERIAL
SERVIÇOS COM
MATERIAL
SERVIÇOS SEM
MATERIAL
PIS - Programa de Integração Social 0,65 0,65 1,65 1,65
COFINS - Financiamento da Seguridade Social 3,00 3,00 7,60(1) 7,60(1)
IRPJ - Imposto de Renda de Pessoas Jurídicas 1,20 4,80 1,50(2) 1,50(2)
CSLL - Contribuição Social sobre o Lucro Líquido 1,08 2,88 0,90 (3) 0,90 (3)
CPMF - Contribuição Provisória Mov. Financeira 0,38 0,38 0,38 0,38
ISS - Imposto sobre Serviços (São Paulo) 2,00(4) 5,00 2,00(4) 5,00
TOTAL DOS TRIBUTOS 8,31 16,71 14,03 17,03
OBS.: (1) Até 31.12.2006 a taxa permanece 3,0%.
(2) Mínimo de 1,50% para uma expectativa de lucro de 10,00%.
(3) Mínimo de 0,90% para uma expectativa de lucro de 10,00%.
(4) Considerando 40,00% de mão-de-obra do total da fatura.
1.7.2.3. TAXA DE COMERCIALIZAÇÃO
As despesas de comercialização não constam de nenhum item de Custos Diretos ou Custos Indiretos, inclusive nos
custos da administração central rateados para essa obra específica e, portanto, deverão ser calculados em separado.
A taxa de Comercialização é obtida dividindo-se todas as despesas comerciais ocorridas num determinado período
de tempo, por exemplo, de um exercício, dividido pelo faturamento do mesmo exercício. É por isso que fica no
denominador por ser proporcional ao faturamento e não ao custo direto da obra.
As principais despesas de comercialização são:
- Comissão do representante comercial ou salário de Gerente Comercial quando não computados nos custos
da administração central. Almoços, jantares, despesas de viagens aéreas e terrestres gastos para captação
de obras. 1,0% a 2,0%
- Brindes de Natal, folhetos promocionais de propaganda, assessoria de imprensa, contribuições
beneficentes e sociais, etc. 0,0 a 0,5%
- Custos relativos à compra de editais, transportes, vistorias, certidões, autenticações, elaboração das
propostas (técnica e administrativa) bem e mal-sucedidas, papéis, cópias reprográficas, toners, etc.
Considerar a possibilidade otimista de sucesso de um para 10 participações em licitações públicas. Estes
custos podem estar entre 1,0% a 5,0% do valor das propostas.
0,5 % a 2,0%
- Custos relativos a seguro garantia de participação em licitações, ART do CREA (0,2 a 1,5% do
valor do contrato), juros de caução de garantia, assessoria jurídica especializada para promover recursos,
liminares, etc. 0,5%
Portanto, TOTAL de 2,0% = C = 5,0%
100 ORÇAMENTO NA CONSTRUÇÃO CIVIL