Ir para o conteúdo principal
"Filantropia em tempos de crise
–
Estratégias para a
sustentabilidade das
Organizações da Sociedade Civil"
SIMPLES SOCIAL
REGIME TRIBUTÁRIO SIMPLIFICADO PARA AS
ORGANIZAÇÕES DA SOCIEDADE CIVIL -OSC
PROJETO DE ESTUDO PRELIMINAR
Ricardo Monello
Advogado – Contador
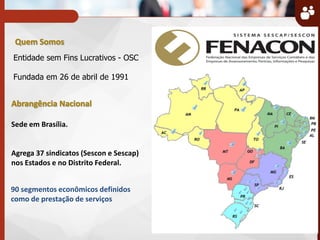
Quem Somos
Abrangência Nacional
Sede em Brasília.
Agrega 37 sindicatos (Sescon e Sescap)
nos Estados e no Distrito Federal.
Entidade sem Fins Lucrativos - OSC
Fundada em 26 de abril de 1991
90 segmentos econômicos definidos
como de prestação de serviços
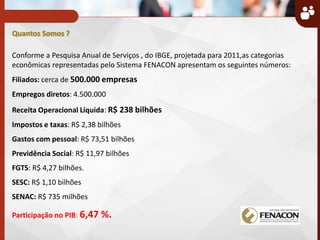
Conforme a Pesquisa Anual de Serviços , do IBGE, projetada para 2011,as categorias
econômicas representadas pelo Sistema FENACON apresentam os seguintes números:
Filiados: cerca de 500.000 empresas
Empregos diretos: 4.500.000
Receita Operacional Líquida: R$ 238 bilhões
Impostos e taxas: R$ 2,38 bilhões
Gastos com pessoal: R$ 73,51 bilhões
Previdência Social: R$ 11,97 bilhões
FGTS: R$ 4,27 bilhões.
SESC: R$ 1,10 bilhões
SENAC: R$ 735 milhões
Participação no PIB: 6,47 %.
Quantos Somos ?
Objetivo da FENACON
Defender politicamente os segmentos que representa e promover a
defesa dos interesses da sociedade.
Atuação Política
Focos principais:
Redução da carga tributária
Desburocratização
Acompanhamento de projetos de interesse dos segmentos representados
ATUAÇÃO NA CONSTRUÇÃO E APRIMORAMENTO
DO SIMPLES NACIONAL
IMPLANTAÇÃO DO MEI
Histórico,
...e onde estamos hoje
Associações
Fundações
Organizações Religiosas
DIAGNÓSTICO DO SETOR
As espécies tributárias na Constituição Federal/88
• Impostos
• Taxas
• Contribuições:
–Sociais
–Especiais
–Melhoria
• Empréstimos Compulsórios
Para as desonerações
tributárias, as entidades podem
ser divididas em dois tipos:
imunes
isentas
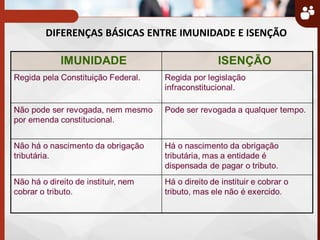
DIFERENÇAS BÁSICAS ENTRE IMUNIDADE E ISENÇÃO
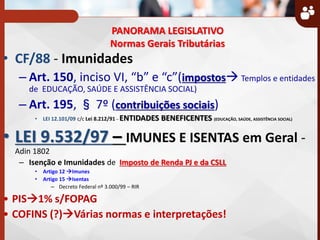
PANORAMA LEGISLATIVO
Normas Gerais Tributárias
• CF/88 - Imunidades
– Art. 150, in iso VI, e (impostos Templos e entidades
de EDUCAÇÃO, SAÚDE E ASSISTÊNCIA SOCIAL)
– Art. 195, § 7º (contribuições sociais)
• LEI 12.101/09 c/c Lei 8.212/91 – ENTIDADES BENEFICENTES (EDUCAÇÃO, SAÚDE, ASSISTÊNCIA SOCIAL)
• LEI 9.532/97 – IMUNES E ISENTAS em Geral -
Adin 1802
– Isenção e Imunidades de Imposto de Renda PJ e da CSLL
• Artigo 12 Imunes
• Artigo 15 Isentas
– Decreto Federal nº 3.000/99 – RIR
• PIS1% s/FOPAG
• COFINS (?)Várias normas e interpretações!
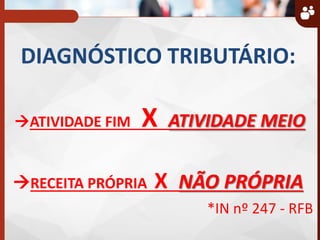
DIAGNÓSTICO TRIBUTÁRIO:
ATIVIDADE FIM X ATIVIDADE MEIO
RECEITA PRÓPRIA X NÃO PRÓPRIA
*IN nº 247 - RFB
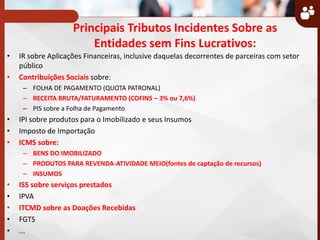
Principais Tributos Incidentes Sobre as
Entidades sem Fins Lucrativos:
• IR sobre Aplicações Financeiras, inclusive daquelas decorrentes de parceiras com setor
público
• Contribuições Sociais sobre:
– FOLHA DE PAGAMENTO (QUOTA PATRONAL)
– RECEITA BRUTA/FATURAMENTO (COFINS – 3% ou 7,6%)
– PIS sobre a Folha de Pagamento
• IPI sobre produtos para o Imobilizado e seus Insumos
• Imposto de Importação
• ICMS sobre:
– BENS DO IMOBILIZADO
– PRODUTOS PARA REVENDA-ATIVIDADE MEIO(fontes de captação de recursos)
– INSUMOS
• ISS sobre serviços prestados
• IPVA
• ITCMD sobre as Doações Recebidas
• FGTS
• ...
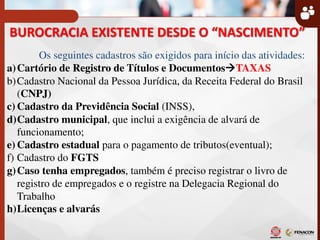
Os seguintes cadastros são exigidos para início das atividades:
a)Cartório de Registro de Títulos e DocumentosTAXAS
b)Cadastro Nacional da Pessoa Jurídica, da Receita Federal do Brasil
(CNPJ)
c) Cadastro da Previdência Social (INSS),
d)Cadastro municipal, que inclui a exigência de alvará de
funcionamento;
e) Cadastro estadual para o pagamento de tributos(eventual);
f) Cadastro do FGTS
g)Caso tenha empregados, também é preciso registrar o livro de
registro de empregados e o registre na Delegacia Regional do
Trabalho
h)Licenças e alvarás
BUROCRACIA EXI“TENTE DE“DE O NA“CIMENTO
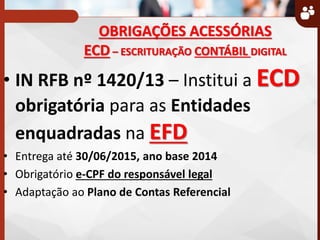
OBRIGAÇÕES ACESSÓRIAS
ECD – ESCRITURAÇÃO CONTÁBIL DIGITAL
• IN RFB nº 1420/13 – Institui a ECD
obrigatória para as Entidades
enquadradas na EFD
• Entrega até 30/06/2015, ano base 2014
• Obrigatório e-CPF do responsável legal
• Adaptação ao Plano de Contas Referencial
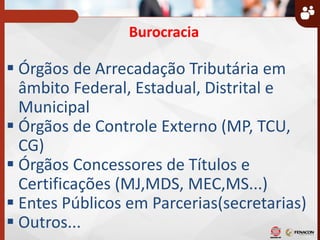
Burocracia
 Órgãos de Arrecadação Tributária em
âmbito Federal, Estadual, Distrital e
Municipal
 Órgãos de Controle Externo (MP, TCU,
CG)
 Órgãos Concessores de Títulos e
Certificações (MJ,MDS, MEC,MS...)
 Entes Públicos em Parcerias(secretarias)
 Outros...
ANÁLISE PRÉVIA:
• Algumas entidades do terceiro setor pagam tributos sobre as suas
atividades, com alíquotas superiores e de forma mais burocrática que
as empresas do SIMPLES Nacional.
• A experiência com o SIMPLES revelou que a simplificação tributária
promove aumento da formalização e da arrecadação, viabiliza
fiscalização integrada e mais eficiente e reduz distorções entre as
unidades da federação.
• Deste modo, é positivo estender o SIMPLES Nacional às organizações
da sociedade civil sem fins econômicos como associações ,
fundações e entidades religiosas com receita bruta total, incluindo
doações e mensalidades de sócios (receita própria e não própria),
inferior a R$ 3,6 milhões de reais, conforme previsto para o SIMPLES
Nacional. Fonte:SMPE-PR
SIMPLES SOCIAL
CONCEITO GERAL
 Padronização
 Simplificação
VIA LEGAL
Lei Complementar – Poderia ser utilizado como base a LC 123/2006 do
Simples Nacional – Base: CF/88-artigo 146 + EC 42/2003
Regulamentação:
- Lei Ordinária
- Decreto
- Resoluções do CGSN
Referente a Abertura, regime tributário e obrigações
acessórias.
PRESERVANDO DIREITOS CONQUISTADOS!
Precedente Legal
• CF 88
• LC 123/2006
• Decreto 8.414/15  PROGRAMA BEM MAIS
SIMPLES BRASIL
– Alavancar ambiente de negócios
– Eficiência da gestão pública
– Pacto pela Desburocratização
OBJETIVOS GERAIS:
REGIME TRIBUTÁRIO SIMPLIFICADO PARA AS ORGANIZAÇÕES
DA SOCIEDADE CIVIL
APOIO E INCENTIVO ÀS ORGANIZAÇÕES
Aproveitar a sistemática do Simples Nacional:
Simplificação das obrigações tributárias (principal e
acessória) e do processos burocráticos
Eliminar o falso controle
Criação de tabelas adequadas as organizações do terceiro
setor
Economia tributária
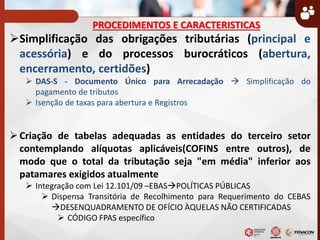
PROCEDIMENTOS E CARACTERISTICAS
Simplificação das obrigações tributárias (principal e
acessória) e do processos burocráticos (abertura,
encerramento, certidões)
 DAS-S - Documento Único para Arrecadação  Simplificação do
pagamento de tributos
 Isenção de taxas para abertura e Registros
Criação de tabelas adequadas as entidades do terceiro setor
contemplando alíquotas aplicáveis(COFINS entre outros), de
modo que o total da tributação seja "em média" inferior aos
patamares exigidos atualmente
 Integração com Lei 12.101/09 –EBASPOLÍTICAS PÚBLICAS
 Dispensa Transitória de Recolhimento para Requerimento do CEBAS
DESENQUADRAMENTO DE OFÍCIO ÀQUELAS NÃO CERTIFICADAS
 CÓDIGO FPAS específico
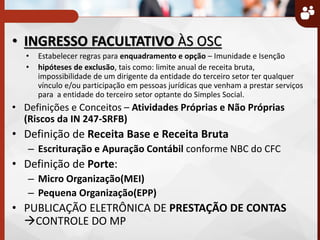
• INGRESSO FACULTATIVO ÀS OSC
• Estabelecer regras para enquadramento e opção – Imunidade e Isenção
• hipóteses de exclusão, tais como: limite anual de receita bruta,
impossibilidade de um dirigente da entidade do terceiro setor ter qualquer
vínculo e/ou participação em pessoas jurídicas que venham a prestar serviços
para a entidade do terceiro setor optante do Simples Social.
• Definições e Conceitos – Atividades Próprias e Não Próprias
(Riscos da IN 247-SRFB)
• Definição de Receita Base e Receita Bruta
– Escrituração e Apuração Contábil conforme NBC do CFC
• Definição de Porte:
– Micro Organização(MEI)
– Pequena Organização(EPP)
• PUBLICAÇÃO ELETRÔNICA DE PRESTAÇÃO DE CONTAS
CONTROLE DO MP
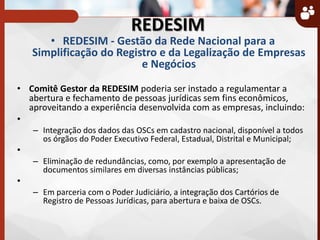
REDESIM
• REDESIM - Gestão da Rede Nacional para a
Simplificação do Registro e da Legalização de Empresas
e Negócios
• Comitê Gestor da REDESIM poderia ser instado a regulamentar a
abertura e fechamento de pessoas jurídicas sem fins econômicos,
aproveitando a experiência desenvolvida com as empresas, incluindo:
•
– Integração dos dados das OSCs em cadastro nacional, disponível a todos
os órgãos do Poder Executivo Federal, Estadual, Distrital e Municipal;
•
– Eliminação de redundâncias, como, por exemplo a apresentação de
documentos similares em diversas instâncias públicas;
•
– Em parceria com o Poder Judiciário, a integração dos Cartórios de
Registro de Pessoas Jurídicas, para abertura e baixa de OSCs.
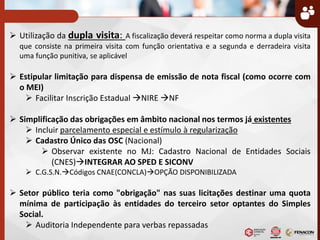
 Utilização da dupla visita: A fiscalização deverá respeitar como norma a dupla visita
que consiste na primeira visita com função orientativa e a segunda e derradeira visita
uma função punitiva, se aplicável
 Estipular limitação para dispensa de emissão de nota fiscal (como ocorre com
o MEI)
 Facilitar Inscrição Estadual NIRE NF
 Simplificação das obrigações em âmbito nacional nos termos já existentes
 Incluir parcelamento especial e estímulo à regularização
 Cadastro Único das OSC (Nacional)
 Observar existente no MJ: Cadastro Nacional de Entidades Sociais
(CNES)INTEGRAR AO SPED E SICONV
 C.G.S.N.Códigos CNAE(CONCLA)OPÇÃO DISPONIBILIZADA
 Setor público teria como "obrigação" nas suas licitações destinar uma quota
mínima de participação às entidades do terceiro setor optantes do Simples
Social.
 Auditoria Independente para verbas repassadas
PRÓXIMOS PASSOS
Envolver mais setores discussão!
aprovação do conceito inicial
Partir da LC 123
Exemplos de tabelas
Adequação da legislação complementar e ordinária para
abarcar as organizações do terceiro setor
Aperfeiçoamento das demais normas relacionadas
Obrigado e Sucesso!
Mande suas sugestões:
drtjuridico@fenacon.org.br
ricardo@audisaauditores.com.br
11- 3661-9933